
Preahorro

Introducción
El concepto de preahorro constituye una de las herramientas más efectivas dentro de la planificación financiera personal. Su premisa central es sencilla: antes de gastar, se ahorra. No obstante, detrás de esta idea aparentemente simple existe un entramado robusto sustentado en teorías de la economía del comportamiento, principios de disciplina presupuestaria, recomendaciones profesionales en planificación patrimonial y evidencia empírica recopilada por décadas de investigación.
El preahorro busca transformar el modo en que los individuos y familias se relacionan con sus ingresos, cambiando el ahorro de una acción residual a una prioridad absoluta. Esta guía desarrolla de manera exhaustiva el concepto, resaltando sus fundamentos teóricos, ventajas, limitaciones, métodos de implementación y aportes estratégicos para fortalecer la educación y el empoderamiento financiero en diferentes contextos socioeconómicos.
Definición
Preahorro es la práctica de destinar un porcentaje fijo del ingreso al ahorro o a la inversión de manera automática e inmediata al momento de recibirlo, antes de atender gastos, consumos o compromisos de deuda. Se fundamenta en el principio “págate a ti mismo primero” (pay yourself first), ampliamente reconocido por expertos y asociaciones profesionales en finanzas personales como uno de los hábitos más efectivos para alcanzar estabilidad y libertad financiera.
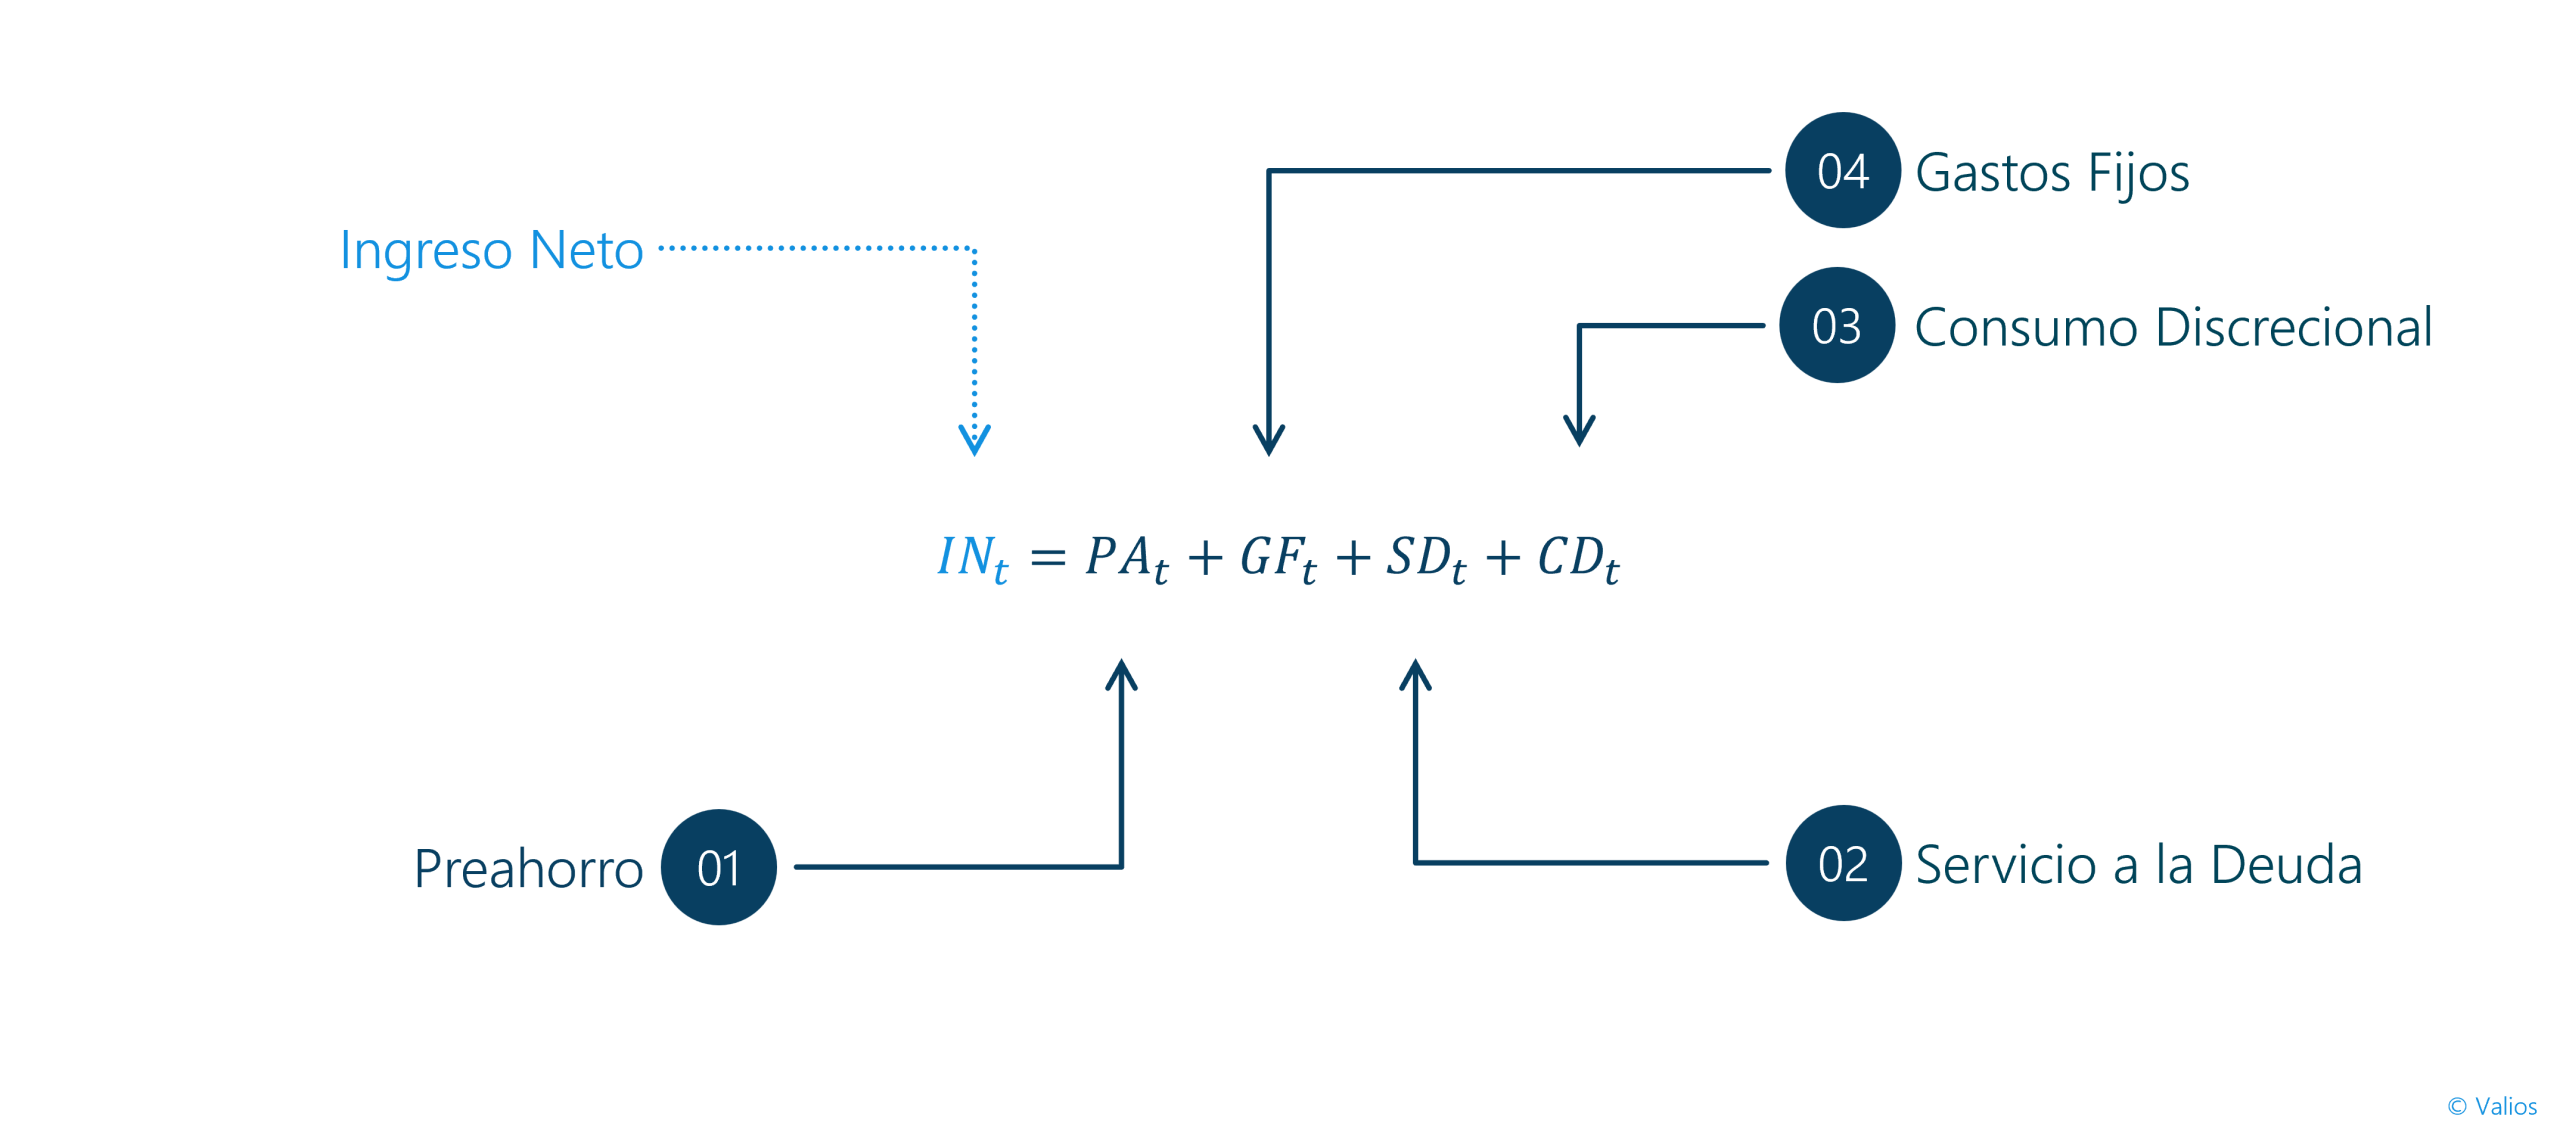
- Preahorro: porcentaje del ingreso reservado de manera inmediata y automática para el ahorro o la inversión. Es la prioridad inicial en la asignación de recursos.
- Gasto Fijo: incluye compromisos regulares e ineludibles como vivienda, alimentación básica, transporte, servicios públicos y otros gastos necesarios de carácter recurrente.
- Servicio de Deuda: pagos destinados a amortización de créditos, préstamos personales, hipotecas o tarjetas de crédito. Su gestión adecuada evita el sobreendeudamiento.
- Consumo Discrecional: gastos no esenciales o variables, como ocio, entretenimiento, viajes, compras no prioritarias o lujos. Este componente se ajusta según lo disponible tras los demás usos del ingreso.
La diferencia esencial respecto al ahorro tradicional es que este último se realiza con lo que sobra después de cubrir las obligaciones mensuales, mientras que el preahorro convierte el ahorro en un gasto fijo prioritario, asegurando que se construya patrimonio de forma consistente y evitando que el consumo absorba todos los ingresos.
Fundamentos Académicos
- CFP Board (2021) en su Financial Planning Competency Handbook enfatiza que el ahorro debe estar en el núcleo del diseño del flujo de efectivo personal.
- Dalton Education (2022) subraya que el preahorro es una práctica central para formar disciplina, consolidar patrimonio y cumplir metas financieras a largo plazo.
- Kahneman y Thaler (premios Nobel de Economía) desde la economía conductual muestran cómo la inercia y los sesgos cognitivos impulsan a gastar lo disponible, lo cual hace imprescindible un mecanismo preventivo como el preahorro.
- Housel (2020) en The Psychology of Money plantea que la riqueza no se mide tanto por el ingreso obtenido sino por la capacidad de retener y multiplicar recursos, idea que conecta directamente con el preahorro.
- Sethi (2009/2019) propone la automatización del ahorro como la mejor forma de vencer la falta de disciplina, liberar carga mental y garantizar la creación de riqueza de manera progresiva.
Fórmula Representativa
El flujo de ingresos bajo un esquema de preahorro puede expresarse de la siguiente manera:
En este modelo, el preahorro se descuenta inmediatamente al recibir los ingresos, convirtiéndose en la primera asignación obligatoria y desplazando el ahorro a un lugar estructural dentro del presupuesto.
Ejemplo Práctico
Un trabajador con un ingreso neto mensual de 2.000 USD aplica un esquema de preahorro del 20% (400 USD) mediante transferencia automática a un fondo de inversión diversificado. De esta manera, su presupuesto operativo real se ajusta a 1.600 USD, obligando a reorganizar los gastos de vivienda, transporte, alimentación y ocio según lo disponible.
A lo largo de un año, este hábito le permite acumular 4.800 USD más rendimientos, lo que en pocos años puede transformarse en un fondo de emergencia sólido o en el capital inicial para otros proyectos financieros.
Ventajas del Preahorro
- Disciplina financiera estructural: convierte el ahorro en un acto automático, evitando depender únicamente de la fuerza de voluntad.
- Construcción acelerada de patrimonio: permite alcanzar objetivos de corto, mediano y largo plazo, como fondos de emergencia, jubilación, educación o compra de vivienda.
- Reducción de sesgos conductuales: disminuye la tentación de gastar el ingreso completo, neutralizando la tendencia natural al consumo inmediato.
- Seguridad y resiliencia financiera: fomenta la creación de reservas que protegen frente a imprevistos y reducen la dependencia del endeudamiento.
- Consistencia intertemporal: convierte el ahorro en un hábito fijo y sostenible, garantizando resultados acumulativos con el paso del tiempo.
- Generación de tranquilidad psicológica: al contar con ahorro garantizado, disminuye la ansiedad relacionada con la incertidumbre económica.
Limitaciones y Riesgos
- Rigidez inicial: puede resultar difícil para personas con ingresos bajos, inestables o altamente variables.
- Falta de ajuste dinámico: si no se revisa periódicamente, el porcentaje de preahorro podría no alinearse con nuevas metas financieras o cambios en los ingresos.
- Riesgo de sobreoptimismo: establecer un porcentaje demasiado alto puede llevar a tensiones presupuestarias y al eventual incumplimiento.
- Dependencia excesiva de la automatización: si no existe conciencia del hábito, el preahorro podría convertirse en una acción mecánica sin conexión con los objetivos financieros reales.
Estrategias de Implementación
- Automatización bancaria: programar transferencias directas a cuentas de ahorro o inversión en el mismo día de recibido el ingreso.
- Presupuesto 50/30/20: destinar al menos el 20% del ingreso al ahorro como una regla básica de planificación.
- Incremento progresivo: comenzar con porcentajes bajos (5-10%) e incrementarlos conforme se adapten los gastos.
- Uso de aplicaciones financieras y fintech: aprovechar herramientas digitales que redondean pagos o separan porcentajes automáticamente para destinarlos al ahorro.
- Preahorro con destino específico: asociar cada ahorro a una meta concreta (viaje, fondo educativo, jubilación), lo que refuerza el compromiso.
Reflexión Estratégica
El preahorro trasciende el ámbito técnico y se convierte en un cambio de mentalidad frente al dinero. Significa reconocerse a sí mismo como la primera prioridad en la asignación de recursos, consolidando así un camino hacia la libertad financiera a largo plazo. No se trata únicamente de acumular capital, sino de transformar el ahorro en un principio rector de la vida financiera, con impacto en la estabilidad emocional, la resiliencia económica y la creación de oportunidades futuras.
Conclusión
Adoptar el preahorro permite superar las limitaciones del ahorro residual y construir un trayecto sólido hacia la estabilidad económica y la independencia financiera. Su efectividad está respaldada tanto por la literatura académica como por la práctica profesional y la psicología del comportamiento.
Aunque requiere un compromiso inicial y ajustes periódicos, su impacto acumulativo en el patrimonio y en la tranquilidad financiera lo convierte en una estrategia indispensable para cualquier plan financiero personal. Al final, el preahorro no es solo una técnica, sino una filosofía de vida financiera consciente, estratégica y orientada al futuro.

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero