
La crisis de las pensiones públicas y la urgencia del ahorro privado
Acerca del Autor
Francisco Javier Castro Montalvo
Consultor Financiero
Introducción
La jubilación, concebida en sus orígenes como un derecho garantizado por el Estado y sustentado en la solidaridad intergeneracional, atraviesa hoy una crisis estructural que compromete su sostenibilidad futura (OCDE, 2021). Este artículo expone el estado actual de las pensiones públicas, sus raíces históricas y el porqué el ahorro e inversión privados representan la alternativa más racional y segura para garantizar ingresos suficientes en la vejez.
Con un enfoque pragmático y basado en datos, el texto sintetiza evidencias de organismos como la OCDE y el Banco Mundial, integra la experiencia de múltiples jurisdicciones y traduce esas lecciones en acciones concretas para individuos y empresas. La tesis central es clara: el pilar público evolucionará hacia un mínimo asistencial; por tanto, la planificación privada —ahorro disciplinado, inversión diversificada y gobernanza financiera personal— pasa a ser ineludible.
Metodológicamente, el artículo combina: (i) revisión histórica del origen bismarckiano, (ii) análisis demográfico y fiscal que explica el deterioro del reparto, (iii) evaluación de ajustes paramétricos y sus límites, y (iv) una hoja de ruta operativa para estructurar un pilar privado robusto. El lector objetivo es el profesional y decisor que requiere criterios para diseñar su plan de vida financiera y alinear beneficios corporativos (planes de pensiones, matching) con metas de reemplazo realistas.

Origen histórico y condiciones iniciales
Corría el año 1881 en la Alemania del canciller Otto von Bismarck, en medio de un acalorado debate parlamentario. Bismarck impulsaba la Ley de Seguro de Vejez e Invalidez, con el objetivo de estatalizar y, sobre todo, estandarizar un mosaico de regímenes dispersos —cada gremio y mutual por sectores aplicaba reglas propias— mediante condiciones comunes a escala imperial.
La norma instauró cotizaciones compartidas entre trabajador y empleador con subsidio estatal por pensión, definió el derecho a prestaciones por invalidez y por vejez (edad legal inicialmente 70 años) y exigió periodos mínimos de cotización para acceder al beneficio.
La esperanza de vida era baja, el retiro se fijaba en 70 años y la proporción de cotizantes por pensionista superaba 5 a 1, generando superávits que financiaban otros gastos estatales (Ebbinghaus, 2011). Durante la Primera Guerra Mundial la edad legal se redujo a 65 años (1916) y, a partir de la década de 1920, se consolidó el retiro a los 65 para la mayoría de los trabajadores (SSA; Börsch‑Supan, 2004).
Cómo operaba el sistema de reparto en su diseño original
Mecánica y resultados clave
1. Sin ahorro individual (esquema de reparto puro). El sistema se financia bajo la lógica pay‑as‑you‑go: los trabajadores activos no acumulan un fondo propio; sus cotizaciones ingresan a un fondo común desde el que se pagan las pensiones de los jubilados actuales. La sostenibilidad depende del flujo continuo de aportes, de la masa salarial y de la relación cotizantes/pensionistas en cada momento.
2. Requisitos legales y efectos prácticos. La ley estableció una edad de jubilación de 70 años (posteriormente reducida a 65 años), junto con largos periodos de cotización —en el orden de 30 años para la pensión de vejez— como condición de acceso. En un contexto de baja esperanza de vida, muy pocos alcanzaban a pensionarse y, quienes lo lograban, permanecían pocos años bajo esa condición.
3. Demografía favorable. La época se caracterizaba por altas tasas de natalidad y población en rápido crecimiento, lo que garantizaba que cada pensionado estuviera sostenido por muchos aportantes. La densidad de cotizantes era elevada y la duración esperada del cobro de pensión, reducida.
4. Resultado fiscal y económico. Bajo estas premisas, las cotizaciones de los trabajadores activos generaban excedentes, incluso considerando el aporte estatal. Ese superávit se convirtió en una fuente estable de recursos públicos, percibida por muchos como una forma de contribución al erario más aceptable que los impuestos directos tradicionales.
El deterioro del modelo público
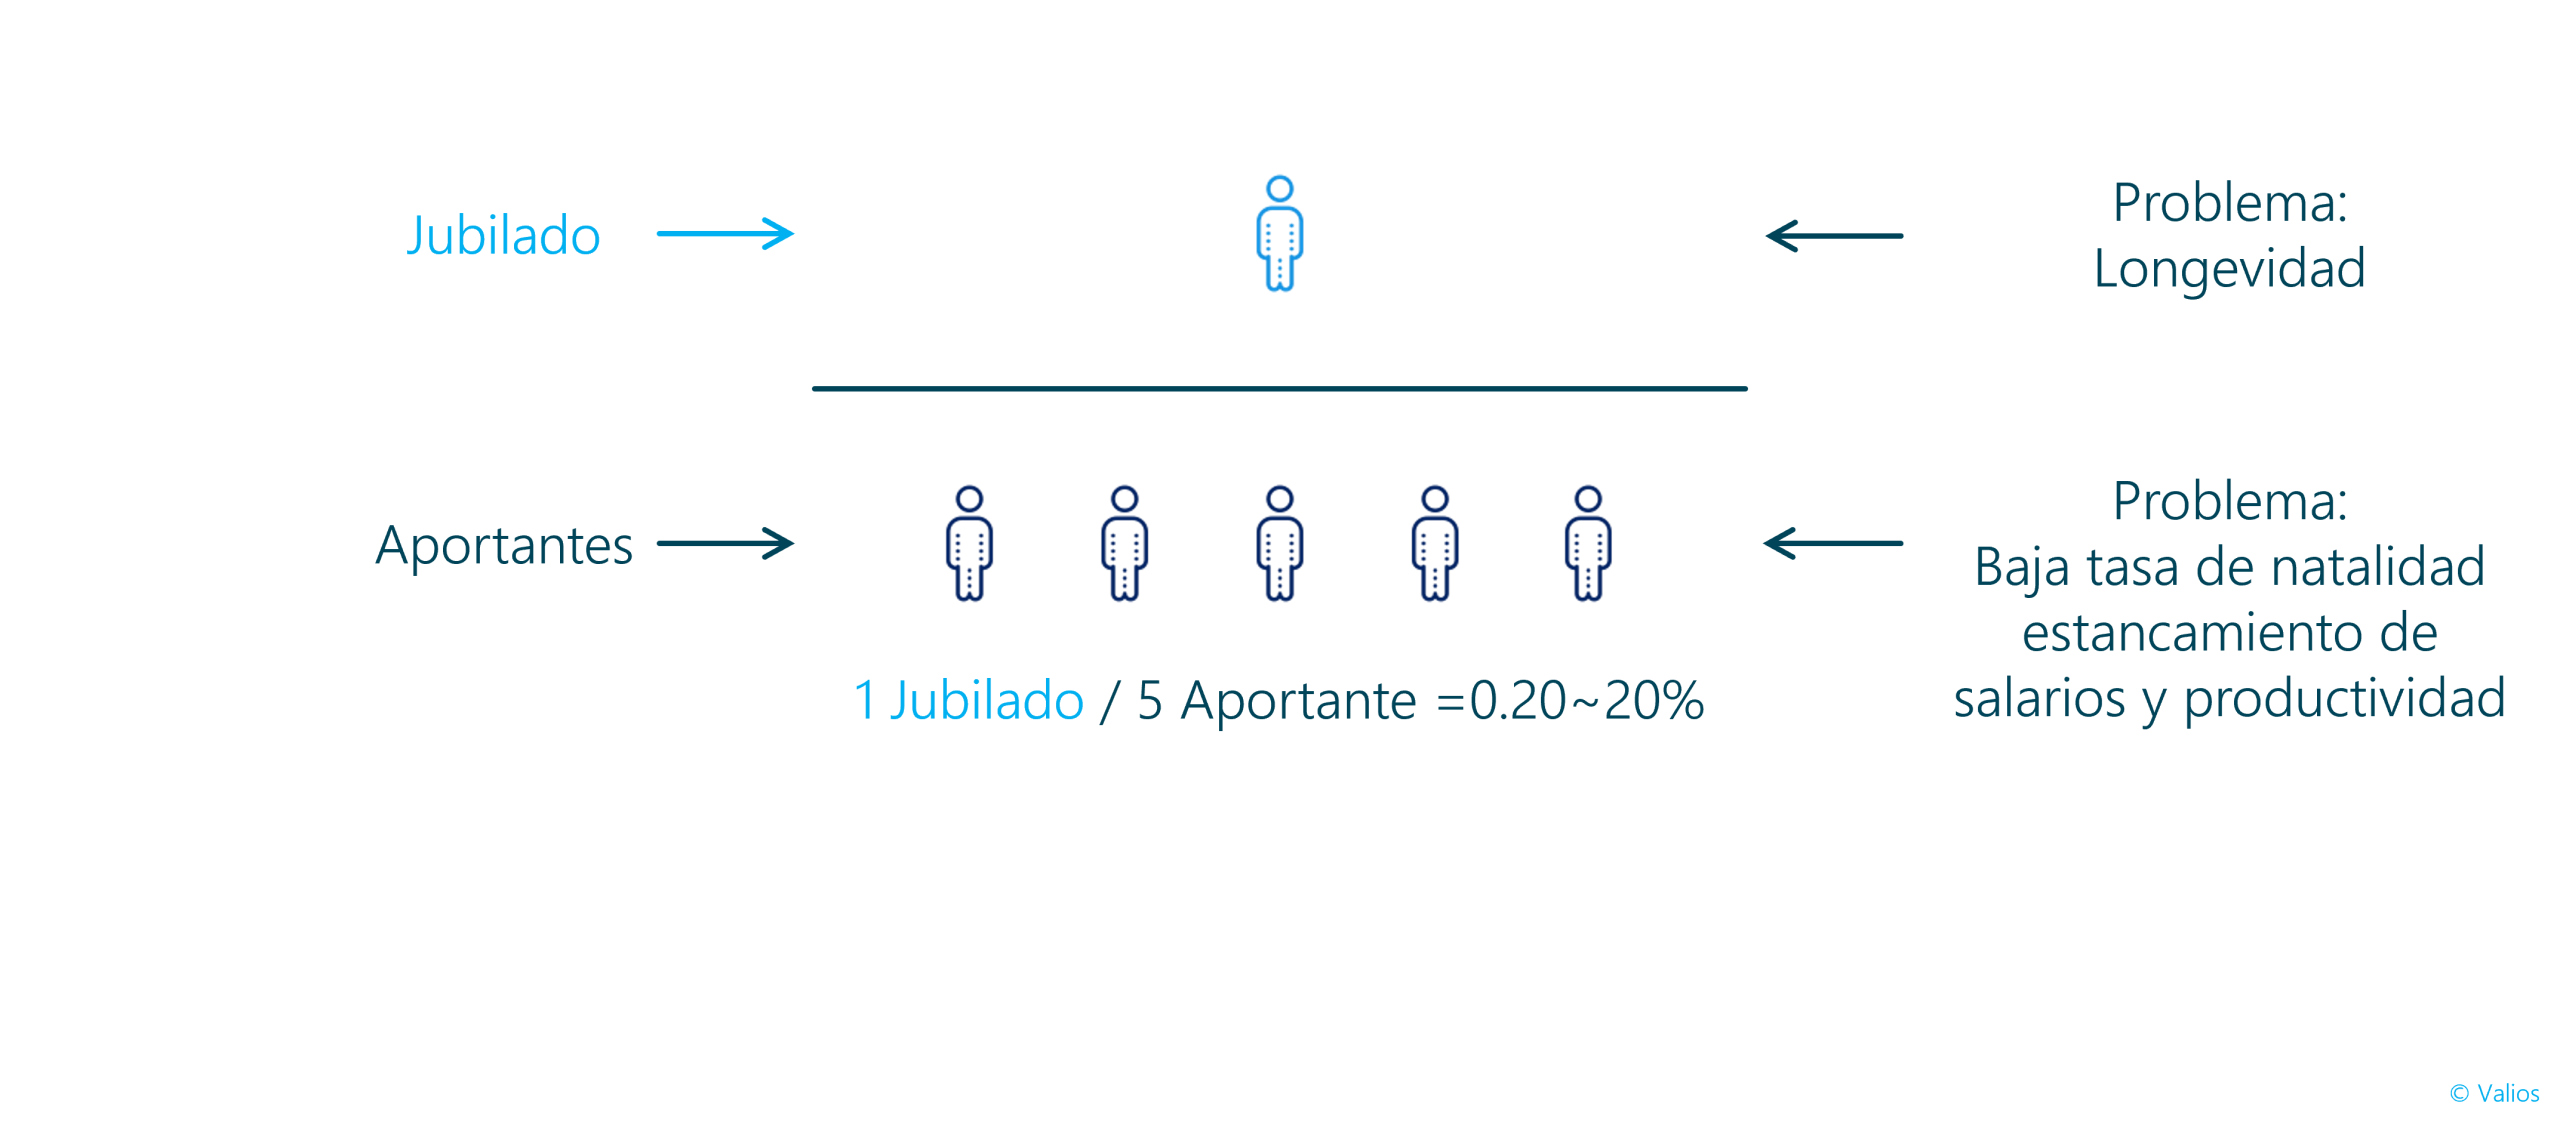
El desarrollo económico y sanitario elevó la esperanza de vida desde alrededor de 45 años cuando se promulgaron las primeras leyes de pensiones hasta valores cercanos a 80 años en la actualidad (y esta edad se seguira incrementando en el futuro sin lugar a duda); en otros términos, hoy una proporción muy alta de la población alcanza la edad de jubilación y, una vez alcanzada, permanece más tiempo bajo esa condición.
Este cambio, agravado por la baja natalidad, se traduce en que cada vez menos trabajadores sostienen a una población cada vez mayor de pensionados. Ni siquiera el crecimiento de los salarios y la productividad compensa el deterioro de la ecuación del sistema: con relaciones cotizantes/pensionista por debajo de 2:1 en muchos países, emergen déficits estructurales que deben cubrirse con deuda, mayores impuestos o transferencias presupuestales crecientes (Bloom et al., 2015; OCDE, 2021).
Ajustes paramétricos que no han resuelto el problema
Qué significa “mover los parámetros” y por qué no alcanza
Para contener el deterioro financiero, los gobiernos han aplicado ajustes paramétricos: cambios en las reglas de cálculo y elegibilidad que no alteran la naturaleza del sistema, pero sí su generosidad. En la práctica, esto implica modificar variables como:
- Edad legal y efectiva de jubilación: elevar la edad objetivo o limitar las vías de retiro anticipado.
- Años mínimos de cotización: exigir trayectorias más largas para acceder al beneficio completo.
- Fórmula de cálculo de la pensión: pasar de promediar los mejores X años (o los últimos años) a promediar toda la vida laboral; reducir la tasa de acumulación por año cotizado; endurecer topes y penalizaciones por retiro anticipado.
- Indexación de las pensiones: sustituir la actualización por salarios por una indexación a precios (o fórmulas mixtas) que desacoplan las pensiones del avance de los ingresos laborales.
- Tasas de cotización: aumentarlas para recomponer caja en el corto plazo, con impacto en costos laborales.
Ejemplo ilustrativo (Alemania)
El marco vigente eleva gradualmente la edad legal hasta 67 años (cohortes de 1964 en adelante), mantiene una carencia general de 5 años para derecho a pensión, habilita retiro anticipado con al menos 35 años de cotización (con descuentos permanentes) y permite retiro sin descuentos para quienes acrediten 45 años (categoría de “asegurados con carreras muy largas”). Hay propuestas políticas para llevar la edad por encima de 67 en el futuro, pero no constituyen ley vigente.
Efecto económico y social
Estos ajustes aplazan y redistribuyen el costo, pero no revierten la tendencia estructural: mayor longevidad, menor natalidad y relación cotizantes/pensionistas a la baja. De facto, se produce una “renegociación implícita del contrato”: el afiliado recibe menos de lo que esperaba bajo las reglas originales, sin consecuencias indemnizatorias para el Estado, y asume más riesgo (de mercado, de longevidad y regulatorio) sobre su nivel de vida en la vejez.
De pilar principal a asistencia mínima
OCDE y Banco Mundial proyectan una reducción sostenida de las tasas de reemplazo, relegando las pensiones públicas a un pilar básico asistencial, insuficiente para mantener el nivel de vida previo a la jubilación.
La deuda que no se ve. Lo curioso —y crítico para el análisis— es que la deuda implícita del Estado con sus contribuyentes (el valor presente de las prestaciones prometidas bajo las reglas vigentes) no se registra en las cuentas nacionales como deuda pública. Si esa deuda previsional se reconociera contablemente, el endeudamiento soberano se multiplicaría respecto del PIB, forzando una disciplina mucho mayor sobre el gasto corriente o, en su defecto, acelerando el deterioro de las condiciones del sistema de pensiones público. En la práctica, los déficits crecientes obligan a apropiar partidas presupuestales cada año para cubrir la brecha.
Reacción de política: impulso al ahorro privado con incentivos fiscales. Ante la evidencia del deterioro, numerosos Estados crearon y/o reforzaron pilares de ahorro privado y capitalización, muchas veces con tratamiento fiscal preferente:
- Chile (1981): pilar obligatorio de capitalización individual (AFPs).
- Australia (1992): Superannuation Guarantee; contribuciones obligatorias con impuesto concesional a las aportaciones e ingresos del fondo.
- Suecia (1999/2000): esquema mixto con Premium Pension (cuenta individual invertida) complementando el reparto nocional.
- México (1997; reforma 2020): AFORE de contribución definida y aumento gradual de aportes; régimen fiscal de diferimiento.
- Colombia (1993): RAIS (Ley 100), pilar de capitalización; beneficios de deducibilidad y diferimiento.
- Alemania (2001): Riester-Rente, con subsidios (Zulagen) y deducciones fiscales para ahorro previsional privado.
- Reino Unido (2012): auto‑enrolment en planes de empresa (NEST, etc.) con tax relief a las aportaciones.
- Estados Unidos (desde 1978/1981; 1997): 401(k) y IRA/Roth IRA con diferimiento o exención sobre rendimientos.
- España (años 90 en adelante): planes individuales con reducción en la base del IRPF (con cambios recientes en límites anuales).
Estos instrumentos buscan descargar presión del pilar público, elevar el ahorro interno y alinear incentivos hacia la planificación de largo plazo. La alarma ya fue encendida por organismos como el Banco Mundial y la OCDE, que recomiendan sistemas multipilar con un pilar público acotado y pilares de capitalización (obligatorios y voluntarios) con marcos fiscales claros.
El ahorro e inversión privados como estrategia clave
Bajo mi punto de vista, el sistema público nació con un vicio de origen y, en la práctica, es poco sostenible en el largo plazo: un vestigio de ingeniería social que depende de condiciones demográficas y fiscales que ya no existen. Mi mayor consejo, desde una óptica prudencial, es no depender de los sistemas públicos como única fuente de ingreso en la vejez: se irán deteriorando hasta convertirse, en el mejor de los casos, en mínimos de subsistencia.
Por ello es primordial contar con un plan de ahorro e inversión que garantice al menos uno de estos dos objetivos —idealmente, ambos:
- Una pensión privada acorde a su estilo de vida, financiada por un portafolio de capitalización construido durante la vida laboral (planes de pensiones, cuentas individuales con beneficios fiscales, fondos diversificados, seguros de renta vitalicia, etc.).
- Un patrimonio suficiente que rente de forma sostenible, capaz de proveer la pensión de vejez requerida y, además, ser transferible a futuras generaciones (heredabilidad del capital), preservando así la continuidad patrimonial de la familia.
Beneficios del ahorro e inversión privados:
- Autonomía y control sobre el capital acumulado.
- Rentabilidad compuesta potencialmente superior a la indexación de las pensiones públicas.
- Cobertura frente al riesgo político-regulatorio (cambios en reglas de cálculo, edades, indexación).
- Liquidez y flexibilidad para ajustar la estrategia a cambios de ciclo y necesidades.
- Heredabilidad del patrimonio, imposible de replicar en sistemas puramente de reparto.
Con disciplina y un aporte constante del 10–20 % de los ingresos anuales, reinvirtiendo rendimientos y diversificando riesgos, se pueden alcanzar tasas de reemplazo privadas competitivas —e incluso superiores al 70 %— sin depender totalmente del Estado (Banco Mundial, 1994; OCDE, 2021).
Conclusión y nota editorial
Este artículo debe tomarse como un marco introductorio a un tema denso y con visiones ideológicas en abierta contraposición. Mi objetivo es ofrecer un punto de partida práctico y basado en datos para que cualquier profesional diseñe su estrategia de retiro con cabeza fría y foco en resultados.
A partir de aquí, seguiré publicando entregas específicas sobre cómo construir un fondo pensional o un patrimonio que garantice ingresos suficientes durante el retiro, combinando metodología, fórmulas y casos reales. La serie cubrirá, entre otros, los siguientes frentes operativos:
- Diagnóstico personal: tasa de reemplazo objetivo, brecha de retiro, horizonte temporal y simulador de escenarios.
- Ingeniería de portafolio: asignación estratégica por ciclo de vida (glide‑path), diversificación global, control de costos (TER) y política de rebalanceo.
- Vehículos y fiscalidad: cuentas con diferimiento/exención, orden óptimo de aportes y límites por jurisdicción.
- Gestión de riesgos: longevidad (renta vitalicia vs. retiro programado), secuencia de retornos (bucket strategy), inflación (activos reales) y riesgo cambiario.
- Gobernanza y disciplina: IPS (investment policy statement), automatización de aportes, métricas de seguimiento y umbrales de revisión.
- Plan patrimonial: testamentaría, designación de beneficiarios, coberturas (vida, invalidez, dependencia) y estructuras legales.
En síntesis: no depender del pilar público es una decisión prudencial. Incluir un pilar privado en su plan de vida financiera no es opcional; es estratégico para preservar autonomía y calidad de vida en un contexto en el que lo público será, cada vez más, asistencial. La hoja de ruta mínima es clara: fijar una tasa de ahorro (15–20 % del ingreso), elegir vehículos diversificados y de bajo costo, automatizar aportes y revisar anualmente. El mejor momento para empezar fue ayer; el segundo mejor momento es ahora.
Referencias
- Banco Mundial. (1994). Averting the Old Age Crisis: Policies to Protect the Old and Promote Growth. Oxford University Press.
- Banco Mundial. (2019). Global Monitoring Report on Financial Protection and Social Security.
- Bloom, D. E., Canning, D., & Fink, G. (2015). Implications of population aging for economic growth. Oxford Review of Economic Policy, 26(4), 583–612.
- Börsch‑Supan, A. (2004). The German Retirement System. MEA Discussion Papers.
- Ebbinghaus, B. (2011). The Varieties of Pension Governance. Oxford University Press.
- OCDE. (2021). Pensions at a Glance 2021: OECD and G20 Indicators. OECD Publishing.
- OCDE. (2022/2023). Pensions at a Glance (ediciones recientes).
- SSA (U.S. Social Security Administration). Historical Background and Development of Social Security.
- Chile: Decreto Ley 3.500 de 1980 (implementado 1981).
- Australia: Superannuation Guarantee (Administration) Act, 1992.
- Suecia: Pension Reform 1998–2000 (NDC + Premium Pension).
- México: Ley de los Sistemas de Ahorro para el Retiro (1997); Reforma 2020.
- Colombia: Ley 100 de 1993 (RAIS).
- Alemania: Altersvermögensgesetz (Riester), 2001.
- Reino Unido: Pensions Act 2008 (auto‑enrolment desde 2012).
- Estados Unidos: Revenue Act 1978 (401(k)); Taxpayer Relief Act 1997 (Roth IRA).
- España: Régimen fiscal de Planes y Fondos de Pensiones (modificado en múltiples leyes desde los 90).

Demás Artículos Relacionados

La pensión como proyecto personal, no como expectativa pasiva

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero