
Inversión en Inmuebles No Cotizados
Introducción
La inversión en bienes raíces no cotizados —propiedades residenciales, comerciales u oficinas— es una de las estrategias más consolidadas para la construcción de patrimonio. Sin embargo, a diferencia de otros activos financieros, el mercado inmobiliario está a menudo envuelto en una narrativa de intuición, oportunidad y «olfato» para los negocios. Este enfoque, aunque popular, deja a los inversores expuestos a decisiones emocionales, burbujas de mercado y errores costosos que pueden comprometer su capital.
El éxito sostenido en la inversión inmobiliaria no depende de la suerte, sino de la disciplina. Los inversores institucionales y los profesionales financieros no compran propiedades basándose en sentimientos; lo hacen utilizando modelos cuantitativos, proyecciones rigurosas y una gestión metódica del riesgo. Tratan cada propiedad como lo que es: un activo financiero cuyo valor se deriva de su capacidad para generar flujos de caja futuros.
Esta guía está diseñada para cerrar la brecha entre el enfoque amateur y el análisis profesional. Su propósito es ofrecer un marco técnico y replicable para evaluar cualquier oportunidad de inversión inmobiliaria. A lo largo de estas secciones, usted aprenderá a:
- Descomponer una inversión en sus componentes fundamentales: flujos de caja operativos, financiación y valor de reversión.
- Aplicar modelos de valuación estándar en la industria, como el Valor Presente Neto (VPN) a través del descuento de flujos de caja (DCF).
- Utilizar métricas clave como la Tasa de Capitalización (Cap Rate) y el Retorno sobre Efectivo (Cash-on-Cash Return) para comparar oportunidades.
- Identificar y cuantificar los riesgos a través de análisis de sensibilidad y pruebas de estrés.
Al dominar este modelo, podrá tomar decisiones de inversión basadas en datos y análisis robustos, transformando la forma en que aborda la creación de riqueza a través de los bienes raíces.
Alcance y Convenciones
Esta es una guía técnica diseñada para modelar la viabilidad económica de una inversión inmobiliaria. No constituye asesoría legal, fiscal o de inversión específica, ya que las regulaciones y condiciones del mercado varían significativamente por jurisdicción y cambian con el tiempo.
La metodología se fundamenta en los estándares de la planificación financiera profesional y el análisis de inversiones institucionales (CFP Board, 2022; CFA Institute, 2022). El criterio central es la evaluación de los flujos de efectivo y los riesgos del activo en un horizonte de tiempo definido, documentando siempre los supuestos y aplicando un margen de seguridad.
Convenciones para un Análisis Consistente
- Nominal vs. Real: Todos los cálculos deben realizarse en un mismo marco. O se trabaja todo en términos nominales (que incluyen la inflación) o todo en términos reales (que la descuentan). Mezclarlos invalida el análisis.
- Tasas de Interés: Siempre se debe especificar si una tasa es nominal o efectiva y su periodicidad (ej., 9% Efectivo Anual).
- Datos Locales: Los ejemplos numéricos son solo ilustrativos. Es imperativo reemplazarlos con datos reales del mercado local.
- Análisis de Escenarios: Para gestionar la incertidumbre, es fundamental analizar diferentes escenarios (base, optimista y adverso) en lugar de depender de un único pronóstico (Dalton et al., 2023).
Marco Técnico y Definiciones Clave para el Inversionista
Para evaluar una propiedad como un activo financiero, es esencial dominar el siguiente léxico:
- Flujo de Efectivo por Arriendo (Rental Cash Flow): Es el ingreso neto generado por la propiedad. Se calcula como el total de arriendos recibidos menos todos los gastos operativos (mantenimiento, seguros, impuestos, administración, etc.).
- Costo de Uso del Capital (User Cost of Capital): Es el costo económico anual de poseer la propiedad. Incluye los costos financieros (intereses), operativos, tributarios y el costo de oportunidad del capital invertido, menos la plusvalía esperada. Representa la «tasa de rentabilidad mínima» que la propiedad debe generar para ser viable.
- Tasa de Capitalización (Capitalization Rate o Cap Rate): Es la métrica de rentabilidad más importante del mercado. Se calcula dividiendo el Ingreso Operativo Neto (NOI – Net Operating Income) anual entre el precio de compra de la propiedad. Un Cap Rate más alto indica una mayor rentabilidad inicial (CFA Institute, 2022).
- Horizonte de Inversión (H): Son los años que se planea mantener la propiedad antes de su venta. Es un factor crítico para determinar el impacto de los costos de transacción y la acumulación de plusvalía.
- Tasa de Descuento (r): Representa el costo de oportunidad del inversionista. Es el rendimiento que podría obtener en una inversión alternativa con un perfil de riesgo comparable (ej., un portafolio diversificado de acciones y bonos). Se utiliza para traer todos los flujos de efectivo futuros a su valor de hoy.
- Construcción de Patrimonio (Equity Build-up): Es el aumento de la participación del inversionista en el activo a medida que se paga la hipoteca. Aunque inmoviliza capital, es una de las principales fuentes de retorno en la inversión inmobiliaria apalancada.
Modelo de Decisión: Valor Presente Neto (VPN) de la Inversión
El núcleo de cualquier análisis de inversión sofisticado es el cálculo del Valor Presente Neto (VPN o NPV – Net Present Value). Este modelo, basado en el descuento de flujos de efectivo (DCF), trae todos los flujos de efectivo futuros esperados de la inversión a su valor de hoy, usando la tasa de descuento personal del inversionista ().
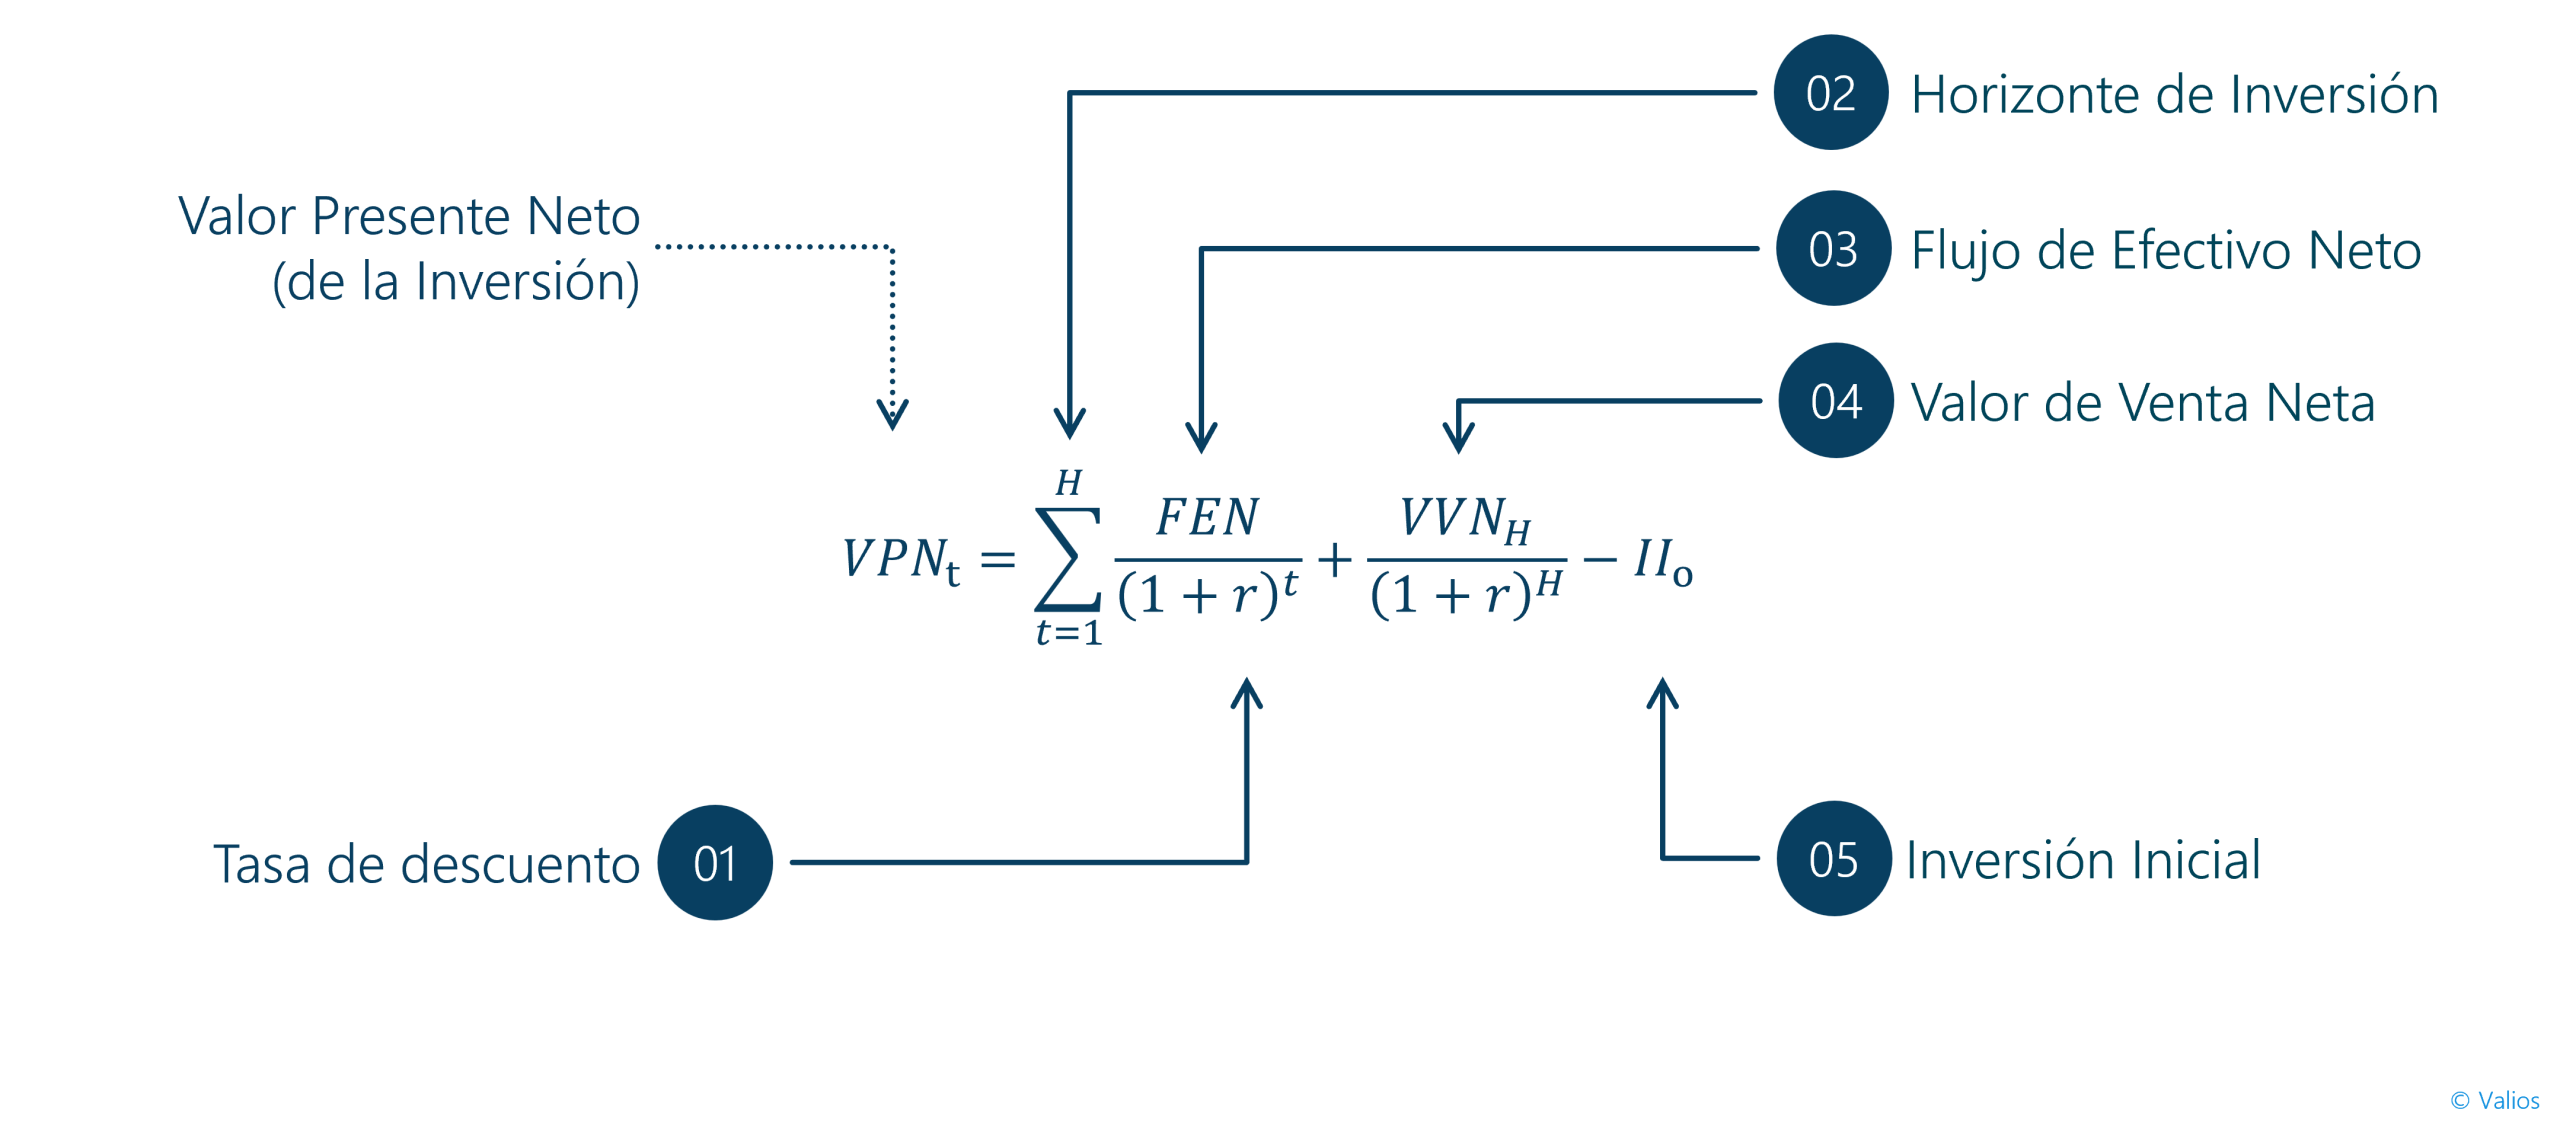
La interpretación es directa y financieramente rigurosa:
- Si VPN > 0, la inversión se proyecta para generar un rendimiento superior al costo de oportunidad () y, por lo tanto, crea valor para el inversionista.
- Si VPN < 0, la inversión no cumple con la rentabilidad mínima exigida y debería ser descartada.
Descomponiendo los Flujos de Efectivo del Inversionista
Para aplicar la fórmula del VPN, primero debemos proyectar cada componente del flujo de efectivo a lo largo del horizonte de inversión ().
Donde las variables clave son:
- H (Horizonte de Inversión): Es el número total de años que se planea mantener la propiedad antes de venderla. Define el período sobre el cual se proyectan y descuentan los flujos de efectivo operativos.
- r (Tasa de Descuento): Es la tasa de rendimiento mínima aceptable para el inversionista, o su costo de oportunidad. Refleja el riesgo de la inversión y el rendimiento de las alternativas disponibles. Se utiliza para calcular el valor presente de todos los flujos de efectivo futuros.
Para entender y aplicar este modelo, debemos proyectar cada uno de sus tres componentes principales.
Componente 1: La Inversión Inicial (Desembolso en t=0)
Este es el capital total que el inversionista debe desembolsar para adquirir la propiedad. Ocurre en el momento cero ().

- Cuota Inicial (CI): Es la porción del precio de compra que no es financiada por el banco; es el capital propio del inversionista.
- Gastos de Cierre (GC₀): Son todos los costos asociados a la transacción, como gastos notariales, de registro, impuestos de transferencia, avalúos y comisiones de originación del crédito.
Componente 2: Los Flujos de Efectivo Operativos (t=1 a H)
Estos son los flujos de efectivo netos que la propiedad genera cada año durante el periodo de tenencia.

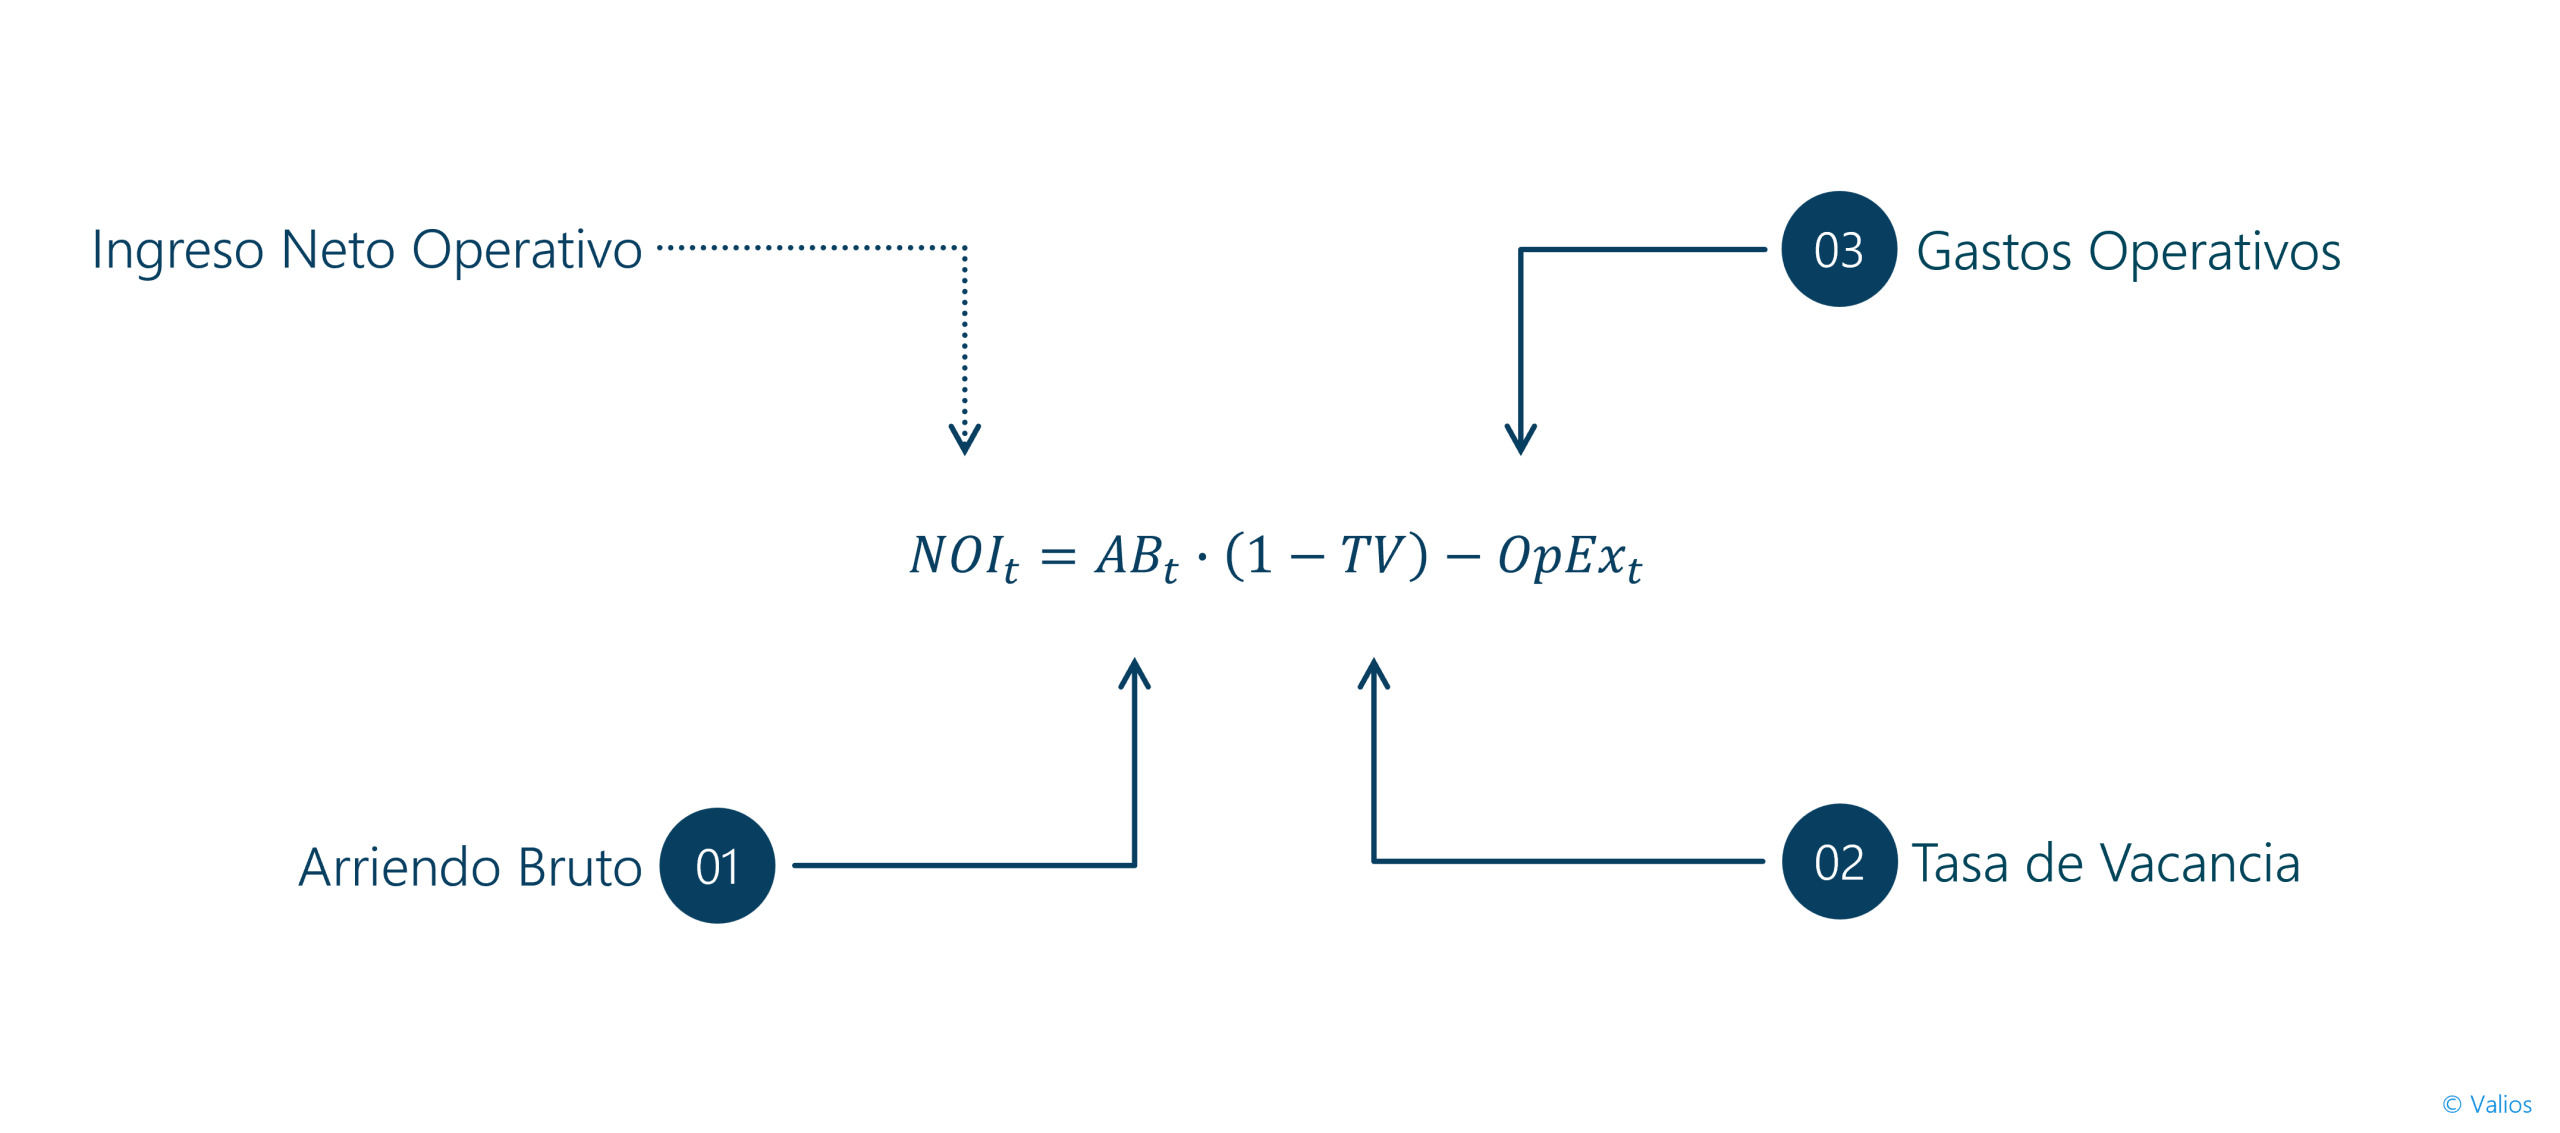
- Ingreso Operativo Neto (NOI): Es la rentabilidad de la propiedad antes de considerar la deuda.
- Gastos Operativos (OpEx): Incluyen todos los costos recurrentes para mantener la propiedad funcionando, como el impuesto predial, seguros, administración (HOA) y mantenimiento.
- Servicio de la Deuda: Es el pago total anual de la hipoteca.
- Reservas para CapEx (Capital Expenditures): Es una partida para provisionar fondos para futuras grandes inversiones que extienden la vida útil del activo (ej. cambio de cubierta, remodelaciones mayores), que no son gastos operativos recurrentes.
Componente 3: El Flujo de Efectivo de Salida (Reversión de Capital en t=H)
Este es el efectivo neto que el inversionista recibe en el año final () al vender la propiedad.
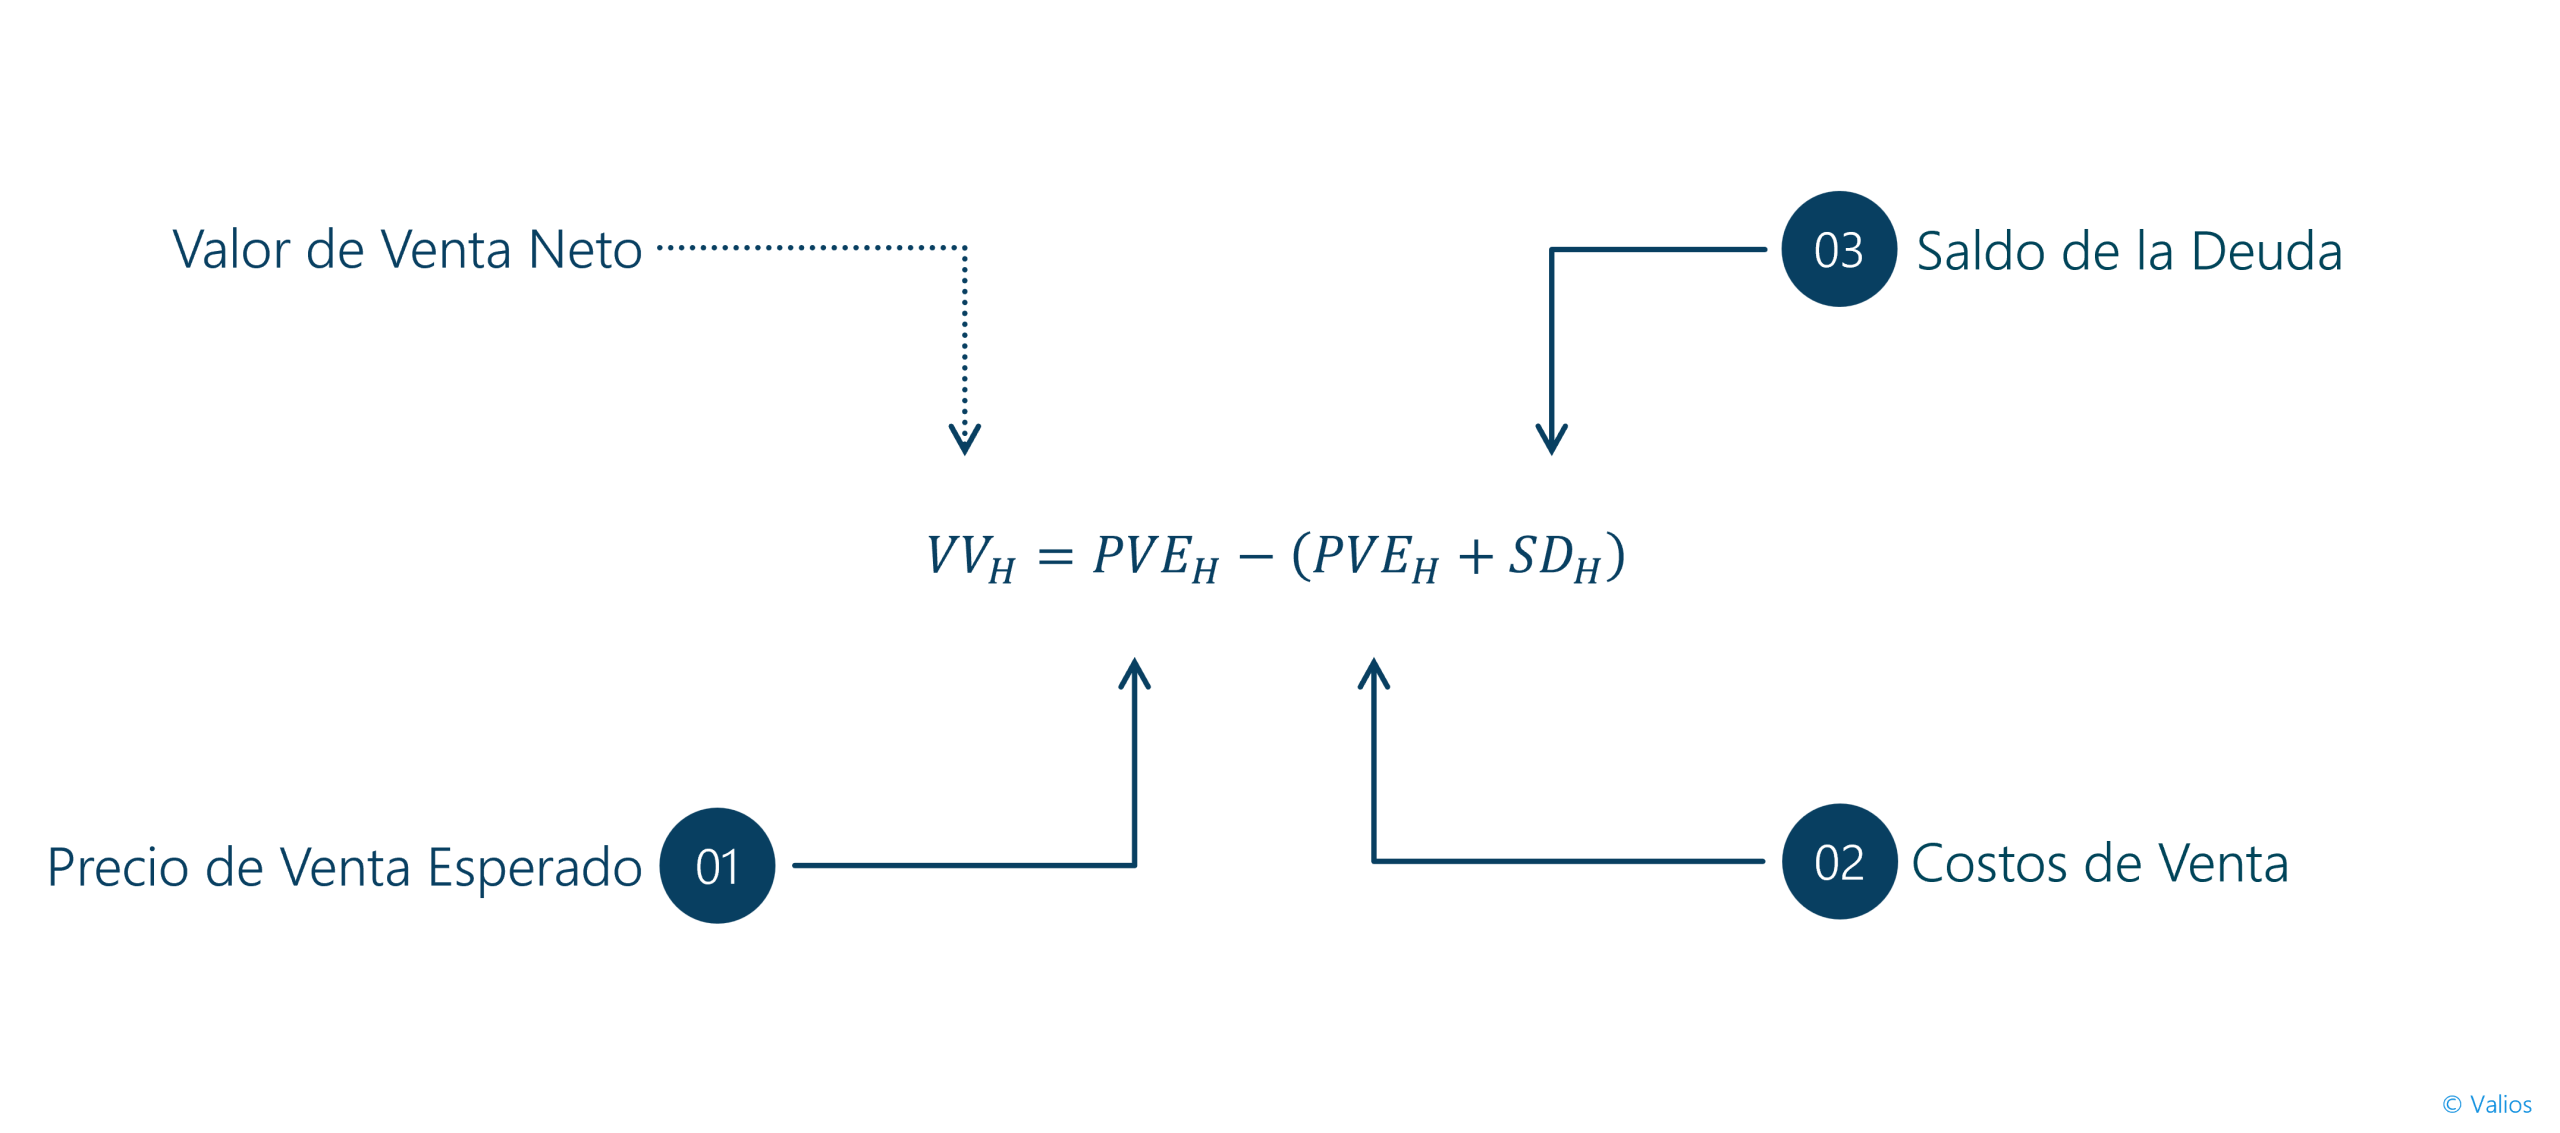
- Precio de Venta Esperado (P_H): Es el valor de mercado proyectado para la propiedad al final del horizonte de inversión.
- Costos de Venta (CV_H): Incluyen la comisión de la agencia inmobiliaria, gastos legales e impuestos sobre la ganancia de capital.
- Saldo de la Deuda (SD_H): Es el monto del préstamo hipotecario que aún queda por pagar en el momento de la venta.
Métricas Clave de Rentabilidad y Análisis
Además del VPN, los inversionistas profesionales utilizan estas métricas para evaluar y comparar propiedades:
Tasa de Capitalización (Cap Rate):
- Fórmula:
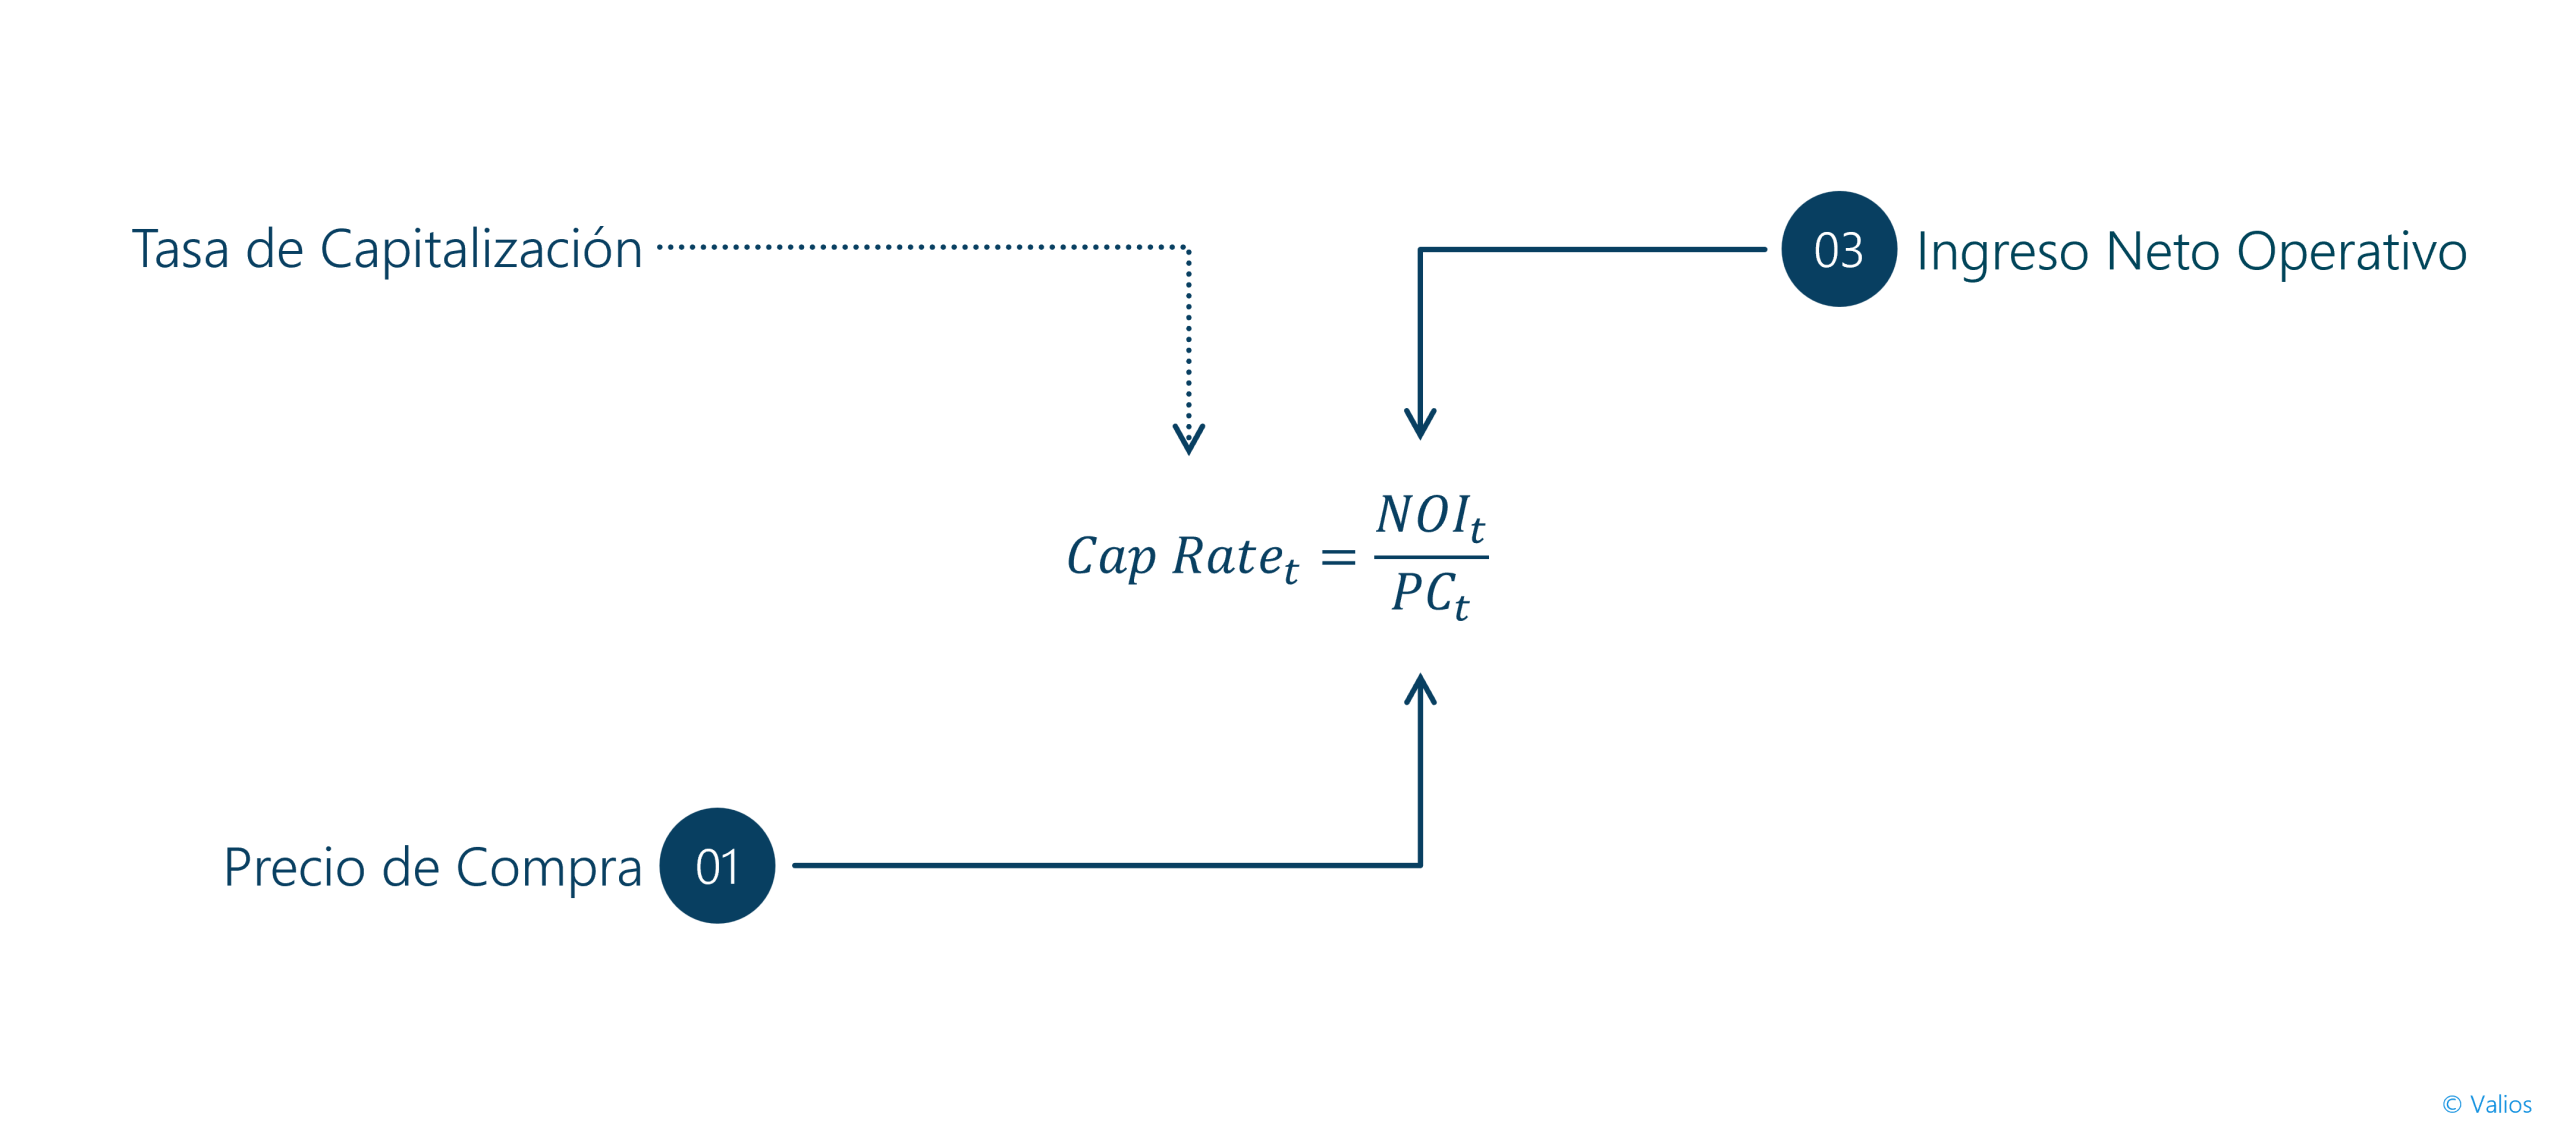
- Uso: Es el «pulso» del mercado. Permite comparar rápidamente la rentabilidad de diferentes propiedades, independientemente de la financiación. Un Cap Rate del 8% significa que la propiedad genera un 8% de su valor en ingresos netos cada año, antes de pagar la deuda.
Retorno sobre Efectivo (Cash-on-Cash Return):
- Fórmula:
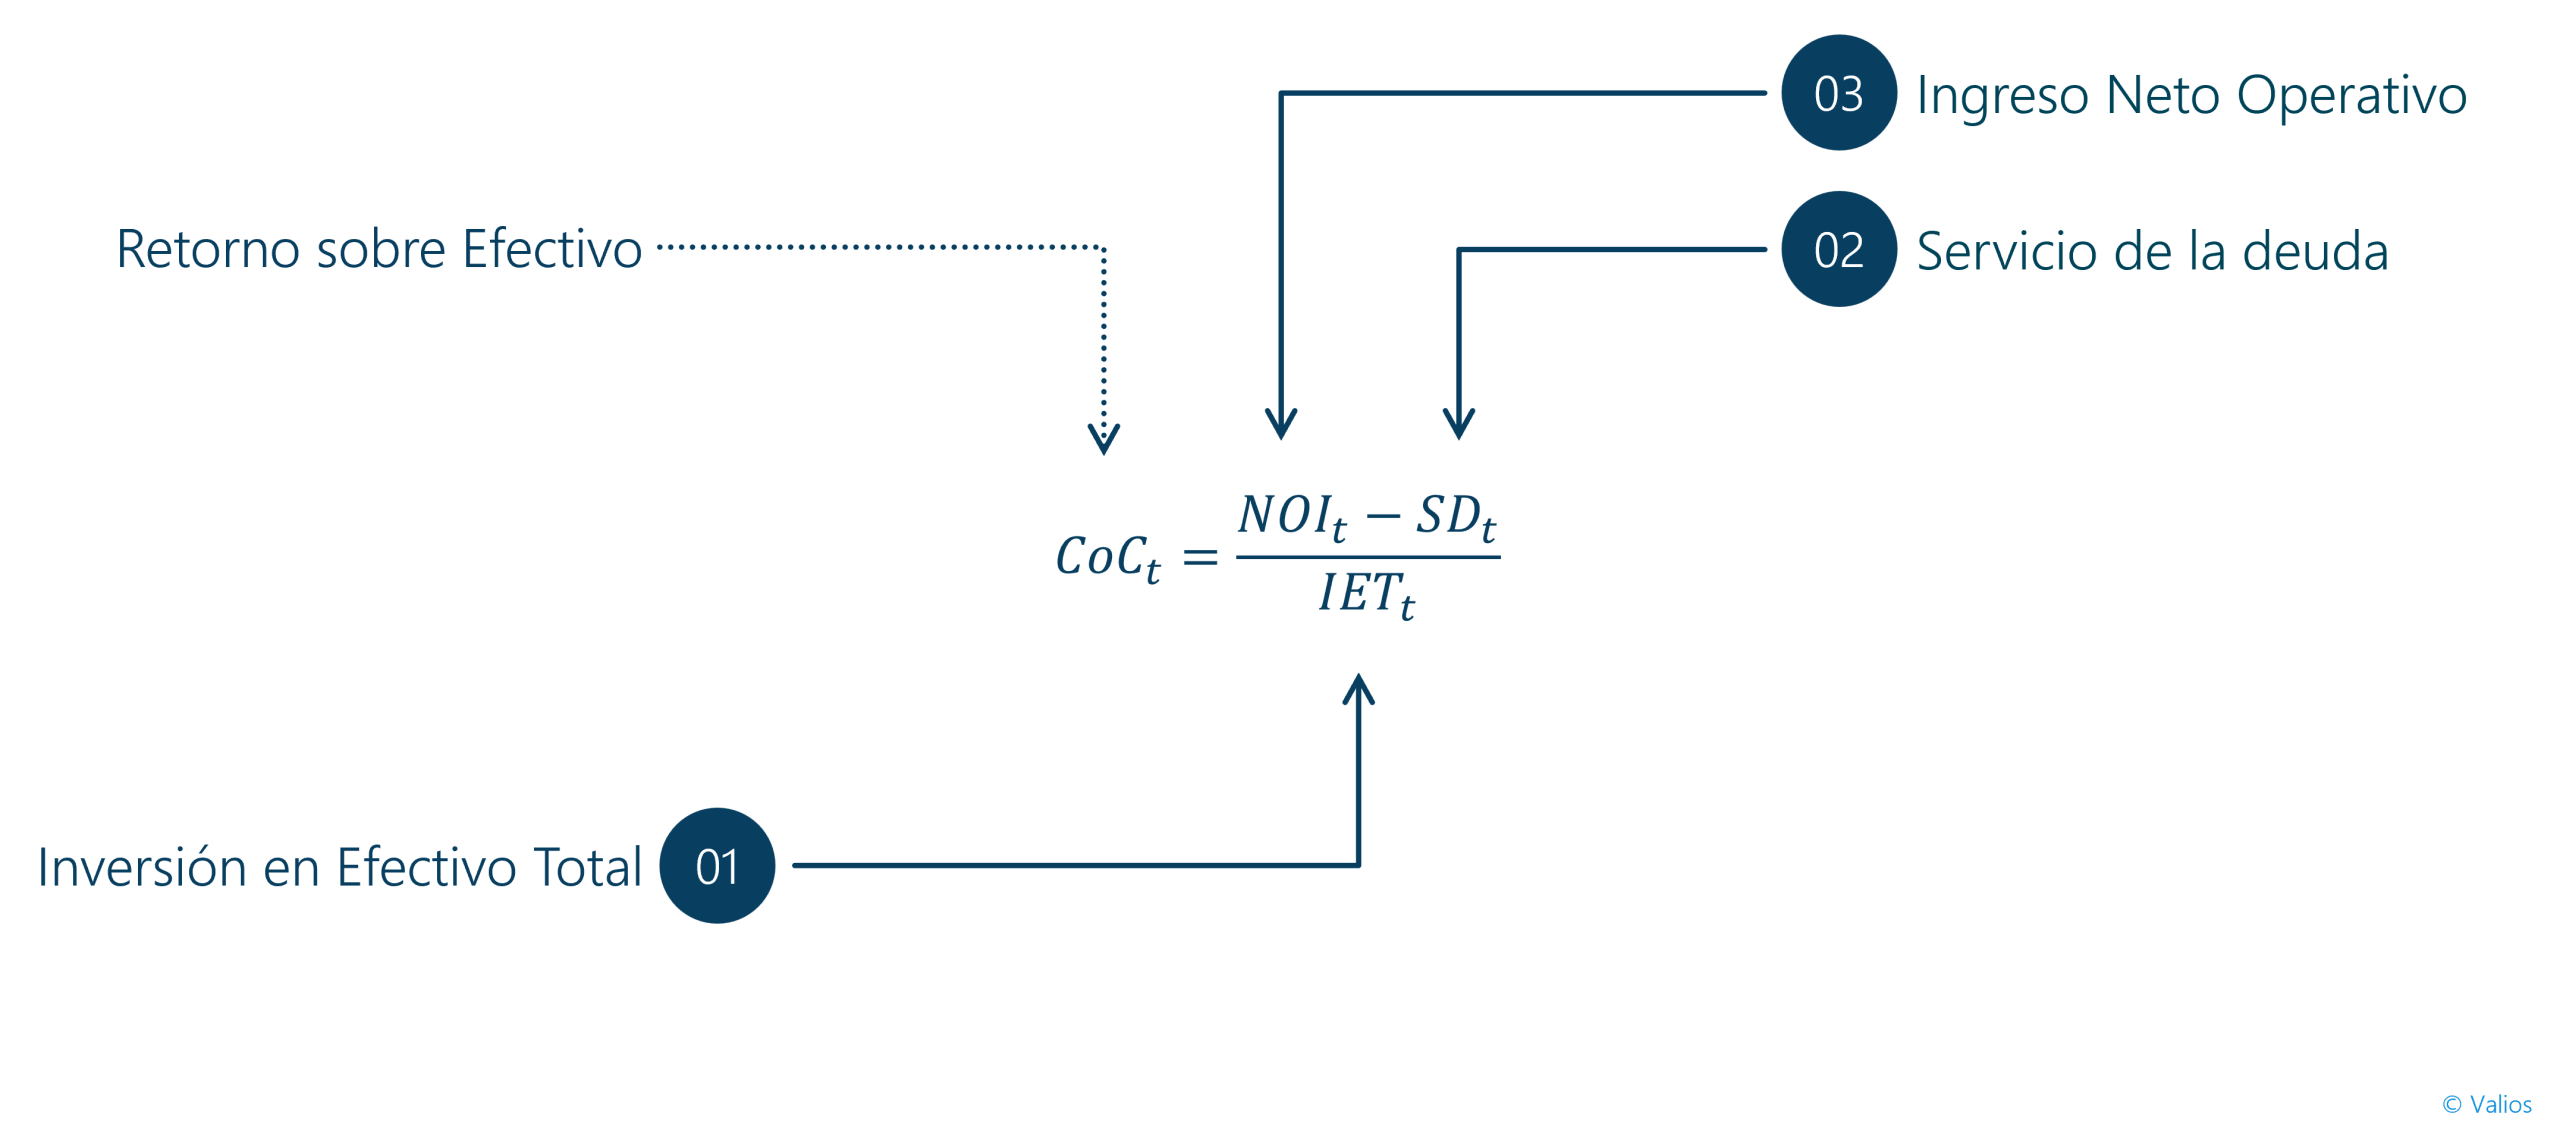
- Uso: Mide la rentabilidad directa sobre el capital realmente desembolsado. Es una métrica crucial para inversionistas que usan apalancamiento (Dalton & Langdon, 2023).
Análisis del Inmueble y del Mercado
Una propiedad es tan buena como su capacidad para generar demanda de arriendo y plusvalía. Evalúe estos factores:
- Fuerzas Macro y de Crédito: Las tasas de interés, la inflación, el crecimiento del empleo y las condiciones de crédito definen el ciclo inmobiliario.
- Microlocalización y Entorno: La demanda es impulsada por la accesibilidad a centros de empleo, la seguridad, la calidad de los servicios públicos, los colegios y los proyectos de infraestructura.
- Atributos del Inmueble: Analice el área útil, la distribución, la calidad de los acabados, la eficiencia energética y el estado de mantenimiento. Un diagnóstico técnico es indispensable.
- Condiciones del Mercado de Arriendo: Investigue los niveles de vacancia, los cánones de arriendo para propiedades similares y el perfil de los inquilinos en la zona.
- Riesgos Físicos y Legales: Valide la exposición a desastres naturales, el saneamiento de títulos, el cumplimiento de normativas urbanísticas y la salud financiera de la copropiedad (CFP Board, 2022).
El Proceso de Análisis del Inversionista: Paso a Paso
- Definir Estrategia y Criterios: Establezca su horizonte de inversión (), su rentabilidad mínima exigida () y sus criterios de selección.
- Investigación de Mercado: Analice los Cap Rates, precios por metro cuadrado y tendencias de arriendo en sus submercados objetivo.
- Modelado Financiero: Para cada propiedad candidata, construya una proyección de flujos de efectivo a 10 años. Calcule el VPN, la Tasa Interna de Retorno (TIR), y el Retorno sobre Efectivo.
- Análisis de Sensibilidad y Estrés: Modifique sus supuestos clave (tasa de vacancia, crecimiento del arriendo, tasa de interés futura) para entender los riesgos y definir su margen de seguridad.
- Debida Diligencia (Due Diligence): Si los números son atractivos, proceda con una investigación exhaustiva del inmueble a nivel técnico, legal y financiero.
- Toma de Decisión y Negociación: Presente una oferta basada en su valuación, no en el precio de lista. El precio que paga es un determinante clave del rendimiento final (Graham, 2006).
Errores Frecuentes y Riesgos Clave
- Subestimar los Gastos: El error más común es ser demasiado optimista con los costos de mantenimiento, vacancia y CapEx. Una regla conservadora es estimar los gastos operativos en un 40-50% del ingreso bruto por arriendo.
- Ignorar la Gestión: Un inmueble no es una inversión pasiva. Requiere tiempo y esfuerzo para gestionar inquilinos, reparaciones y finanzas.
- Excesivo Apalancamiento: Usar demasiada deuda aumenta el riesgo de forma exponencial. Un flujo de efectivo negativo puede llevar rápidamente a una venta forzada.
- Riesgo de Liquidez: Los bienes raíces son activos poco líquidos. Vender puede tomar meses y tener costos significativos. No invierta capital que pueda necesitar en el corto plazo.
- Sesgos Conductuales: Los inversionistas deben ser conscientes de sesgos como el anclaje, el exceso de confianza y el comportamiento de rebaño, que pueden llevar a decisiones irracionales (Housel, 2020; CFP Board, 2022b).
Conclusiones
La inversión en bienes raíces no cotizados ofrece un potencial significativo para la generación de flujos de efectivo y la apreciación del capital, pero está intrínsecamente ligada a riesgos de mercado, operativos y de liquidez. El éxito en esta clase de activo rara vez es accidental; es el resultado de un enfoque disciplinado que reemplaza la especulación con el análisis.
El inversionista prudente debe actuar como un analista financiero: modelar rigurosamente los flujos de efectivo, aplicar un análisis de sensibilidad robusto, realizar una debida diligencia exhaustiva y, sobre todo, invertir con un margen de seguridad. Al adherirse a estos principios, la inversión inmobiliaria deja de ser una apuesta y se convierte en una estrategia calculada para la construcción de riqueza a largo plazo.
Referencias
- CFA Institute. (2022). CFA Program Curriculum Level II (Alternative Investments: Real Estate). Wiley.
- CFP Board. (2022a). Financial Planning Competency Handbook (3rd ed.). Wiley.
- CFP Board. (2022b). The Psychology of Financial Planning. Wiley.
- Dalton, M. A., & Langdon, J. (2023). Investment Planning (latest ed.). Money Education.
- Dalton, M. A., Dalton, J. F., & Langdon, J. (2023). Fundamentals of Financial Planning (latest ed.). Money Education.
- Graham, B. (2006). The Intelligent Investor (Rev. ed., annotated by J. Zweig). HarperBusiness.
- Housel, M. (2020). The Psychology of Money. Harriman House.

Demás Términos Relacionado con Fundamentos y Educación Financiera

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero