
Margen de Ahorro de Corto Plazo
(Short-Term Savings Margin)
Términos Equivalentes
- Tasa de ahorro operativo mensual
- Margen de liquidez disponible
- Índice de ahorro de corto plazo
- Short-Term Savings Margin (traducción literal del término anglosajón)
- Porcentaje de capacidad de ahorro inmediato
Introducción
El Margen de Ahorro de Corto Plazo es un indicador fundamental dentro de la planificación financiera personal y familiar, diseñado para medir la capacidad que tiene un hogar de generar ahorro cada mes, una vez cubiertos los gastos esenciales de subsistencia. Esta métrica no solo refleja la salud financiera inmediata del flujo de efectivo operativo, sino que también permite evaluar el grado de eficiencia en el uso del ingreso disponible y el potencial de acumulación de liquidez.
Este ratio cumple un rol estratégico en la construcción del patrimonio, ya que una tasa constante de ahorro mensual permite fortalecer el fondo de emergencia, amortizar deudas sin presión excesiva, prepararse para imprevistos y habilitar oportunidades futuras de inversión. En otras palabras, es la puerta de entrada a una vida financiera organizada, resiliente y con proyección de crecimiento.
Definición del Ratio
El Margen de Ahorro de Corto Plazo se define como el porcentaje del ingreso mensual disponible que no se destina al pago de los gastos esenciales y que, por tanto, está libre para ser dirigido al ahorro, a la constitución de reservas líquidas o a decisiones estratégicas como pagos extraordinarios de deuda, acumulación patrimonial o planificación de corto plazo.
Este ratio se enfoca exclusivamente en el flujo de caja operativo básico. No incorpora inversiones o amortizaciones voluntarias fuera del esquema habitual, sino que busca representar la eficiencia real del manejo mensual del ingreso en relación con los gastos imprescindibles.
Fórmula del Ratio
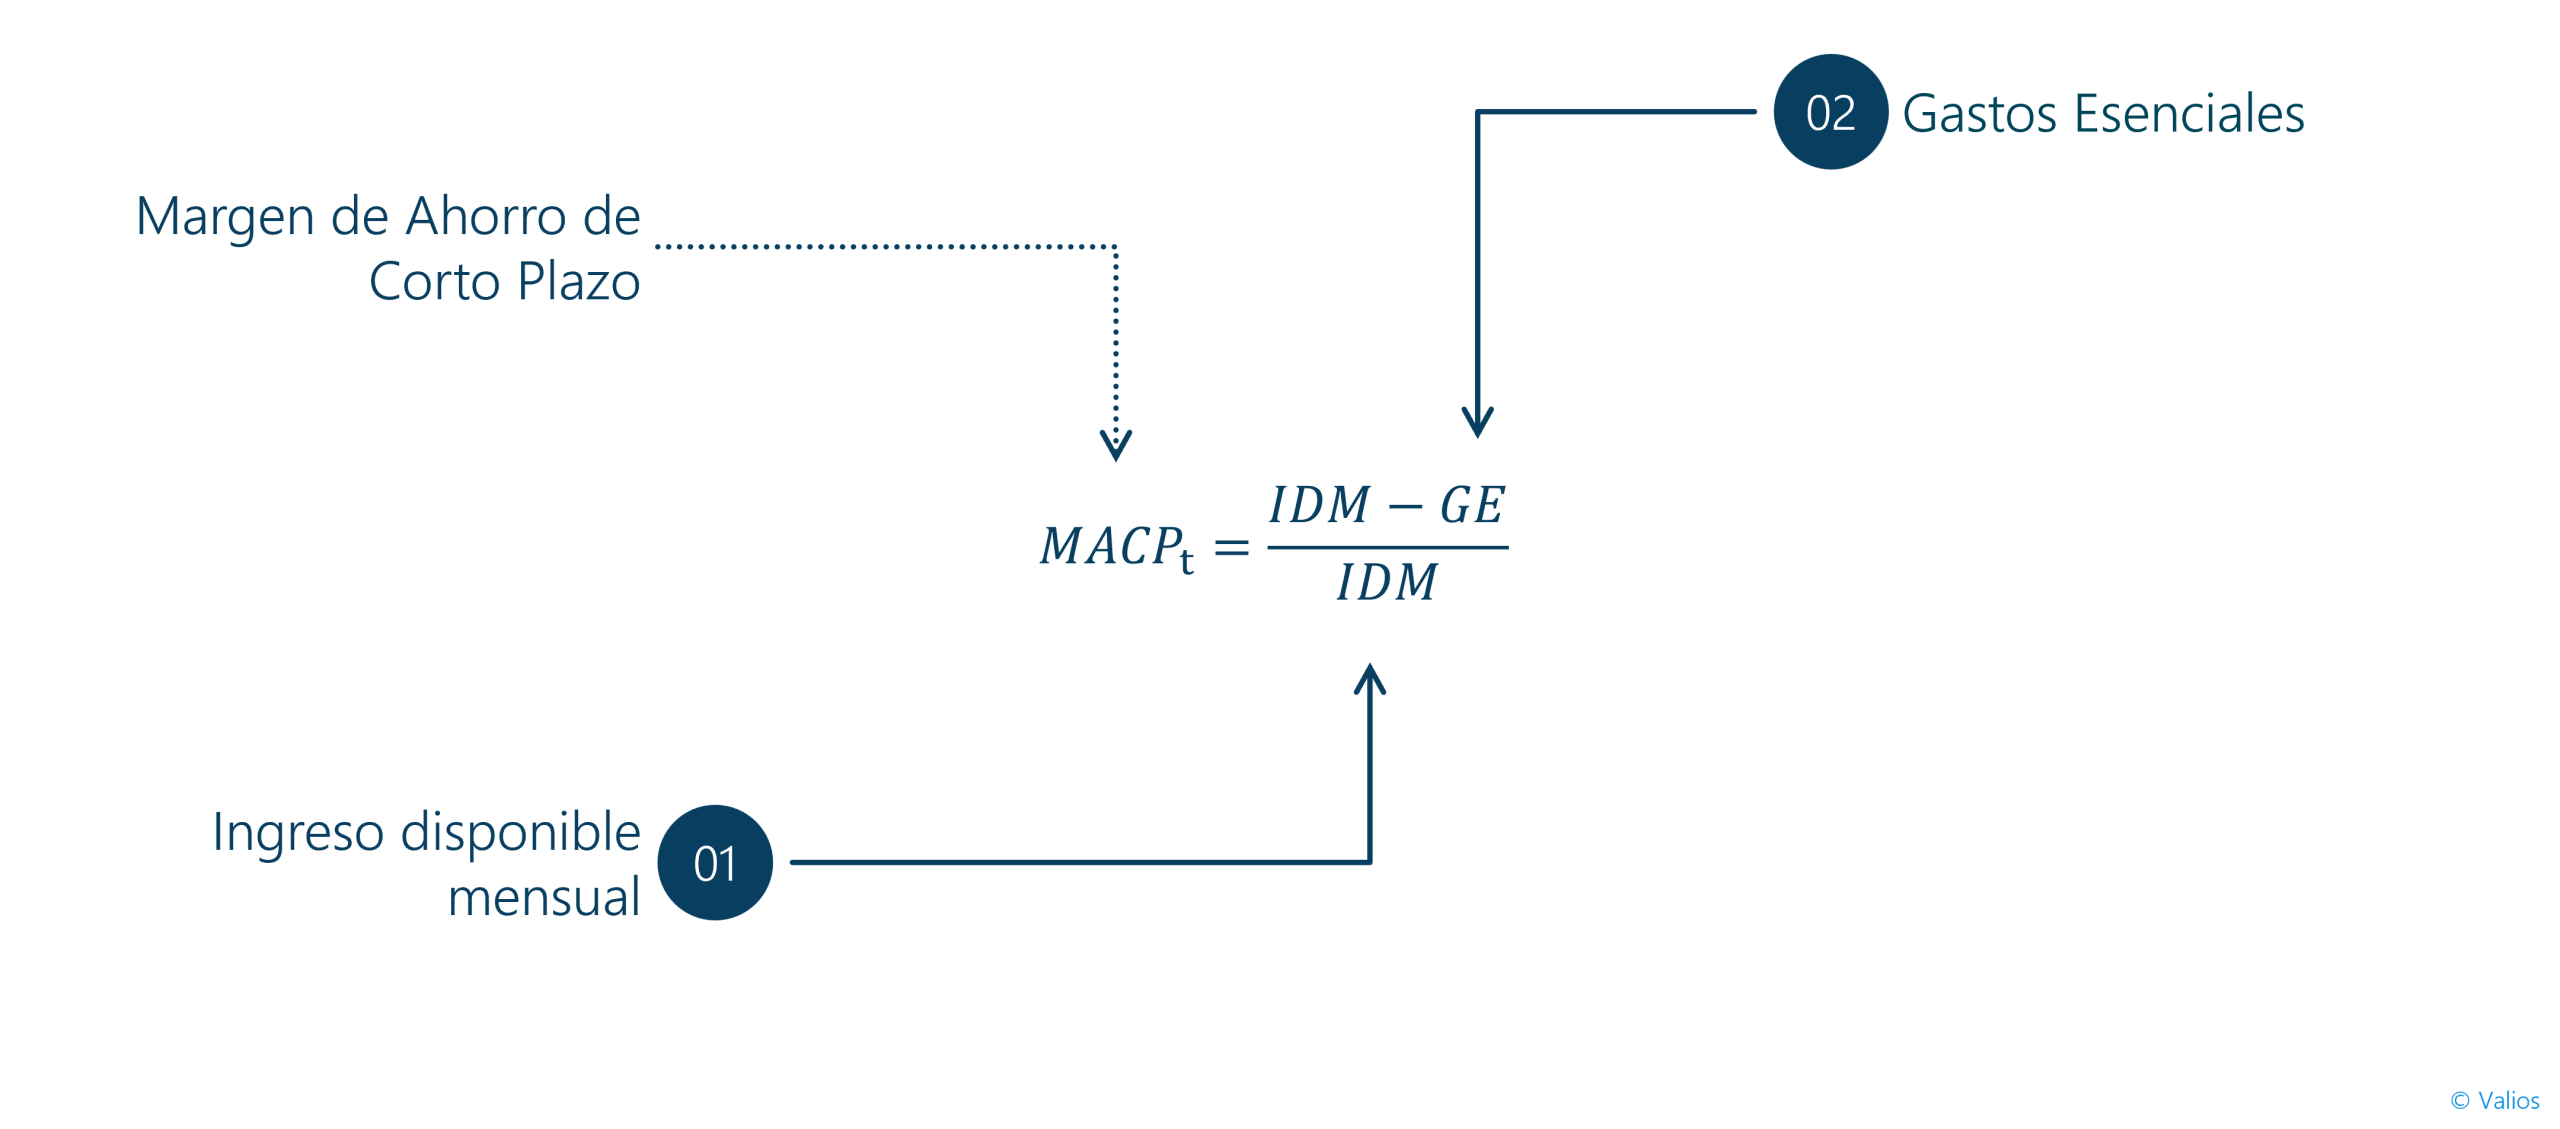
Ingreso disponible mensual: Ingresos netos totales tras impuestos, aportes obligatorios y descuentos automáticos.
Gastos esenciales: Corresponden a las erogaciones necesarias para sostener el nivel de vida básico: vivienda (arriendo o hipoteca), servicios públicos, alimentación, salud, transporte mínimo, educación obligatoria y seguros vitales.
Interpretación y Umbrales de Referencia
- < 5%: margen crítico. El hogar opera sin capacidad de ahorro y está expuesto a endeudamiento por cualquier imprevisto.
- 5% – 15%: margen limitado. Hay cierto control del gasto, pero el ahorro aún es vulnerable.
- 15% – 25%: margen saludable. Permite construir un fondo de emergencia con constancia.
- 25%: margen óptimo. Refleja eficiencia financiera, flexibilidad ante cambios y potencial de inversión.
Estos umbrales son orientativos. Pueden adaptarse según el contexto económico, estructura familiar y objetivos personales. Lo importante es mantener una tendencia creciente o estable dentro de los rangos saludables.
Ejemplo Práctico
Una persona percibe:
- Ingreso disponible mensual: USD 3.500
- Gastos esenciales: USD 2.800
Margen = (3.500-2.800)/2.800 = 20%
Este resultado indica que el 20% del ingreso mensual queda libre tras cubrir los gastos esenciales. Este nivel se considera saludable y funcional para construir reservas y avanzar hacia metas de corto y mediano plazo.
Aplicación Estratégica
- Evaluar si el estilo de vida es sostenible con los ingresos actuales.
- Determinar la capacidad real de ahorro e inversión futura.
- Calcular la velocidad con que puede construirse el fondo de emergencia.
- Identificar cuellos de botella financieros en el presupuesto personal.
- Priorizar decisiones como amortizar deuda, crear reservas, diversificar ingresos o estabilizar el flujo de caja.
Limitaciones y Consideraciones
- No incluye gastos discrecionales: si estos son altos, el margen efectivo puede ser menor.
- Alta variabilidad mensual: es más útil si se promedia en tramos trimestrales o semestrales.
- Requiere disciplina en la clasificación de gastos esenciales vs. no esenciales.
- No sustituye otros indicadores como el análisis patrimonial, endeudamiento o rentabilidad personal.
Herramientas de Seguimiento
- Presupuesto mensual estructurado por categorías (esenciales, fijos, discrecionales, ahorro).
- Panel de Control (Dashboard) de flujo de efectivo mensual (manual o con app financiera).
- Registro de ahorro efectivo vs. ahorro teórico (según el ratio).
- Alertas de margen insuficiente (< 5%) y planificación de contingencia.
Relación con Otros Ratios
- Ratio Fondo de Emergencia: alimentado directamente por este margen.
- Tasa de Ahorro Total: integra este margen más ahorro extraordinario e inversión.
- Ratio Deuda/Ingreso: si este ratio es alto, puede reducir el margen disponible.
- Margen de autosuficiencia mensual: vinculado al grado de dependencia de ingresos activos.
Recomendaciones Prácticas
- Automatizar un % fijo del ingreso disponible hacia ahorro cada mes.
- Realizar revisiones trimestrales del presupuesto personal.
- Usar el margen primero para protegerse (fondo de emergencia) y luego para crecer (inversión).
- Si el margen es negativo o muy bajo, reducir gastos esenciales o aumentar ingresos inmediatos.
- No depender exclusivamente de este ratio: debe integrarse en un sistema de control financiero integral.
Conclusiones
El Margen de Ahorro de Corto Plazo es mucho más que una cifra mensual: es un reflejo del control financiero, del estilo de vida y de la disciplina económica personal. Su análisis y seguimiento regular permiten a cualquier persona avanzar de manera realista hacia metas financieras, evitar crisis por falta de liquidez y tomar decisiones de gasto más inteligentes. Es un pilar fundamental dentro de cualquier plan financiero sólido, accesible y sostenible en el tiempo.
Referencias
- CFP Board. (2021). Financial Planning Competency Handbook (2nd ed.). Wiley.
- Dalton, M. & Dalton, J. (2021). Fundamentals of Financial Planning (7th ed.). Money Education.
- Kitces, M. (2020). Emergency Fund Strategies and Liquidity Planning. Kitces.com.
- FPA Journal of Financial Planning.
- Housel, M. (2020). The Psychology of Money. Harriman House.
Demás Términos Relacionado con Fundamentos y Educación Financiera

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero