
Ratio de Liquidez Financiera Personal
Términos Equivalentes
- Ratio de liquidez inmediata
- Ratio de cobertura de gastos básicos con liquidez
- Índice de sostenibilidad financiera de corto plazo
- Liquidez personal (en sentido estricto)
- Personal Liquidity Ratio (en inglés)
- Liquidity Coverage Ratio for Households
- Liquidez mensual autosuficiente
Introducción
El Ratio de Liquidez Financiera Personal es un indicador fundamental que evalúa cuán preparada está una persona o familia para responder, de manera inmediata y sin depender de ingresos externos, a sus necesidades económicas básicas. Este ratio se basa exclusivamente en la disponibilidad de activos líquidos, es decir, recursos que pueden convertirse rápidamente en efectivo sin pérdida de valor o penalización por rescate anticipado. Su función es revelar la capacidad de hacer frente a emergencias financieras repentinas, interrupciones laborales, gastos inesperados o eventos de salud, sin recurrir al endeudamiento ni comprometer inversiones de largo plazo.
Desde la perspectiva de la planificación financiera personal, este ratio constituye un pilar para la construcción de una vida económica resiliente y libre de estrés financiero. También es una métrica clave dentro del diagnóstico financiero inicial y una referencia básica para establecer prioridades de ahorro, planificación de liquidez y construcción de un fondo de reserva que respalde la estabilidad del hogar en el corto plazo.
Definición del Ratio
El Ratio de Liquidez Financiera Personal es una herramienta cuantitativa de análisis financiero personal que expresa la proporción entre los activos líquidos que posee un individuo y sus gastos mensuales esenciales. El resultado representa cuántos meses podría sostenerse una persona sin generar ingresos adicionales, únicamente utilizando su liquidez disponible.
Se considera una métrica de gestión conservadora, dado que su cálculo excluye inversiones de mediano o largo plazo y se enfoca exclusivamente en recursos de disponibilidad inmediata. Es especialmente útil en contextos económicos volátiles, en planificación de contingencia, y como primer paso antes de asumir compromisos financieros de mayor duración, como adquirir deudas o invertir en activos ilíquidos.
Fórmula del Ratio
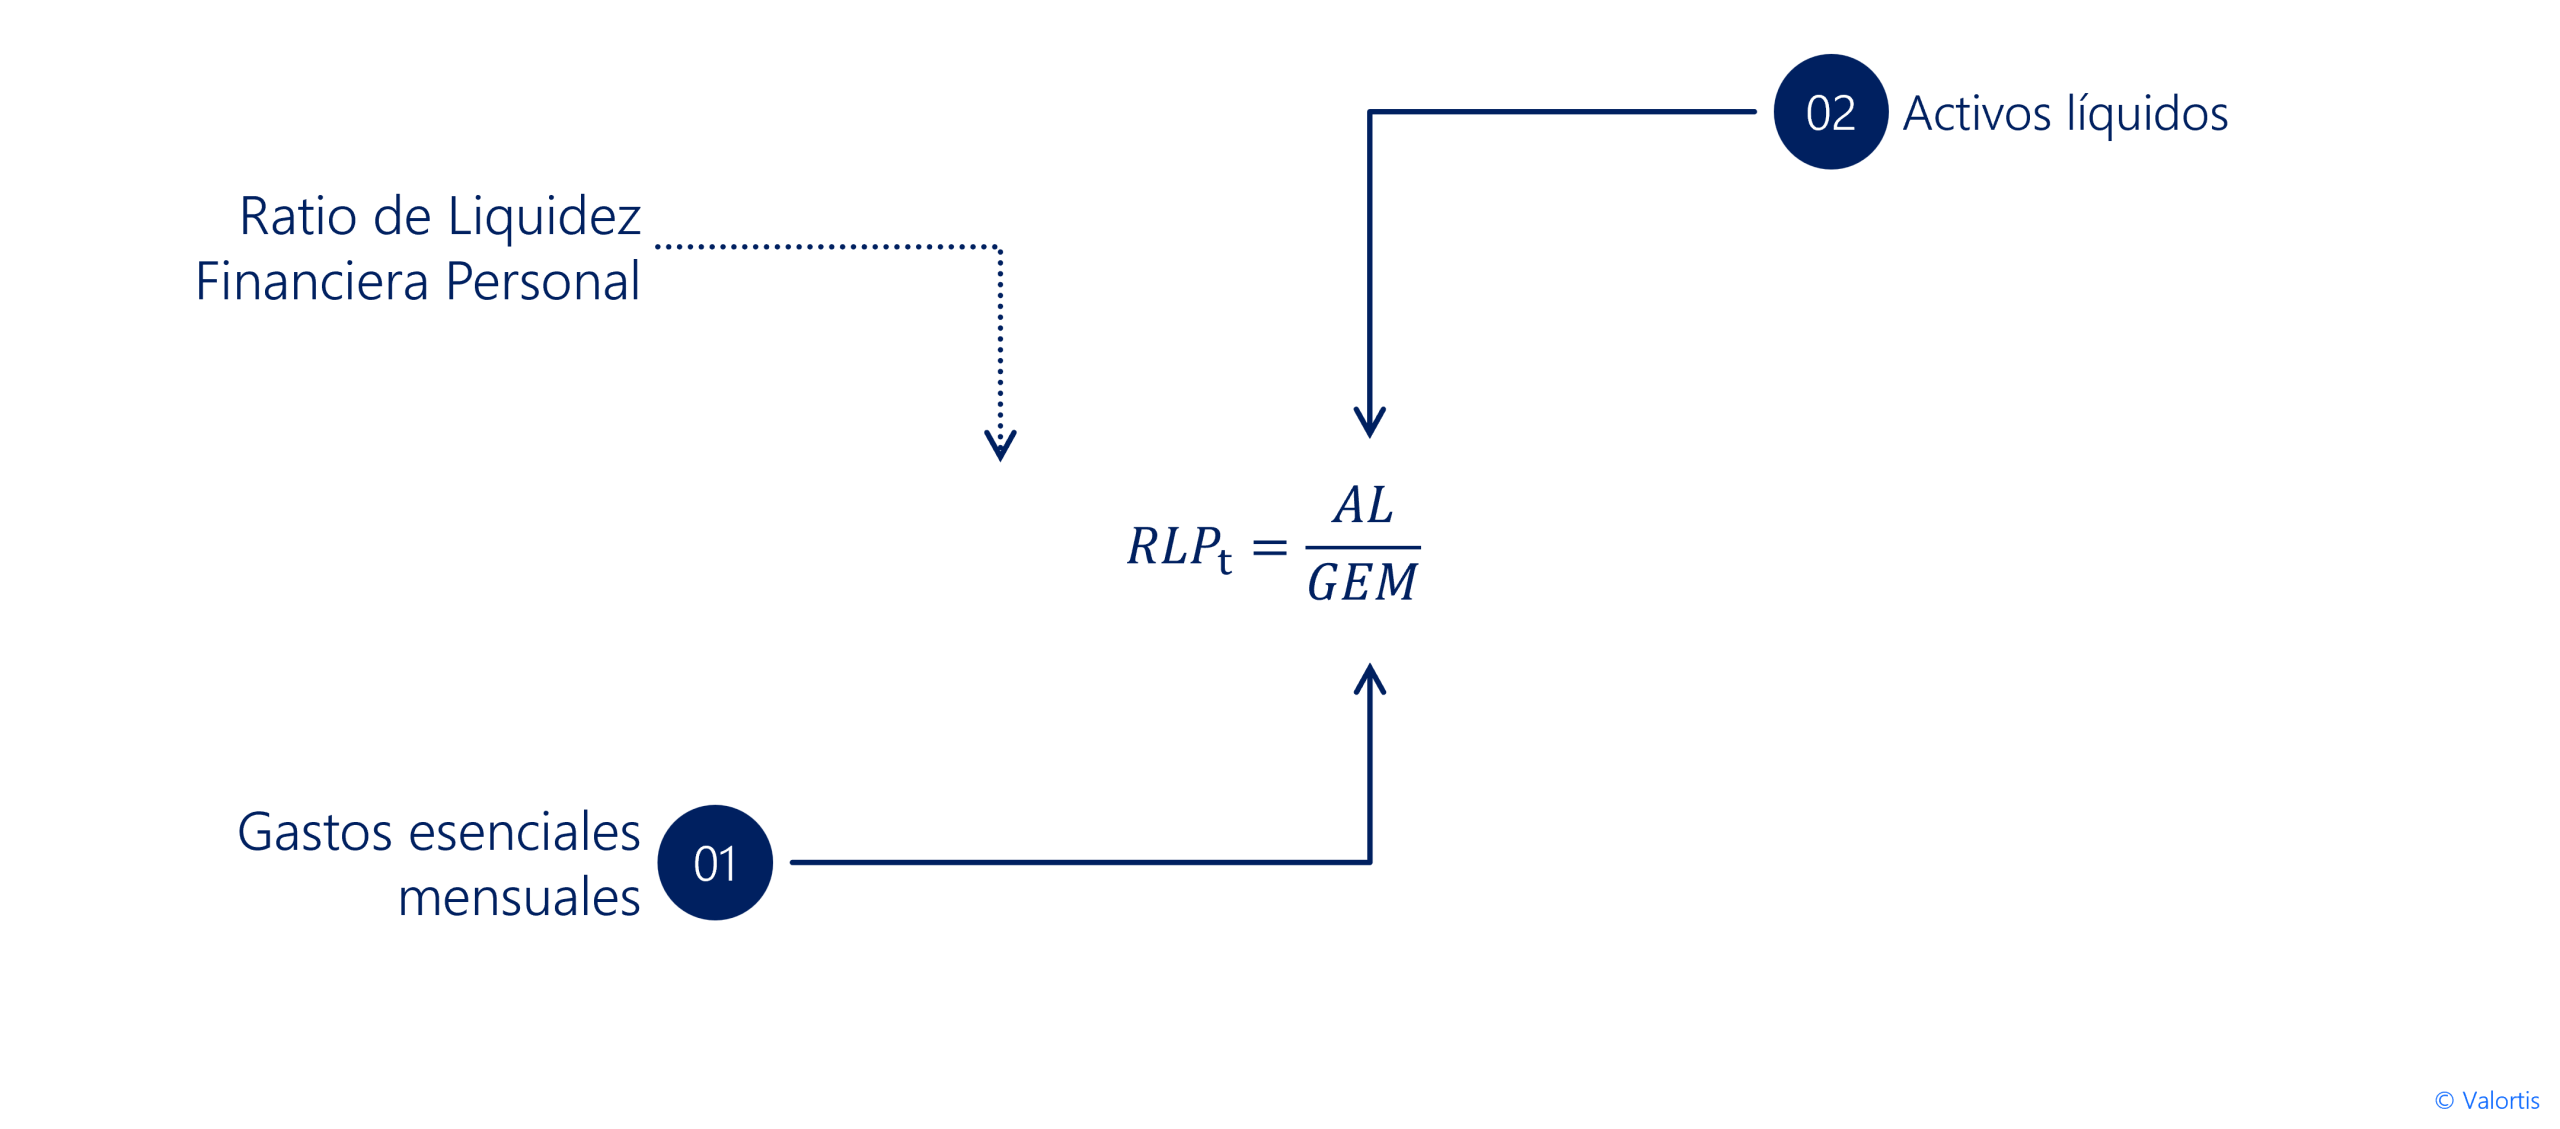
Activos líquidos disponibles:
Incluyen todos los recursos financieros que pueden utilizarse de manera inmediata o en un plazo muy breve (normalmente inferior a 48 horas) sin pérdida significativa:
- Efectivo disponible
- Saldos en cuentas corrientes y de ahorro
- Depósitos a la vista sin penalidad
- Fondos del mercado monetario
- Plataformas fintech con disponibilidad instantánea (siempre que estén respaldadas y sin riesgo de capital)
Gastos esenciales mensuales:
Comprende únicamente los gastos indispensables para mantener la vida cotidiana básica:
- Vivienda (alquiler o cuota hipotecaria)
- Alimentación y servicios de primera necesidad
- Servicios públicos (agua, electricidad, gas, comunicaciones)
- Transporte funcional (transporte público, gasolina, mantenimiento básico)
- Seguros fundamentales (salud, vida, vivienda)
- Salud (medicamentos, consultas básicas)
Nota: No se consideran gastos de entretenimiento, compras no recurrentes, ni pagos de tarjetas de crédito más allá del mínimo vital.
Interpretación y Umbrales de Referencia
El valor obtenido del ratio permite clasificar la situación de liquidez de una persona en diferentes niveles de seguridad:
- < 1 mes: Alta exposición al riesgo financiero. La persona apenas cuenta con respaldo inmediato y podría enfrentar dificultades serias ante cualquier interrupción de ingresos.
- 1 a 2 meses: Zona de vulnerabilidad moderada. Se cuenta con cierta protección, pero es insuficiente para afrontar contingencias prolongadas. Se recomienda fortalecer la liquidez con prioridad.
- 3 a 6 meses: Zona de estabilidad financiera. Nivel recomendado para la mayoría de los perfiles que dependen de un ingreso fijo.
- Más de 6 meses: Excelente salud financiera de corto plazo. Este nivel permite enfrentar transiciones laborales, emergencias médicas o ajustes de vida sin afectar otras metas financieras.
Ajuste por perfil de ingreso:
- Personas con ingresos variables o autónomos deben situarse idealmente por encima de los 6 meses.
- Hogares monodependientes o con hijos pequeños deberían aspirar a tener entre 4 y 6 meses.
- Jóvenes profesionales con alta empleabilidad y baja carga familiar podrían tolerar ratios de 2-3 meses.
Ejemplo Práctico
Supongamos el siguiente escenario:
- Activos líquidos: USD 9.000
- Gastos mensuales esenciales: USD 2.000
Cálculo: 9.000 / 2.000 = 4.5
Interpretación: Esta persona tiene un respaldo suficiente para cubrir durante 4,5 meses todos sus gastos básicos sin generar nuevos ingresos. Se considera en una zona de seguridad moderada a alta. Podría incluso iniciar estrategias de inversión sin comprometer su estabilidad inmediata.
Aplicación Estratégica
Este ratio es esencial en las siguientes decisiones financieras personales:
- Construcción del fondo de emergencia: Provee el punto de partida para definir la meta mínima.
- Evaluación de vulnerabilidad financiera: Permite tomar conciencia del nivel de exposición a interrupciones de ingresos.
- Prevención del endeudamiento: Si la liquidez es adecuada, se evita recurrir a tarjetas de crédito, préstamos o adelantos de nómina.
- Planificación de cambios laborales o transiciones de vida: Ej. cambio de país, renuncia voluntaria, sabáticos, maternidad/paternidad.
- Tranquilidad financiera: Aporta una sensación real y emocional de control, reduciendo la ansiedad vinculada al dinero.
Limitaciones y Consideraciones
- Carácter estático: El ratio muestra una fotografía en un momento dado. Debe actualizarse periódicamente.
- No incluye ingresos futuros ni líneas de crédito preaprobadas.
- Subestima la posición financiera si se omiten activos líquidos no convencionales (cuentas digitales, criptomonedas líquidas reguladas).
- No captura gastos extraordinarios: Si hay pagos anuales grandes (seguros, matrículas), conviene ajustar la base de gastos.
- Puede dar una falsa sensación de seguridad si los activos líquidos están comprometidos por otras metas a corto plazo (ej. pago de impuestos, deuda a cancelar pronto).
Herramientas de Seguimiento
- Elaborar un balance mensual de liquidez (Excel, Google Sheets o apps).
- Distinguir entre activos líquidos verdaderos y los que tienen riesgo de mercado.
- Revisión de gastos mensuales esenciales al menos una vez al trimestre.
- Herramientas recomendadas: Mint, Fintonic, YNAB, o plantillas personalizadas.
- Establecer alertas de mínimos aceptables y metas de liquidez programada por perfil.
Relación con Otros Ratios
- Ratio Fondo de Emergencia: Este incluye activos de más largo plazo o con rescate no inmediato. El Ratio de Liquidez Personal es su versión más conservadora.
- Tasa de Ahorro Mensual: Una tasa alta facilita alcanzar rápidamente el nivel de liquidez deseado.
- Ratio Deuda / Ingreso: Complementa el análisis desde la perspectiva de obligaciones. Una buena liquidez no garantiza capacidad de endeudamiento sostenible.
- Ratio de Independencia Financiera: Este ratio actúa como una versión parcial, de corto plazo, del objetivo de independencia.
Recomendaciones Prácticas
- Empezar por una meta de al menos 3 meses y avanzar progresivamente hacia los 6 meses.
- Evitar dejar toda la liquidez en efectivo improductivo: mantener parte en instrumentos de alta liquidez y bajo riesgo que generen rendimiento.
- Revaluar la meta en función de cambios familiares, laborales o de contexto macroeconómico.
- Reforzar este ratio antes de cualquier reestructuración patrimonial, mudanza internacional o emprendimiento.
Conclusiones
El Ratio de Liquidez Financiera Personal no es solo un indicador numérico; es un reflejo de la libertad y tranquilidad financiera. Su seguimiento constante permite prevenir crisis, tomar decisiones desde la estabilidad y avanzar hacia objetivos de largo plazo sin comprometer la operatividad cotidiana.
Es uno de los indicadores más críticos para construir una vida financiera saludable, sobre todo en entornos de alta incertidumbre económica, desempleo cíclico o ingresos variables. Constituye una línea base no negociable para cualquier plan financiero responsable.
Referencias
- CFP Board. (2021). Financial Planning Competency Handbook. Wiley.
- Dalton Education. (2022). Fundamentals of Financial Planning.
- Kitces, M. (2023). Household Liquidity And Financial Resilience. Kitces.com.
- CFA Institute. (2022). Wealth Management Essentials.
- Robin, V., & Dominguez, J. (2018). Your Money or Your Life. Penguin Books.
- Stanley, T. J., & Danko, W. D. (1996). The Millionaire Next Door. Taylor Trade Publishing.
- Journal of Financial Planning. (2020). Liquidity and Emergency Savings Behavior.
Demás Términos Relacionado con Fundamentos y Educación Financiera

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero