
Decidir: ¿Arrendar o comprar Vivienda?
Introducción
Tomar la decisión de comprar o arrendar una vivienda no solo implica comparar cuotas, sino también entender cómo esa elección impactará tu libertad financiera, estabilidad familiar y capacidad de crecimiento patrimonial. A lo largo de la vida, esta suele ser una de las decisiones financieras más trascendentales, porque involucra tanto el aspecto emocional —el deseo de tener un hogar propio— como el racional —la necesidad de mantener una estructura financiera sólida y sostenible—.
Esta guía busca acompañarte paso a paso en este proceso, explicando con lenguaje claro y fundamentos técnicos qué factores debes tener en cuenta antes de decidir. Se basa en las mejores prácticas del CFP Board (2022), el CFA Institute (2023) y en la experiencia de asesores y educadores financieros reconocidos como Brigham & Ehrhardt (2022) y Morgan Housel (2020). El objetivo no es darte una fórmula rígida, sino ayudarte a tomar una decisión informada, realista y coherente con tu proyecto de vida.

Antes de empezar: no hay una respuesta única
Cada persona y familia enfrenta realidades diferentes. Lo que para unos puede representar estabilidad, para otros puede convertirse en una carga. Según el CFP Board (2022), una buena decisión inmobiliaria parte de un diagnóstico integral que contemple al menos cuatro dimensiones clave:
- Situación financiera actual: cuánto ganas, cuánto gastas, cuánto ahorras y qué deudas tienes. Esta información te permite determinar tu verdadera capacidad de pago y de ahorro.
- Horizonte de permanencia (H): cuántos años planeas vivir en esa casa antes de venderla o mudarte.
- Mercado local: precios de compra, valor promedio de arriendo, tasas de interés, impuestos y nivel de valorización histórica.
- Mercado de créditos hipotecarios: analiza las tasas vigentes, los plazos, los tipos de interés (fijo, variable o mixto) y los requisitos de financiación. Un entorno de tasas altas puede modificar sustancialmente la conveniencia de comprar frente a arrendar.
Ganancias de largo plazo y costo de oportunidad del mercado de inversión: evalúa cuánto podrías ganar si, en lugar de comprar, inviertes tu capital —por ejemplo, la cuota inicial— en instrumentos financieros diversificados. Compara el rendimiento histórico del mercado de inversión con la valorización promedio de la vivienda para estimar el costo de oportunidad y tomar una decisión más estratégica.
La decisión también depende del contexto macroeconómico, la inflación, las políticas de vivienda y el acceso al crédito. Si planeas vivir menos de cinco años en un lugar, probablemente arrendar sea más eficiente; pero si tu horizonte es largo (más de diez años) y cuentas con estabilidad, comprar puede generar valor (Horan et al., CFA Institute, 2020).
Entiende las tres opciones posibles
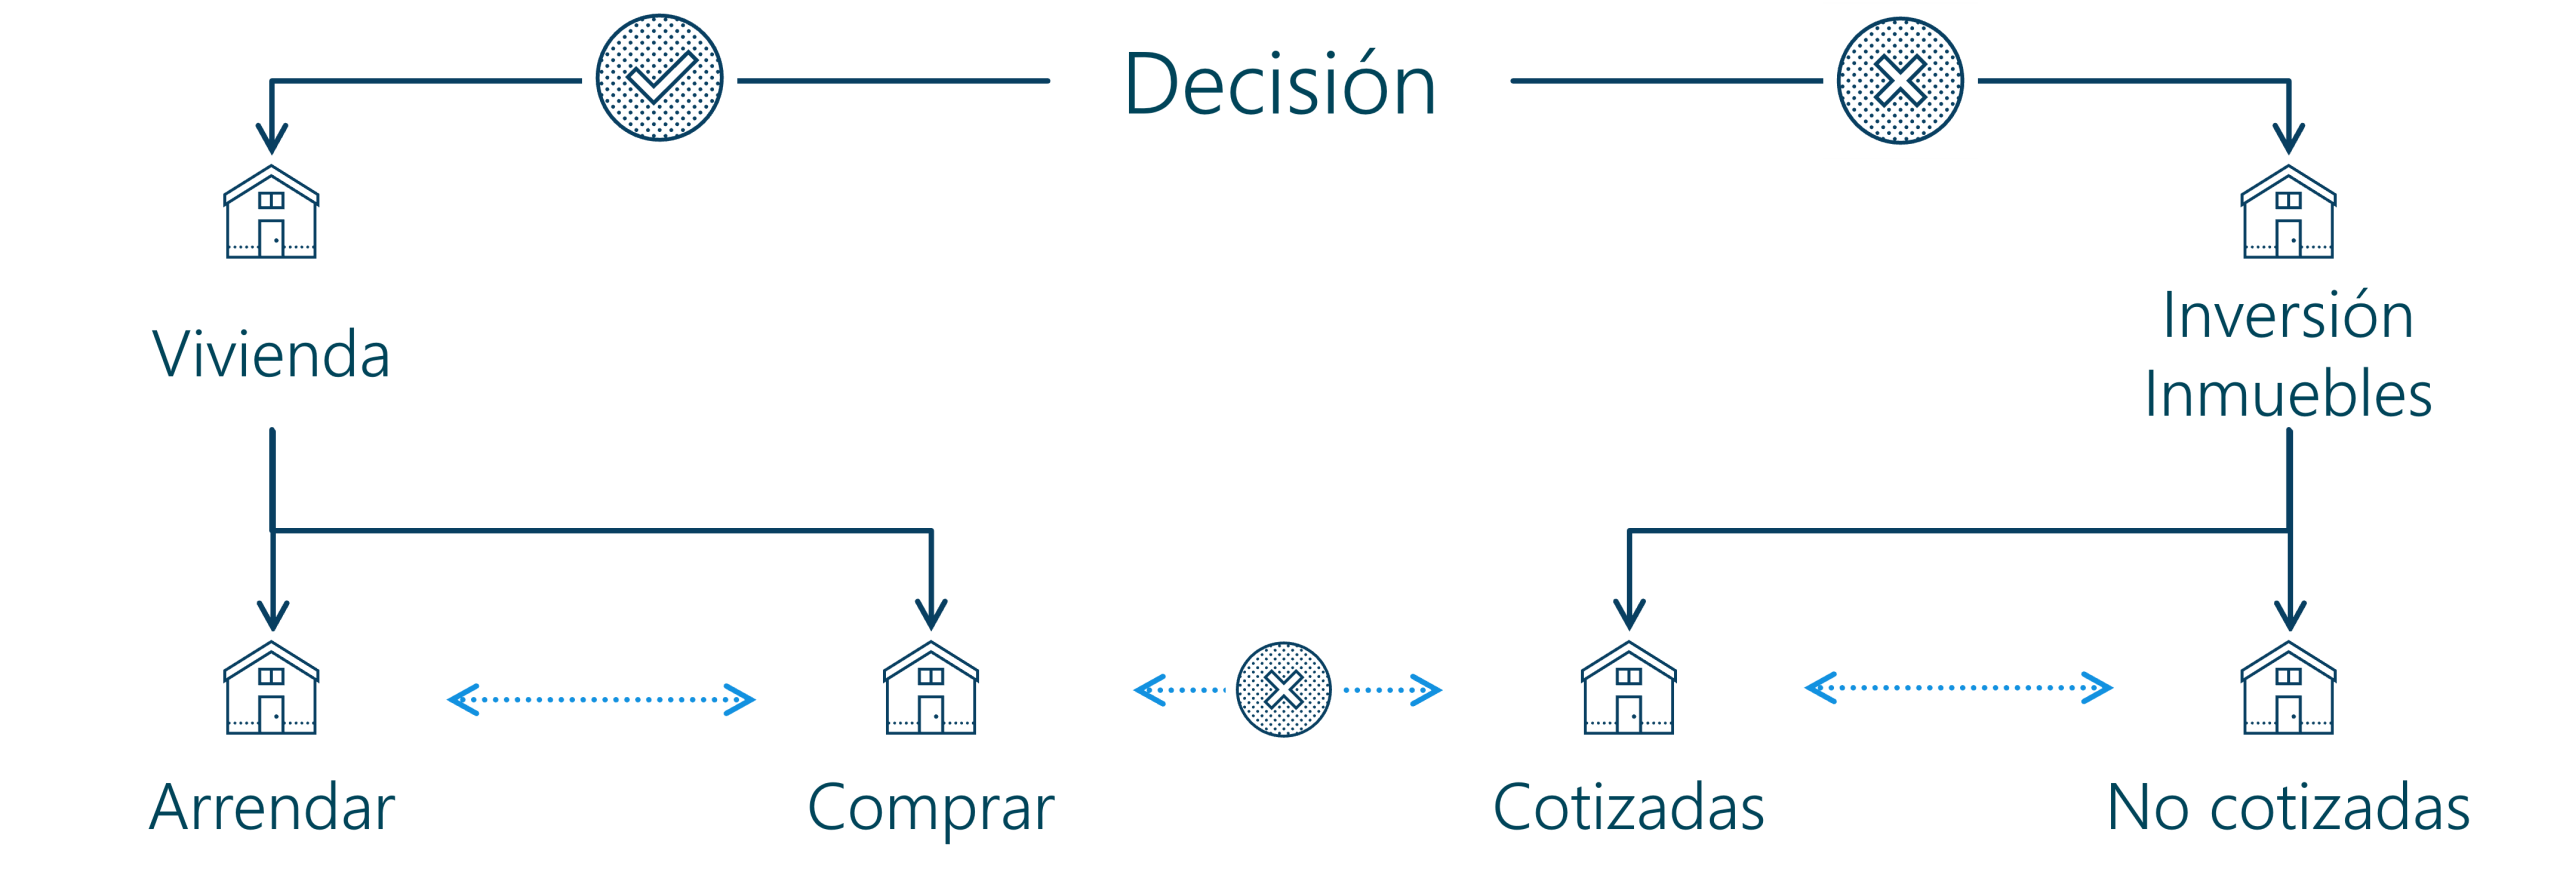
Arrendar
- Pagas mensualmente por usar la vivienda, sin asumir grandes gastos iniciales.
- Obtienes flexibilidad para cambiar de ciudad, de empleo o de estilo de vida sin compromisos de largo plazo.
- No asumes deuda hipotecaria ni gastos de mantenimiento mayores.
- Sin embargo, no construyes patrimonio, y el arriendo puede incrementarse cada año (Dalton Education, 2021).
- En ciertos escenarios, invertir el dinero que destinarías a la cuota inicial —por ejemplo, en fondos de inversión, bonos o portafolios diversificados— puede generar rendimientos suficientes para cubrir parcial o totalmente los pagos de arriendo. Esta estrategia puede ser más rentable y menos riesgosa en contextos de tasas hipotecarias elevadas o mercados inmobiliarios con escasa valorización (Brigham & Ehrhardt, 2022).
- Arrendar, por tanto, no siempre significa “perder dinero”; puede ser una forma de preservar liquidez y de mantener la flexibilidad mientras tus inversiones trabajan a tu favor.
Comprar para vivir
- Implica una inversión inicial considerable (cuota inicial, gastos notariales, impuestos, comisiones y seguros).
- Pagas una hipoteca durante varios años, asumiendo además el mantenimiento y los impuestos de propiedad.
- La acumulación de patrimonio dependerá de que el inmueble se valorice en términos reales (es decir, por encima de la inflación) y de que dicha apreciación supere los costos financieros y operativos asumidos: intereses, seguros, impuestos, mantenimiento y otros gastos asociados. Solo cuando el crecimiento real del valor del inmueble supera esos costos, la compra genera un retorno neto positivo (CFA Institute, 2023).
- También es importante tener en cuenta el ahorro en intereses derivado de la amortización del crédito, que actúa como un retorno implícito. Si la valorización del inmueble es moderada y las tasas de interés son altas, el beneficio neto puede ser limitado.
- En mercados estables o en ciclos de baja inflación, la vivienda puede convertirse en un pilar de acumulación patrimonial; en entornos volátiles o sobrevalorados, el resultado puede ser el contrario.
Comprar para invertir
Existe una tercera opción: comprar como inversión, ya sea para arrendar la propiedad a terceros o para revenderla buscando una ganancia de capital. Sin embargo, este análisis es completamente distinto al de comprar para vivir. En este caso, la vivienda se considera un activo financiero no cotizado y se evalúa mediante criterios de rentabilidad, flujo de caja y riesgo de mercado. Aquí entran en juego métricas como la tasa interna de retorno (TIR), el rendimiento bruto de arriendo y los costos de vacancia o mantenimiento. ver: Inversión en Inmuebles No Cotizados
Este artículo se centra en la decisión de comprar para habitar o arrendar para vivir, mientras que la inversión inmobiliaria será tratada en otra guía de Valios dedicada a activos reales no cotizados.
Evalúa tu salud financiera
Evaluar tu salud financiera es el paso más importante antes de comprometerte con una compra. Te ayuda a determinar si estás preparado para adquirir una vivienda sin poner en riesgo tu bienestar económico ni tu tranquilidad familiar.
Cada indicador tiene un propósito específico: el fondo de emergencia funciona como un escudo ante imprevistos (pérdida de empleo, gastos médicos o reparaciones); el límite de endeudamiento protege tu liquidez y evita que te sobrecargues de pagos; y una cuota hipotecaria moderada garantiza que puedas mantener un equilibrio entre tus obligaciones, tu capacidad de ahorro y tu calidad de vida. En conjunto, estos factores definen tu margen real de maniobra.
Antes de comprometerte con una hipoteca, revisa los siguientes puntos clave (CFP Board, 2022):
- Fondo de emergencia: al menos 3 a 6 meses de gastos, preferiblemente en instrumentos líquidos.
- Endeudamiento total: no debe superar el 35% de tus ingresos netos mensuales.
- Cuota hipotecaria: idealmente no debe exceder el 30–35% del ingreso neto mensual.
- Empleo estable: ingresos constantes durante al menos 12 a 24 meses.
- Historial crediticio sólido: mantener una buena puntuación crediticia mejora tus posibilidades de acceder a mejores tasas y condiciones.
Si no cumples con estas condiciones, lo más prudente es posponer la compra, fortalecer tu ahorro y construir un historial crediticio sólido antes de comprometerte con una deuda a largo plazo.
El horizonte de permanencia (H)
“H” representa el número de años que planeas habitar o conservar la vivienda. Según el CFA Institute (2023), este horizonte temporal es el factor más determinante en la ecuación. Un horizonte corto suele hacer que los costos de entrada y salida (notaría, registro, impuestos, comisiones) sean demasiado altos frente al beneficio, mientras que un horizonte largo te permite amortizar esos gastos y beneficiarte de la valorización.
- H corto (<5 años): arrendar suele ser más conveniente, porque los costos iniciales de compra y los impuestos no se recuperan en tan poco tiempo.
- H intermedio (5–10 años): depende del mercado, de las tasas hipotecarias y de tu estabilidad laboral.
- H largo (>10 años): comprar gana atractivo, ya que reduces deuda, acumulas patrimonio y el inmueble puede valorizarse en términos reales.
Factores que afectan el valor de una vivienda (visión rápida y ampliada)
- Entorno macro y crédito: tasas de interés, inflación, empleo y facilidad de crédito (LTV, requisitos, seguros). Cambios rápidos en tasas pueden mover precios y accesibilidad.
- Microlocalización: acceso vial/transporte público, conexiones peatonales y ciclistas, seguridad, calidad de colegios, áreas verdes, ruido, calidad del aire, cercanía a servicios de salud y comercio. Proyectos de infraestructura planeados pueden cambiar el valor futuro.
- Atributos del inmueble: área útil y distribución funcional, estado de conservación real (no solo acabados), eficiencia energética, orientación, iluminación, ventilación, parqueaderos y bodegas, vistas y asoleación; costos de administración en relación con las amenidades.
- Riesgos físicos y legales: sismo, inundación, taludes, microzonificación, historial de siniestros; títulos claros, reglamentos de copropiedad, cargas o servidumbres ocultas.
- Condiciones de mercado: inventarios (meses de oferta), DOM, dispersión de precios, motivación del vendedor, estacionalidad y liquidez del segmento.
Consejo práctico: solicita el plan de mantenimiento del edificio y el historial de cuotas extraordinarias; anticipa costos futuros.
Regla rápida: índice precio/arriendo (Price-to-Rent)
El índice precio/arriendo (P/R) es una métrica de referencia utilizada a nivel internacional para comparar el costo relativo entre comprar y arrendar vivienda. Su propósito es estimar cuántos años de arriendo equivalen al precio de compra de un inmueble, ofreciendo una medida rápida del equilibrio entre valor de uso y valor de propiedad.
Contexto y fuentes académicas
El índice fue desarrollado y difundido por el Wharton Real Estate Department (University of Pennsylvania) y ha sido adoptado por organismos internacionales como el Bank for International Settlements (BIS) y la Organización para la Cooperación y el Desarrollo Económicos (OCDE). Estos estudios (BIS, 2019; OECD, 2021) muestran que el P/R es una herramienta eficaz para detectar tanto burbujas inmobiliarias como períodos de subvaloración del mercado.
La literatura académica sugiere los siguientes umbrales orientativos:
- P/R menor a 15: comprar suele ser más favorable, pues el precio de adquisición se recupera en menos de 15 años de arriendo.
- P/R entre 15 y 20: la decisión depende de factores como las tasas de interés, la estabilidad laboral, la inflación esperada y el horizonte de permanencia (H).
- P/R mayor a 20: arrendar tiende a ser más conveniente, ya que el costo de compra excede significativamente el valor de uso anual de la vivienda.
Fórmula y aplicación
El cálculo es sencillo y permite un primer análisis comparativo:
P/R = (Precio de la vivienda) / (Arriendo mensual × 12)
Ejemplo práctico
Si una vivienda cuesta 300.000 USD y el arriendo mensual es de 1.200 USD:
P/R = 300.000 / (1.200 × 12) = 20,8
Esto significa que el valor de compra equivale a 20,8 años de arriendo. En mercados con tasas de interés altas o valorización incierta, un resultado superior a 20 sugiere que arrendar puede ser financieramente más racional, ya que preserva liquidez e independencia de deuda.
Limitaciones y análisis complementario
El índice P/R es un punto de partida, pero no sustituye un análisis financiero completo. No considera:
- Costos de mantenimiento, impuestos y seguros.
- Gastos de transacción (notaría, registro, comisiones).
- Rendimientos alternativos que se podrían obtener invirtiendo la cuota inicial.
Por ello, es recomendable complementarlo con herramientas como el Valor Presente Neto (VPN) o la Tasa Interna de Retorno (TIR), que permiten comparar los flujos de efectivo esperados bajo ambos escenarios (compra vs. arriendo).
Interpretación estratégica
El P/R debe interpretarse junto con el horizonte temporal (H) y las condiciones macroeconómicas. Un índice bajo no siempre implica conveniencia de compra si existe riesgo de caída de precios o pérdida de empleo. Del mismo modo, un índice alto no siempre descarta la compra si el comprador busca estabilidad, seguridad o arraigo familiar.
En síntesis, el índice precio/arriendo constituye una herramienta accesible, comparativa y basada en evidencia empírica, ideal para iniciar un análisis riguroso que equilibre racionalidad financiera y objetivos personales.
Los costos reales de comprar
El costo de comprar una vivienda va mucho más allá de la cuota mensual. Según Brigham & Ehrhardt (2022), debes considerar todos los costos asociados:
- Cuota inicial: entre 20% y 30% del valor del inmueble.
- Gastos notariales y de registro: entre 2% y 5%.
- Impuestos de propiedad: de 0,5% a 1% anual.
- Mantenimiento: entre 1% y 2% anual del valor del inmueble.
- Seguros: hogar, vida, desempleo y, en algunos casos, catástrofes naturales.
Estos elementos conforman el costo total de propiedad y pueden afectar significativamente la rentabilidad neta. Incluso si el inmueble se valoriza, los costos acumulados pueden reducir el retorno efectivo de la inversión.
Qué comparar realmente
Para tomar una decisión sólida, debes comparar el costo total de vivir bajo cada opción durante tu horizonte H (CFA Institute, 2023):
Si compras:
- Cuota inicial + mensualidades + impuestos + mantenimiento + seguros.
- Obtienes un valor de venta o patrimonio futuro, pero a cambio sacrificas liquidez.
- El resultado neto depende del valor futuro del inmueble y de la tasa de apreciación real.
Si arriendas:
- Pagas el arriendo mensual y evitas gastos de propiedad.
- Puedes invertir la cuota inicial en otros activos que generen rendimiento.
- Mantienes liquidez y flexibilidad ante cambios de vida o de trabajo.
Si cuentas con conocimientos financieros, puedes calcular el Valor Presente Neto (VPN) de ambos escenarios; de lo contrario, existen simuladores en línea o asesores financieros que pueden ayudarte.
Factores que pueden cambiar el resultado
El análisis financiero entre comprar o arrendar no es estático. Está influenciado por variables macroeconómicas, del mercado inmobiliario y del contexto personal que pueden alterar radicalmente el resultado. Comprender cómo interactúan estos factores permite ajustar la decisión a la realidad económica del momento y evitar errores costosos.
- Tasas de interés: cuando las tasas hipotecarias suben, el costo de financiamiento aumenta y la compra se vuelve menos atractiva; por el contrario, tasas bajas reducen el costo total del crédito y favorecen la adquisición. Este factor es especialmente relevante en economías con alta volatilidad monetaria.
- Valorización del inmueble: una apreciación sostenida en términos reales (por encima de la inflación) puede hacer rentable la compra; sin embargo, si la valorización se desacelera o el mercado entra en corrección, la rentabilidad esperada disminuye.
- Crecimiento del arriendo: si las rentas aumentan más rápido que los precios de vivienda, el arriendo pierde atractivo; en cambio, si los arriendos se mantienen estables, arrendar puede ser más conveniente.
- Rendimiento alternativo de inversión: el capital destinado a la cuota inicial puede generar retornos superiores en otros activos (acciones, bonos o fondos indexados). Evaluar este costo de oportunidad es clave para determinar la eficiencia de la compra.
- Estabilidad económica y fiscal: políticas públicas, deducciones tributarias, subsidios o reformas fiscales pueden alterar la ecuación financiera. Un cambio en la regulación del crédito hipotecario o en los incentivos fiscales puede modificar de forma sustancial la conveniencia relativa de comprar o arrendar.
En conjunto, estos factores actúan como fuerzas dinámicas que redefinen el equilibrio entre liquidez, riesgo y patrimonio. Por eso, una decisión acertada debe actualizarse periódicamente y basarse en un análisis de sensibilidad que contemple distintos escenarios posibles.
Errores frecuentes
os errores más comunes en la decisión de compra o arriendo suelen derivarse de una evaluación incompleta de riesgos, del exceso de confianza y de sesgos culturales. Reconocerlos a tiempo evita comprometer la estabilidad financiera y permite construir un plan patrimonial sólido (CFA Institute, 2023):
- Suponer que comprar siempre es mejor. Este es uno de los errores más persistentes. Comprar sin evaluar tasas, valorización o horizonte temporal puede resultar en un costo total más alto que arrendar.
- Ignorar los gastos de mantenimiento e impuestos. Estos gastos pueden representar entre el 2% y el 4% anual del valor del inmueble, reduciendo la rentabilidad real esperada.
- Confiar ciegamente en la valorización futura. La historia económica muestra que los precios inmobiliarios también pueden caer, afectando el patrimonio neto del comprador.
- Comprar sin fondo de emergencia. Sin una reserva adecuada, cualquier imprevisto —pérdida de empleo o enfermedad— puede poner en riesgo el cumplimiento de la hipoteca.
- Endeudarse más allá de la capacidad de pago. Superar el 35% del ingreso neto en deudas reduce la liquidez y aumenta la vulnerabilidad ante cambios económicos.
- No considerar cambios personales o geográficos. Un traslado laboral o una reestructuración familiar puede convertir una compra en un activo poco flexible.
- Ignorar el costo de oportunidad. No comparar el rendimiento potencial de invertir el dinero de la cuota inicial con el retorno esperado del inmueble limita la evaluación estratégica.
Evitar estos errores implica adoptar un enfoque de planificación integral, combinando análisis financiero, evaluación emocional y visión de largo plazo.
Limitaciones del análisis
Este análisis se basa en supuestos financieros razonables como la estabilidad de las tasas de interés, el comportamiento predecible de la inflación y la valorización promedio del mercado inmobiliario. Sin embargo, estas condiciones pueden variar significativamente según el contexto económico, la política monetaria o los ciclos inmobiliarios.
La rentabilidad y conveniencia de comprar o arrendar dependen de variables exógenas —como la política fiscal, las regulaciones de crédito y el acceso a financiación—, así como de factores individuales —ingresos, estabilidad laboral y horizonte de vida—. Por ello, las conclusiones deben interpretarse con prudencia y actualizarse conforme cambien las condiciones macroeconómicas.
Reconocer estas limitaciones fortalece el rigor académico del análisis, al subrayar que toda decisión financiera se apoya en hipótesis sujetas a variación y requiere revisión periódica.

Conclusión
Decidir entre comprar o arrendar no es una cuestión de tradición ni de estatus, sino de planificación financiera y estrategia patrimonial.
Compra si:
- Cuentas con estabilidad económica, laboral y emocional.
- Planeas quedarte más de 7–10 años.
- El índice precio/arriendo es favorable.
- No comprometes tu liquidez y mantienes tu fondo de emergencia.
Arrienda si:
- Tu permanencia es corta o incierta.
- El arriendo es competitivo frente a las cuotas hipotecarias.
- Buscas flexibilidad o prefieres mantener tus inversiones activas.
Recuerda: la mejor decisión es aquella que te acerca a tu libertad financiera, protege tu liquidez y fortalece tu bienestar familiar. Un hogar es más que una propiedad: es un espacio para vivir con equilibrio y propósito.
Revisión de literatura y discusión crítica
La investigación sobre la decisión de comprar o arrendar vivienda ha sido ampliamente abordada por organismos internacionales como la OECD, el IMF y el World Bank, los cuales destacan la relación entre comportamiento financiero, estabilidad económica y acceso al crédito. Estudios como Financial Literacy and Housing Decisions (OECD, 2019) y Global Housing Watch (IMF, 2021) subrayan que las decisiones inmobiliarias están fuertemente influenciadas por la alfabetización financiera y los sesgos cognitivos. Asimismo, el World Bank (2021) ha identificado que la falta de diversificación patrimonial y la dependencia excesiva del crédito hipotecario aumentan la vulnerabilidad financiera de los hogares.
La literatura empírica sobre los ciclos inmobiliarios (Case & Shiller, 2003; Reinhart & Rogoff, 2009) demuestra que los mercados de vivienda son cíclicos y responden a factores macroeconómicos, como tasas de interés, ingresos reales y políticas de crédito. Estos hallazgos respaldan la necesidad de analizar la compra de vivienda como una decisión integral que combina variables financieras, psicológicas y socioculturales.
Desde una perspectiva crítica, la vivienda debe entenderse no solo como un bien de consumo o inversión, sino como un componente estructural del bienestar económico. Las políticas públicas deben equilibrar el acceso al crédito con la estabilidad macroeconómica, promoviendo educación financiera, transparencia en los costos hipotecarios y desarrollo de alternativas de inversión asequibles. Esta discusión resalta la importancia de alinear las estrategias financieras personales con las condiciones del entorno económico.
Referencias
- Brigham, E. F., & Ehrhardt, M. C. (2022). Financial Management: Theory & Practice. Cengage Learning.
- CFP Board. (2022). Financial Planning Competency Handbook.
- CFA Institute. (2023). Refresher Readings – Personal Finance and Private Wealth Management.
- Dalton Education. (2021). Investment Planning.
- Horan, S. M., et al. (2020). Private Wealth Management. CFA Institute.
- Housel, M. (2020). The Psychology of Money. Harriman House.
- Wharton Real Estate Department. (2023). Buy vs. Rent Decision Models.

Demás Términos Relacionado con Fundamentos y Educación Financiera

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero