
Ratio Fondo de Emergencia
Términos Equivalentes
- Ratio de reserva de emergencia
- Cobertura de gastos esenciales
- Índice de supervivencia financiera
- Emergency Fund Ratio (anglicismo común)
- Meses de autonomía financiera inmediata
- Indicador de solvencia personal contingente
Introducción
El Ratio Fondo de Emergencia es uno de los indicadores más relevantes y estratégicos en el análisis de la estabilidad financiera personal. Su propósito fundamental es ofrecer una medida objetiva de cuántos meses una persona o familia podría sostener su nivel de gasto esencial, en caso de que sus ingresos activos se vean interrumpidos de forma inesperada, utilizando exclusivamente sus activos líquidos disponibles. Esto lo convierte en un instrumento clave para evaluar el nivel de preparación ante contingencias imprevistas como la pérdida de empleo, emergencias médicas, catástrofes naturales o incluso transiciones profesionales voluntarias.
En la práctica de la planificación financiera personal, este ratio actúa como una herramienta preventiva y protectora, ayudando a mitigar el riesgo de tener que recurrir a deudas de alto costo o a la liquidación no estratégica de inversiones a largo plazo. Al mismo tiempo, permite que las personas adopten decisiones más audaces —como emprender, estudiar a tiempo completo o cambiar de empleo— sin comprometer su estabilidad. En síntesis, este ratio no solo diagnostica un aspecto vital de la salud financiera, sino que también habilita la autonomía y la capacidad de actuar con previsión y libertad.
Definición del Ratio
El Ratio Fondo de Emergencia, también denominado “meses de cobertura financiera”, “índice de colchón financiero” o “meses de reserva operativa”, es una medida cuantitativa que expresa el número de meses que una persona o familia puede cubrir sus gastos esenciales mensuales haciendo uso exclusivo de sus activos líquidos disponibles, en ausencia de cualquier ingreso adicional.
Este indicador permite estimar la autonomía financiera de corto plazo, es decir, la capacidad efectiva de un hogar para resistir financieramente ante un shock de ingresos, sin tener que desinvertir en condiciones desfavorables ni endeudarse de forma forzada. Por tanto, forma parte de la base sobre la cual se construye un plan financiero resiliente y adaptativo, especialmente en contextos económicos volátiles o en etapas de vida de mayor exposición financiera.
Fórmula del Ratio
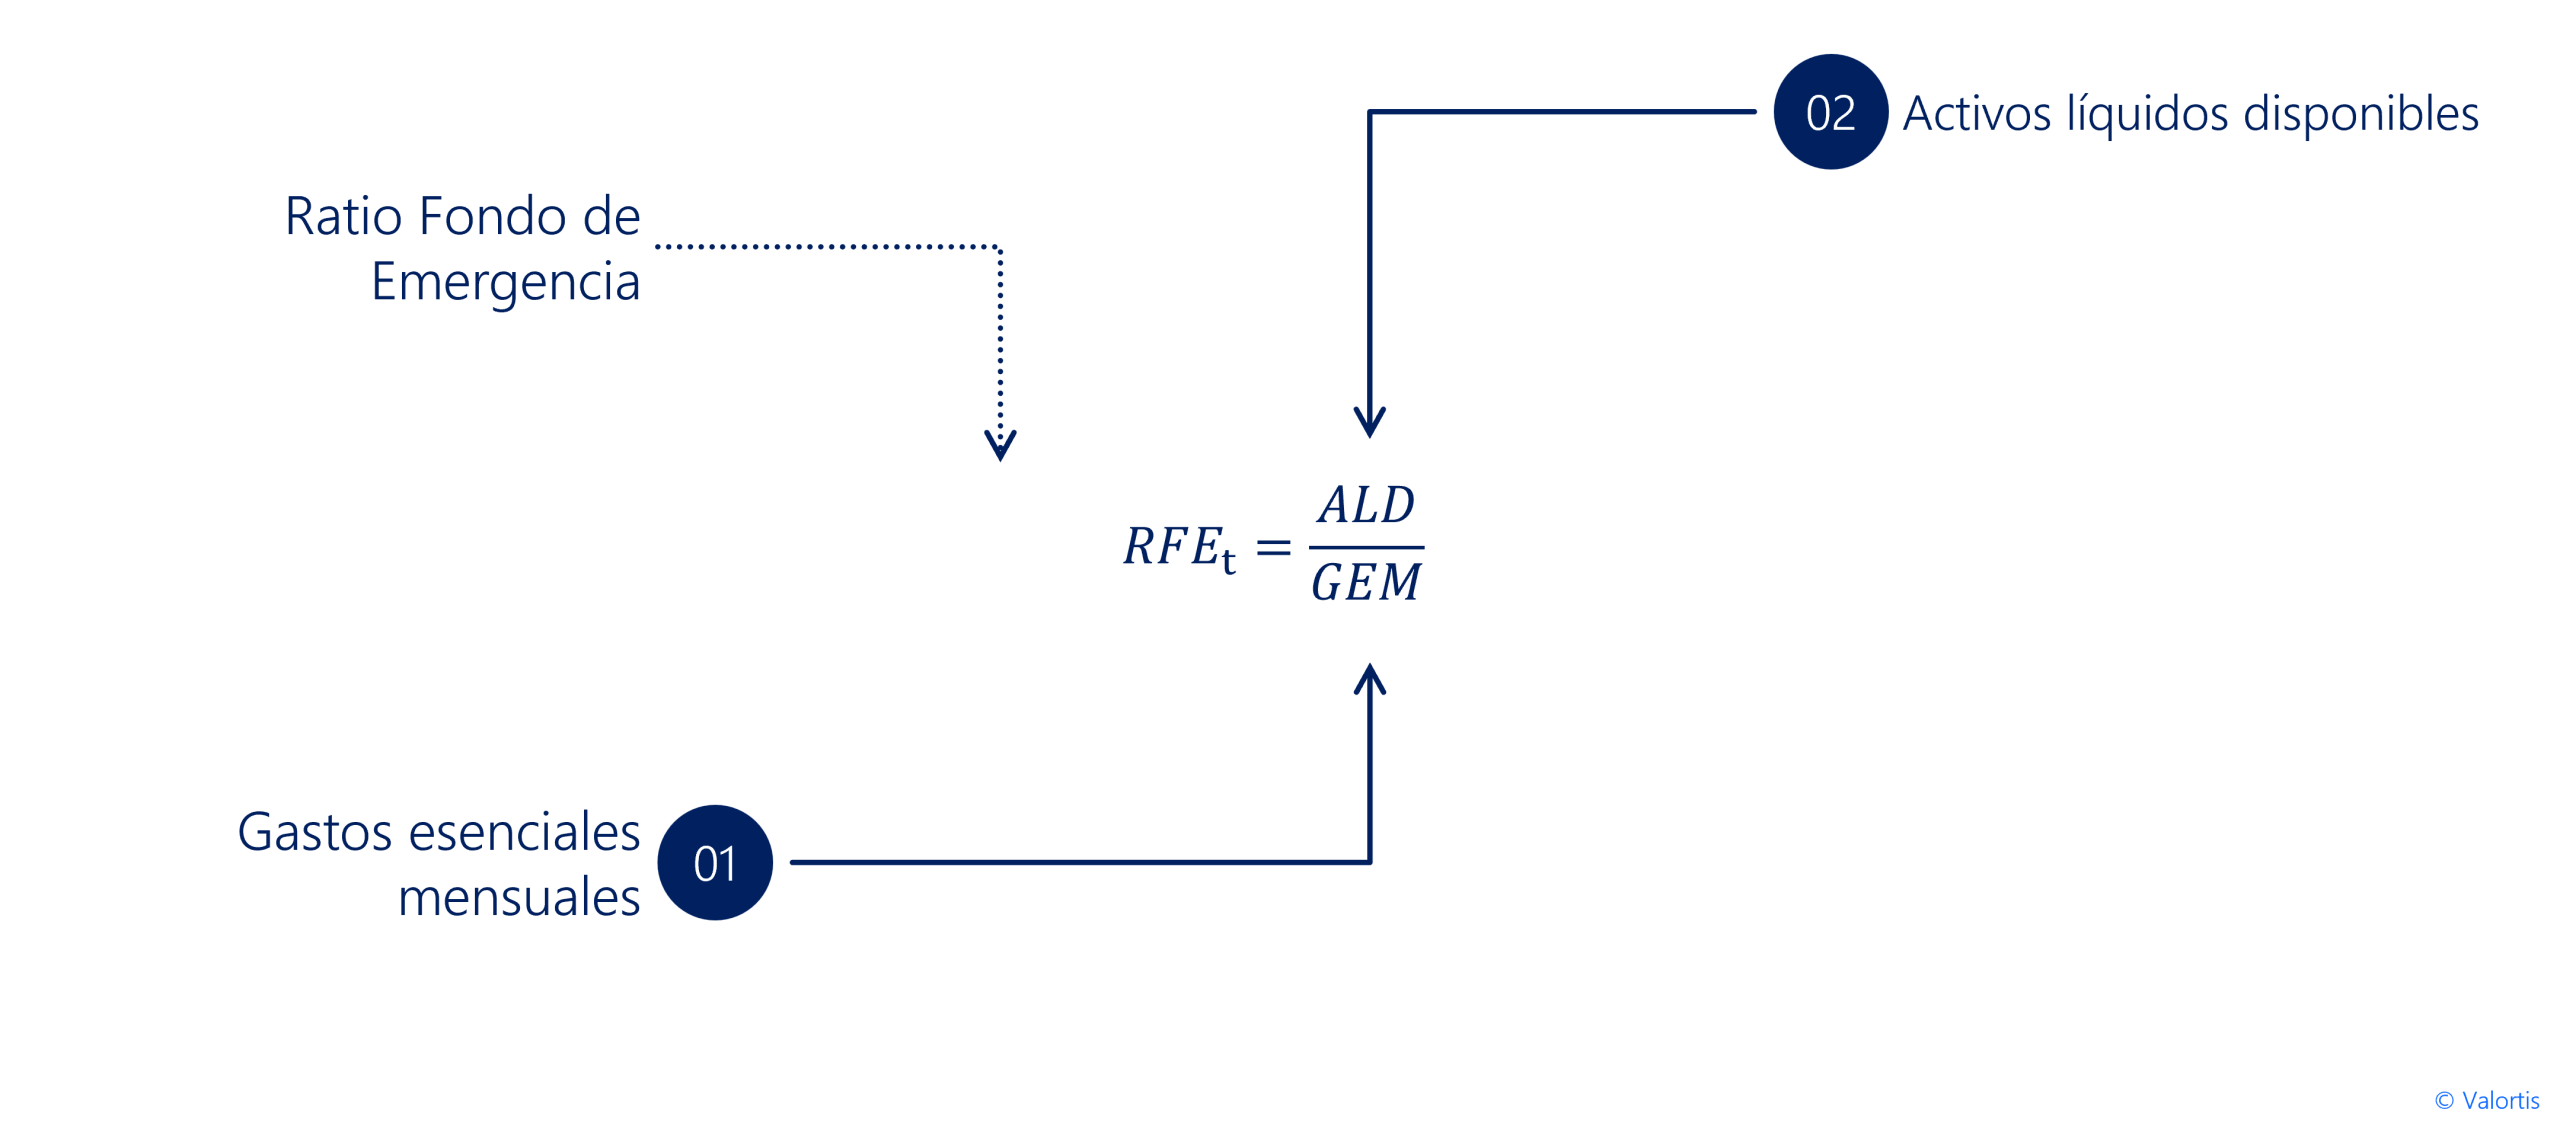
Activos líquidos disponibles:
- Efectivo en caja o cuentas bancarias de ahorro/corriente.
- Fondos monetarios o instrumentos financieros de altísima liquidez y nulo riesgo de capital.
- Cuentas de inversión a la vista, certificados de depósito rescatables o similares.
Gastos esenciales mensuales:
- Vivienda (arriendo o hipoteca), alimentación, transporte básico, servicios públicos, salud básica y educación obligatoria.
- Debe excluir gastos discrecionales, entretenimiento, viajes o cualquier consumo no vital.
La precisión de este ratio depende críticamente de la definición realista de qué constituye un gasto esencial en cada hogar, lo cual puede variar según el contexto, la cultura y el nivel socioeconómico.
Interpretación y Umbrales de Referencia
La interpretación de este ratio debe contextualizarse según el perfil de ingresos, la estabilidad laboral, la carga financiera y el nivel de riesgo aceptable de cada individuo o núcleo familiar. Aun así, los estándares internacionales y las buenas prácticas establecen los siguientes umbrales de referencia:
- < 1 mes: situación de altísima vulnerabilidad. El hogar está prácticamente desprotegido ante cualquier interrupción de ingresos.
- 1 a 3 meses: reserva limitada. El fondo debe ser una prioridad de acumulación inmediata.
- 3 a 6 meses: cobertura adecuada para hogares con empleos estables y doble ingreso.
- 6 a 12 meses: cobertura óptima para personas con ingresos variables, profesionales independientes, familias monoparentales o con dependientes económicos.
- > 12 meses: cobertura superior. El excedente puede optimizarse mediante estrategias de inversión conservadoras, sin comprometer la liquidez operativa.
Este ratio no es estático. Debe ajustarse regularmente a los cambios en el nivel de gasto, a nuevas condiciones de vida y a modificaciones en la fuente de ingresos. Su interpretación debe formar parte de las revisiones periódicas del plan financiero personal o familiar.
Ejemplo Práctico
Supongamos el caso de una persona que dispone de:
- Activos líquidos disponibles: USD 12.000
- Gastos esenciales mensuales estimados: USD 2.000
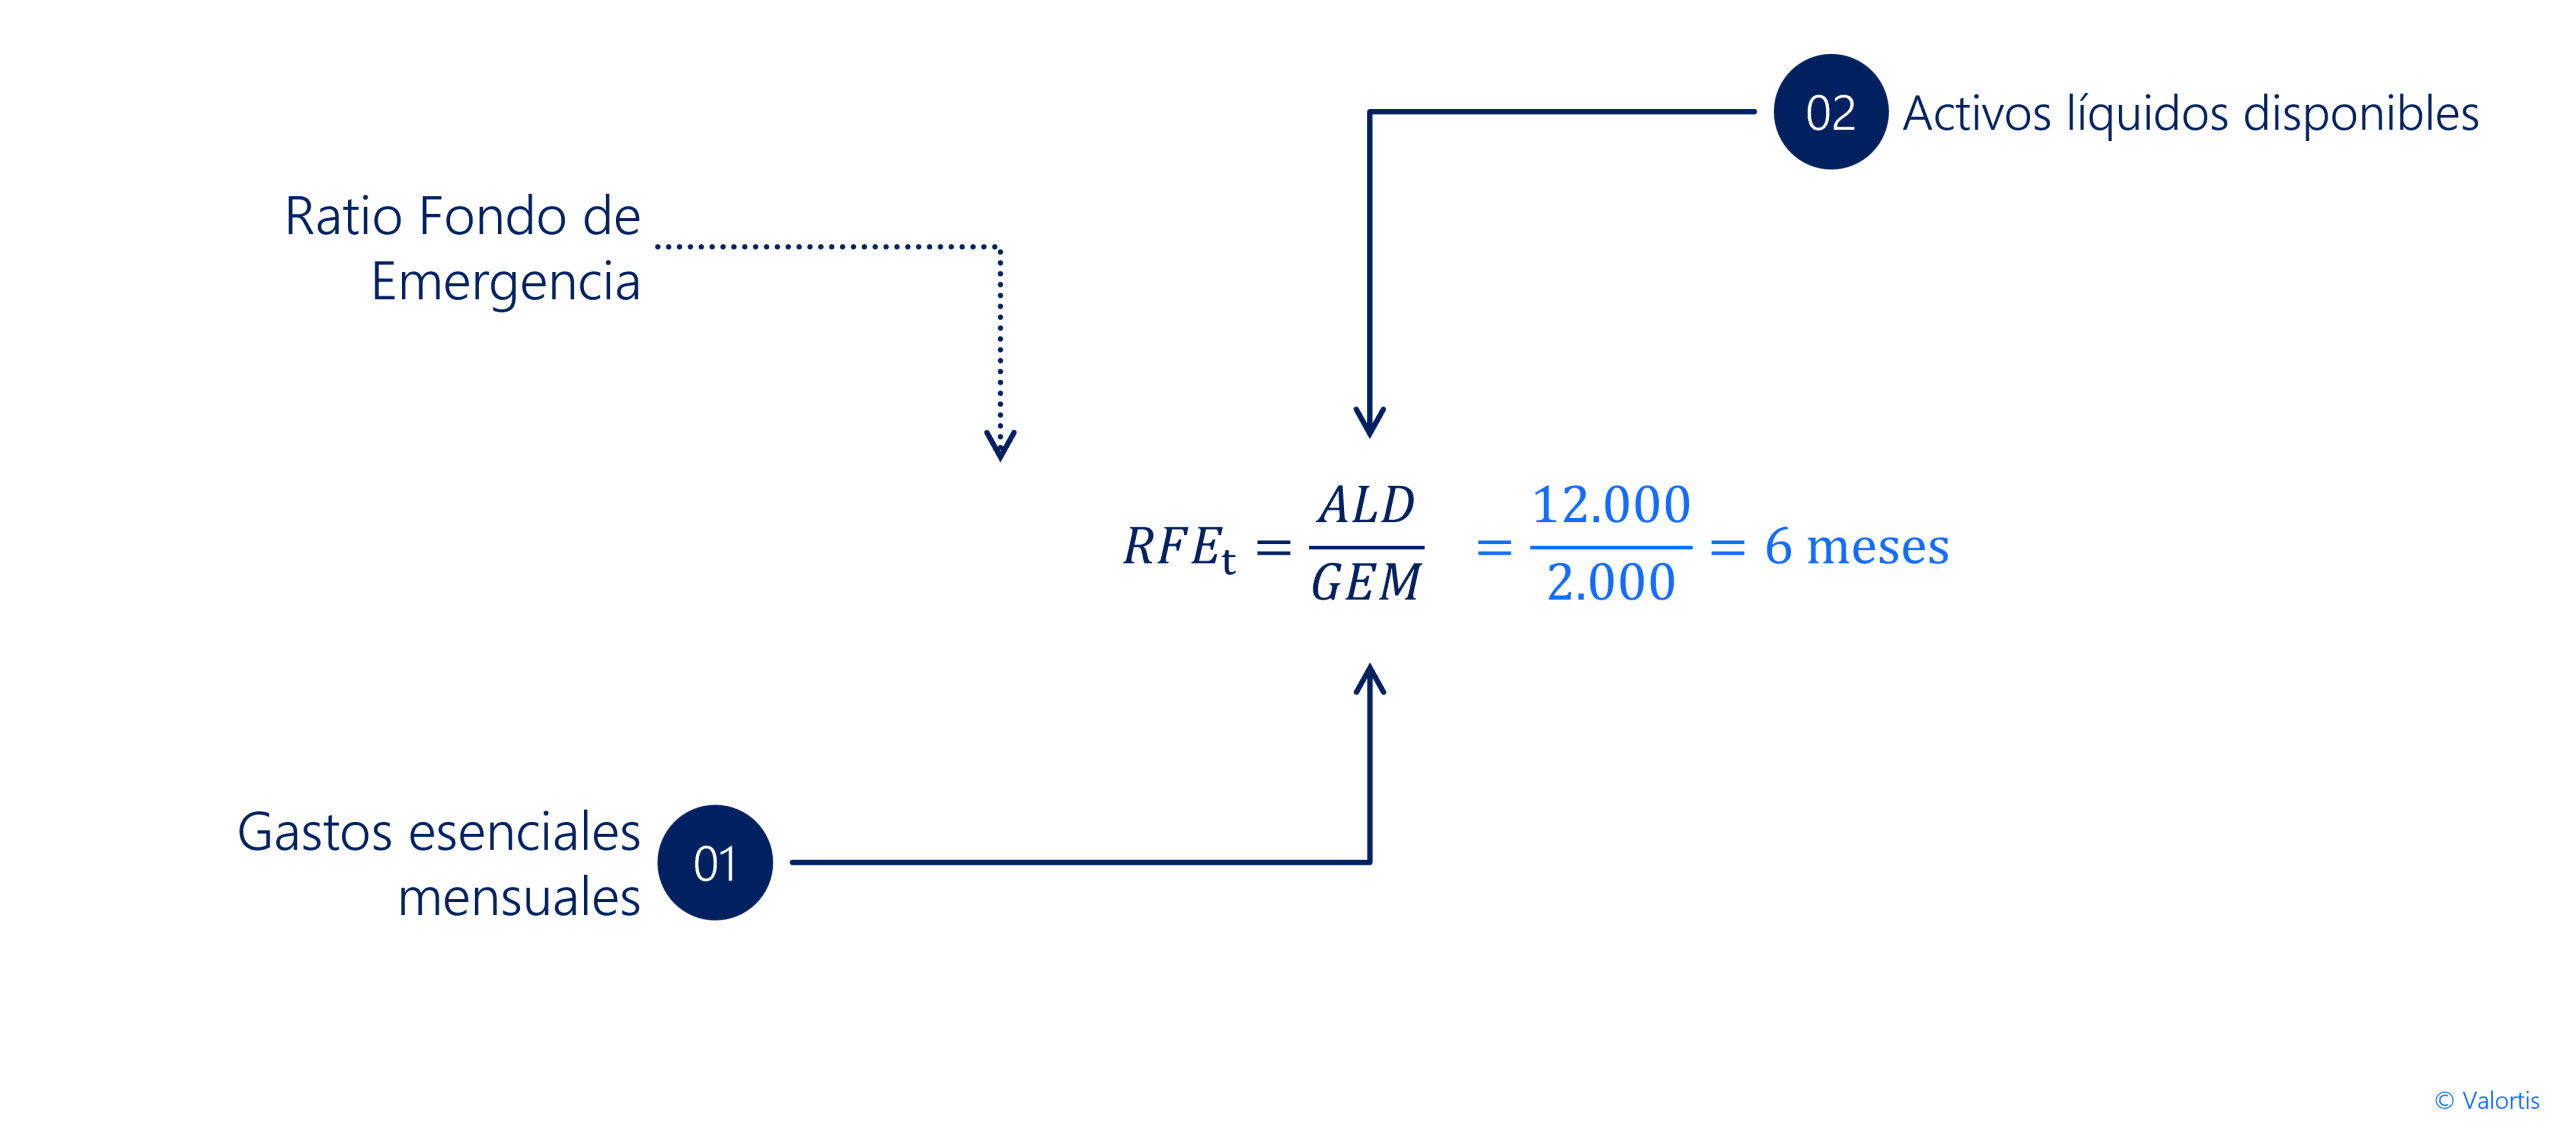
Este resultado indica que el individuo puede mantener su nivel de vida esencial durante 6 meses completos sin percibir ingresos, lo que representa una situación sólida desde el punto de vista de resiliencia financiera. Este nivel de cobertura es especialmente recomendable para personas autónomas o en transición laboral.
Aplicación Estratégica
El Ratio Fondo de Emergencia permite tomar decisiones estratégicas bien fundamentadas. Su aplicación se extiende a los siguientes aspectos:
- Determinar el momento adecuado para asumir riesgos profesionales (emprender, estudiar, cambiar de sector).
- Evitar decisiones reactivas y de urgencia que comprometan el patrimonio o generen estrés financiero.
- Establecer la base de liquidez previa antes de destinar recursos a metas de mediano o largo plazo.
- Servir como parámetro de autocontrol para gastos no esenciales, reforzando hábitos de consumo consciente.
También tiene efectos psicológicos positivos. Numerosos estudios en economía conductual muestran que quienes mantienen un fondo de emergencia adecuado reportan menor ansiedad financiera, mayor sensación de control y decisiones de inversión más racionales.
Limitaciones y Consideraciones
- Si el cálculo de los gastos esenciales no es realista o está subestimado, el ratio puede ofrecer una falsa sensación de seguridad.
- No contempla ingresos alternativos o no salariales que podrían funcionar como respaldo en situaciones críticas.
- No reemplaza seguros médicos, de vida o de desempleo, sino que funciona como una línea de defensa complementaria.
- No debe utilizarse como sustituto del análisis patrimonial completo ni del presupuesto mensual.
- En contextos de alta inflación, el poder de compra del fondo debe monitorearse activamente.
Herramientas de Seguimiento
Para gestionar este indicador de forma eficiente se recomienda:
- Elaborar un presupuesto mensual diferenciado entre gastos esenciales y discrecionales.
- Registrar mensualmente los saldos líquidos y automatizar el cálculo del ratio.
- Establecer alertas o métricas visuales cuando el ratio caiga por debajo de 3 o 4 meses.
- Incorporarlo como KPI dentro de dashboards de control financiero familiar o personal.
- Evaluarlo semestralmente como parte de una revisión integral del plan financiero.
Relación con Otros Ratios
Este ratio se potencia cuando se interpreta en conjunto con:
- Ratio de liquidez financiera personal: para analizar la cobertura de pasivos.
- Margen de ahorro mensual: para estimar cuánto se puede destinar regularmente al fondo.
- Tasa de ahorro neto: para evaluar el equilibrio entre consumo presente y protección futura.
- Ratio de cobertura de seguros: para entender si el fondo está cubriendo riesgos que podrían transferirse al mercado asegurador.
Recomendaciones Prácticas
- Determinar un objetivo claro y personalizado (mínimo 3–6 meses o más según situación).
- Canalizar automáticamente entre el 5 % y 15 % del ingreso mensual al fondo hasta alcanzar el objetivo.
- Asegurar que los recursos estén depositados en vehículos seguros, líquidos y sin riesgo de pérdida de capital.
- Revisar el ratio trimestralmente o ante cualquier cambio importante en los ingresos o gastos.
- No utilizar el fondo para vacaciones, inversiones u otros objetivos distintos de contingencias.
Conclusiones
El Ratio Fondo de Emergencia no solo es una herramienta técnica de diagnóstico financiero, sino también un componente estructural del bienestar económico personal. Su adecuada implementación permite resistir, adaptarse y planificar con confianza en un entorno caracterizado por la incertidumbre. Es una expresión concreta de la filosofía de prevención, control y responsabilidad financiera. Establecer un fondo de emergencia suficiente, monitorearlo periódicamente y protegerlo como activo esencial debe ser prioridad en toda estrategia de planificación patrimonial consciente y sostenible.
Referencias
- CFP Board. (2021). Financial Planning Competency Handbook (2nd ed.). Wiley.
- Dalton, M. & Dalton, J. (2021). Fundamentals of Financial Planning (7th ed.). Money Education.
- Kitces, M. (2020). Optimizing Emergency Fund Planning. Kitces.com.
- FPA Journal of Financial Planning.
- Housel, M. (2020). The Psychology of Money. Harriman House.
Demás Términos Relacionado con Fundamentos y Educación Financiera

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero