
Ratio de Autosuficiencia de Ingresos
(Income Self-Sufficiency Ratio)
Términos Equivalentes
- Ratio de independencia de ingresos
- Índice de ingresos pasivos
- Income Self-Sufficiency Ratio (anglicismo)
- Ratio de autonomía financiera operativa
- Porcentaje de ingresos no laborales
- Indicador de autosuficiencia económica
Introducción
El Ratio de Autosuficiencia de Ingresos es un indicador estratégico que permite evaluar el grado de dependencia que una persona o familia mantiene respecto a sus ingresos activos derivados del trabajo frente a ingresos pasivos, autónomos o no laborales que ofrecen estabilidad. Este ratio es esencial para diagnosticar el progreso hacia la libertad financiera, la sostenibilidad de largo plazo y la preparación ante eventos relevantes como la jubilación, una pérdida de empleo, enfermedades, cambios de estilo de vida o períodos sabáticos.
Se trata de una herramienta poderosa para determinar cuán resiliente es la estructura financiera de una persona ante interrupciones de ingresos y cuánto margen real tiene para sostener su nivel de vida sin depender exclusivamente del trabajo cotidiano. A medida que se incrementa este ratio, se incrementa también la autonomía, la seguridad financiera percibida y la capacidad para tomar decisiones vitales sin miedo financiero.
Definición del Ratio
El Ratio de Autosuficiencia de Ingresos mide la proporción del ingreso total que proviene de fuentes no laborales, tales como rentas inmobiliarias, dividendos por acciones, intereses de inversiones, pensiones, regalías, transferencias regulares, ingresos derivados de plataformas digitales o cualquier otra fuente que no requiera una intervención laboral activa directa.
Un valor alto en este ratio indica un menor grado de vulnerabilidad financiera, ya que permite mantener un flujo de caja positivo sin depender completamente de un salario o ingreso activo. Cuanto mayor sea este ratio, más sólida será la base para lograr independencia financiera.
Fórmula del Ratio
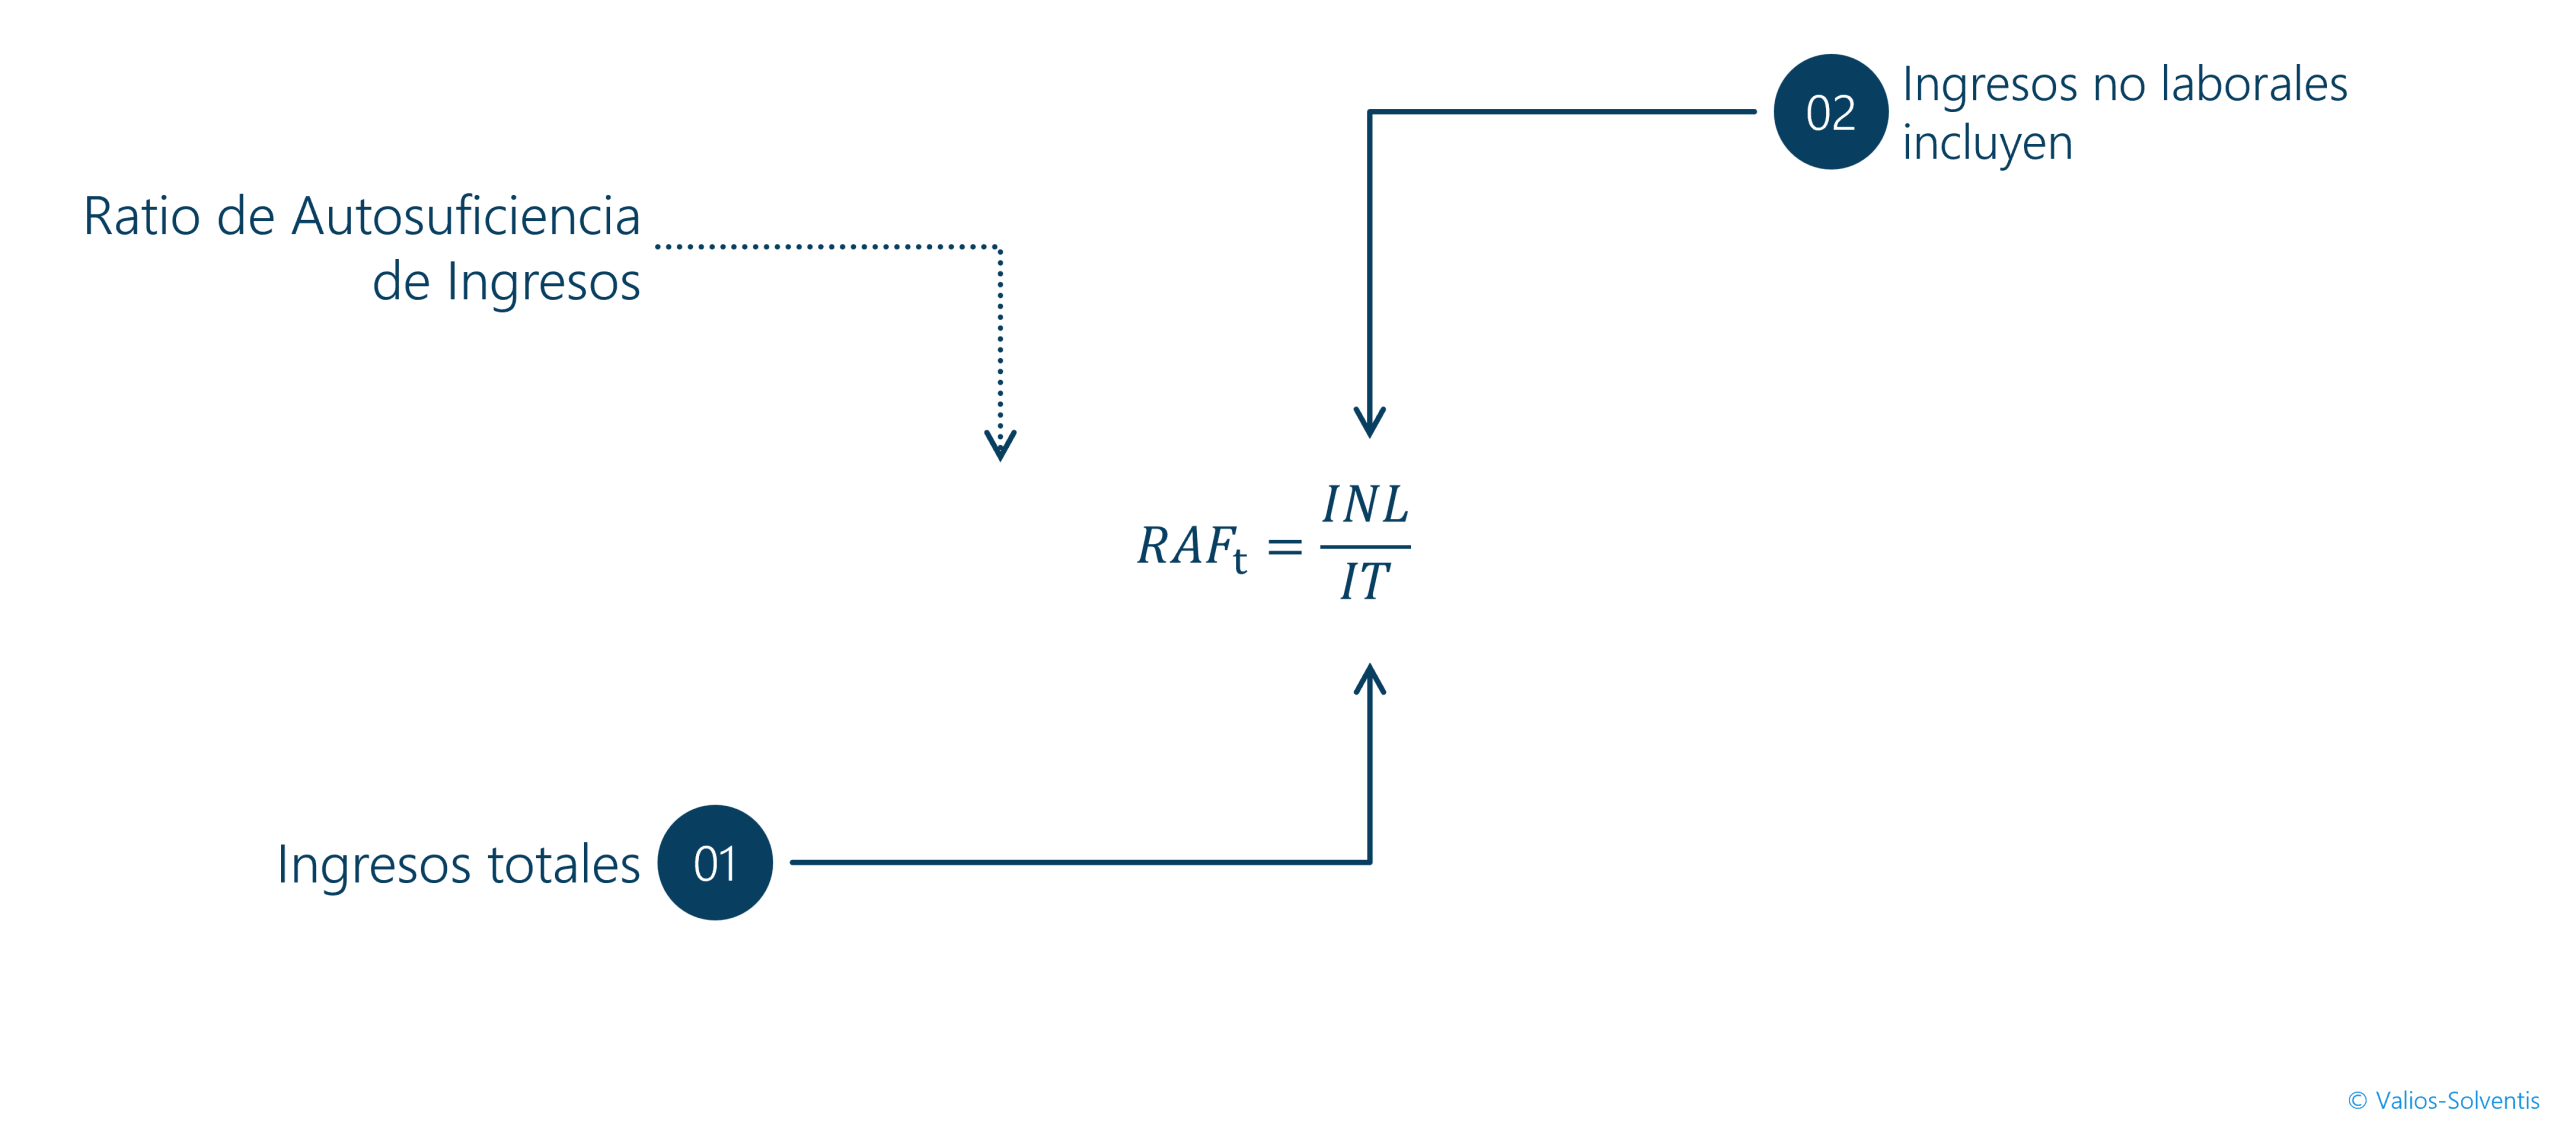
Ingresos no laborales incluyen:
- Rentas inmobiliarias periódicas (residenciales o comerciales).
- Dividendos de portafolios de inversión.
- Intereses de bonos, certificados de depósito u otros instrumentos.
- Pensiones y transferencias regulares.
- Regalías por derechos de autor, propiedad intelectual o licencias.
Ingresos totales:
- Suma de todos los ingresos disponibles en un periodo determinado, tanto activos como pasivos.
El resultado se expresa como porcentaje, representando el grado de autosuficiencia financiera alcanzado.
Interpretación y Umbrales de Referencia
- 0% a 10%: dependencia casi total del trabajo. Alto riesgo ante pérdida de ingresos.
- 10% a 30%: presencia incipiente de ingresos alternativos. Primeros pasos hacia la autosuficiencia.
- 30% a 60%: estructura balanceada. Protección parcial frente a eventos inesperados.
- 60% a 90%: independencia financiera avanzada. Sólido respaldo económico pasivo.
- 90% a 100%: libertad financiera. La persona puede decidir no trabajar sin comprometer su estilo de vida.
Estos rangos deben contextualizarse considerando edad, situación familiar, objetivos patrimoniales y planificación de retiro.
Ejemplo Práctico
Una persona percibe los siguientes ingresos mensuales:
- Salario por empleo: USD 3.000
- Renta por alquiler: USD 1.200
- Dividendos por portafolio de inversión: USD 300
- Transferencia vitalicia de pensión privada: USD 200
- Ingresos totales: USD 4.700
Este resultado refleja que más de un tercio del ingreso de esta persona proviene de fuentes no laborales. Desde una perspectiva de planificación, se encuentra en una fase intermedia hacia la independencia financiera.
Aplicación Estratégica
El ratio permite tomar decisiones informadas y con mayor libertad. Entre sus aplicaciones estratégicas destacan:
- Diagnóstico integral del nivel de dependencia laboral del hogar.
- Identificación de brechas para construir una estructura de ingresos más resiliente.
- Medición del avance hacia la jubilación anticipada o la libertad financiera.
- Evaluación de la viabilidad de cambios laborales o emprendimientos.
- Priorización de inversiones que generen rentas periódicas sostenibles.
También resulta útil para proyectar escenarios financieros y establecer metas de transición hacia una economía doméstica basada en ingresos autónomos.
Limitaciones y Consideraciones
- No diferencia entre ingresos pasivos estables y volátiles, lo que puede llevar a interpretaciones engañosas si no se evalúa la calidad del ingreso.
- La inclusión de transferencias irregulares o ingresos no recurrentes puede distorsionar el análisis.
- Puede verse afectado por la inflación si los ingresos pasivos no están ajustados o indexados.
- Necesita ser complementado con ratios de liquidez, cobertura de gastos y crecimiento patrimonial.
- Su relevancia cambia según el ciclo de vida financiera del individuo.
Herramientas de Seguimiento
- Registro mensual o trimestral de ingresos clasificados por fuente.
- Dashboard de ingresos activos vs. pasivos con visualización gráfica.
- Establecimiento de metas progresivas por etapa de vida (ej. 25%, 50%, 80%).
- Incorporación como KPI financiero en la planificación patrimonial.
- Auditoría anual de sostenibilidad de las fuentes de ingreso no laboral.
Relación con Otros Ratios
- Tasa de ahorro neto: mide la capacidad de alimentar futuros activos generadores de ingresos.
- Ratio fondo de emergencia: indica cuántos meses puede sostener el hogar sin ingresos activos.
- Ratio de cobertura de gastos con ingresos pasivos: evalúa si los pasivos cubren gastos recurrentes.
- Ratio de reemplazo de ingresos: especialmente útil en simulaciones de retiro.
Recomendaciones Prácticas
- Establecer metas realistas de autosuficiencia por década de vida.
- Reinvertir ingresos pasivos hasta consolidar el fondo de autonomía financiera.
- Priorizar activos productivos frente a activos no rentables o especulativos.
- Aumentar la diversidad de fuentes no laborales para reducir la exposición a un solo canal.
- Ajustar las metas conforme cambia la estructura familiar, el entorno económico o los objetivos de vida.
Conclusiones
El Ratio de Autosuficiencia de Ingresos constituye un pilar clave en el tránsito hacia una vida financiera sólida, equilibrada y libre. Su seguimiento no solo aporta control y visión de largo plazo, sino que traduce aspiraciones abstractas —como libertad financiera o autonomía económica— en métricas concretas y accionables. Integrarlo en la planificación financiera permite anticipar crisis, diseñar escenarios y tomar decisiones con mayor tranquilidad y claridad.
Referencias
- CFP Board. (2021). Financial Planning Competency Handbook (2nd ed.). Wiley.
- Dalton, M. & Dalton, J. (2021). Fundamentals of Financial Planning (7th ed.). Money Education.
- Kitces, M. (2020). Planning for Financial Independence. Kitces.com.
- FPA Journal of Financial Planning.
- Housel, M. (2020). The Psychology of Money. Harriman House.
Demás Términos Relacionado con Fundamentos y Educación Financiera

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero