
Ratio Deuda Total / Activo Total
Sinónimos y términos equivalentes
- Ratio de Endeudamiento Total.
- Deuda/Activos (D/A).
- Índice de deuda sobre activos.
- Coeficiente de apalancamiento por activos.
- Debt-to-Asset Ratio (deuda a activos).
- Indicador de apalancamiento patrimonial.
- Proporción de deuda sobre patrimonio bruto.
Introducción
El Ratio de Endeudamiento Bruto es uno de los indicadores más utilizados en planificación financiera personal y análisis de riesgo crediticio. Este ratio mide la proporción entre el total de pagos mensuales de deuda y los ingresos mensuales brutos del individuo o del hogar. Su análisis permite entender si el nivel de deuda asumido es sostenible o si está comprometiendo de manera excesiva el ingreso disponible.
Una lectura sistemática de este indicador facilita anticipar crisis de liquidez, evaluar la posibilidad de asumir nuevos compromisos financieros y establecer estrategias de control del endeudamiento. Dado que muchas decisiones importantes —como acceder a una hipoteca, un crédito para educación o consumo, o incluso emprender— dependen del equilibrio entre ingresos y obligaciones, este ratio se convierte en una herramienta clave para la toma de decisiones financieras responsables.

Definición del Ratio
El Ratio Deuda Total / Activo Total constituye una de las métricas más robustas para analizar la salud patrimonial de una persona o familia. La pregunta central que plantea es clara y trascendental: ¿qué parte de su patrimonio se sostiene gracias a recursos propios y qué parte descansa sobre obligaciones con terceros?.
Cuanto mayor es el porcentaje, más expuesta se encuentra la familia a la volatilidad del mercado, al aumento de las tasas de interés y a choques de ingresos inesperados. Cuanto menor es, mayor es la solidez estructural, la autonomía y la capacidad de tomar decisiones estratégicas sin presiones externas. Este ratio, por lo tanto, no solo mide, sino que orienta el rumbo de la planificación financiera de largo plazo.
Además, su poder analítico va más allá de la simple comparación deuda‑patrimonio: obliga a examinar la composición, liquidez y calidad de los activos. Así, un hogar con deuda elevada puede sostener una posición de menor riesgo si sus activos son líquidos, diversificados y resistentes a la volatilidad, mientras que otro con igual deuda pero activos concentrados e ilíquidos enfrenta un panorama más riesgoso.
En esta guía encontrará un recorrido detallado: definición formal, componentes de cálculo, criterios técnicos de medición, umbrales de referencia según etapa de vida, un ejemplo paso a paso, limitaciones, interacciones con otros indicadores, políticas estratégicas de gestión y un conjunto de herramientas prácticas para que cada persona pueda evaluar, interpretar y actuar sobre este ratio de manera responsable y realista.
Idea-fuerza: este ratio no es un fin en sí mismo; es una brújula para diseñar un umbral de deuda sostenible alineado con sus metas vitales y su tolerancia al riesgo.
Definición
Definición formal:
El Ratio Deuda Total / Activo Total representa la proporción de los Activos Totales que están financiados mediante Deuda Total, entendida como pasivos exigibles financieros y no financieros, registrados a valor nominal o ajustados a valor presente cuando corresponda.
Propósito: medir la solvencia estructural y la capacidad de un patrimonio de resistir choques. Mientras otros indicadores privilegian la capacidad de pago inmediata (flujos), este indicador da una fotografía patrimonial que muestra cómo está construido el balance personal y qué tan vulnerable resulta ante cambios externos.
Lectura estratégica:
- Valor bajo: independencia financiera, baja dependencia de acreedores y mayor resiliencia. Ideal para quienes buscan estabilidad y flexibilidad.
- Valor medio: endeudamiento razonable, siempre y cuando la deuda se concentre en activos productivos o con potencial de valorización.
- Valor alto: apalancamiento considerable, que puede aumentar retornos si los activos rinden bien, pero también amplificar pérdidas si se deterioran o se encarece el servicio de la deuda.

Formula
Fórmula base:
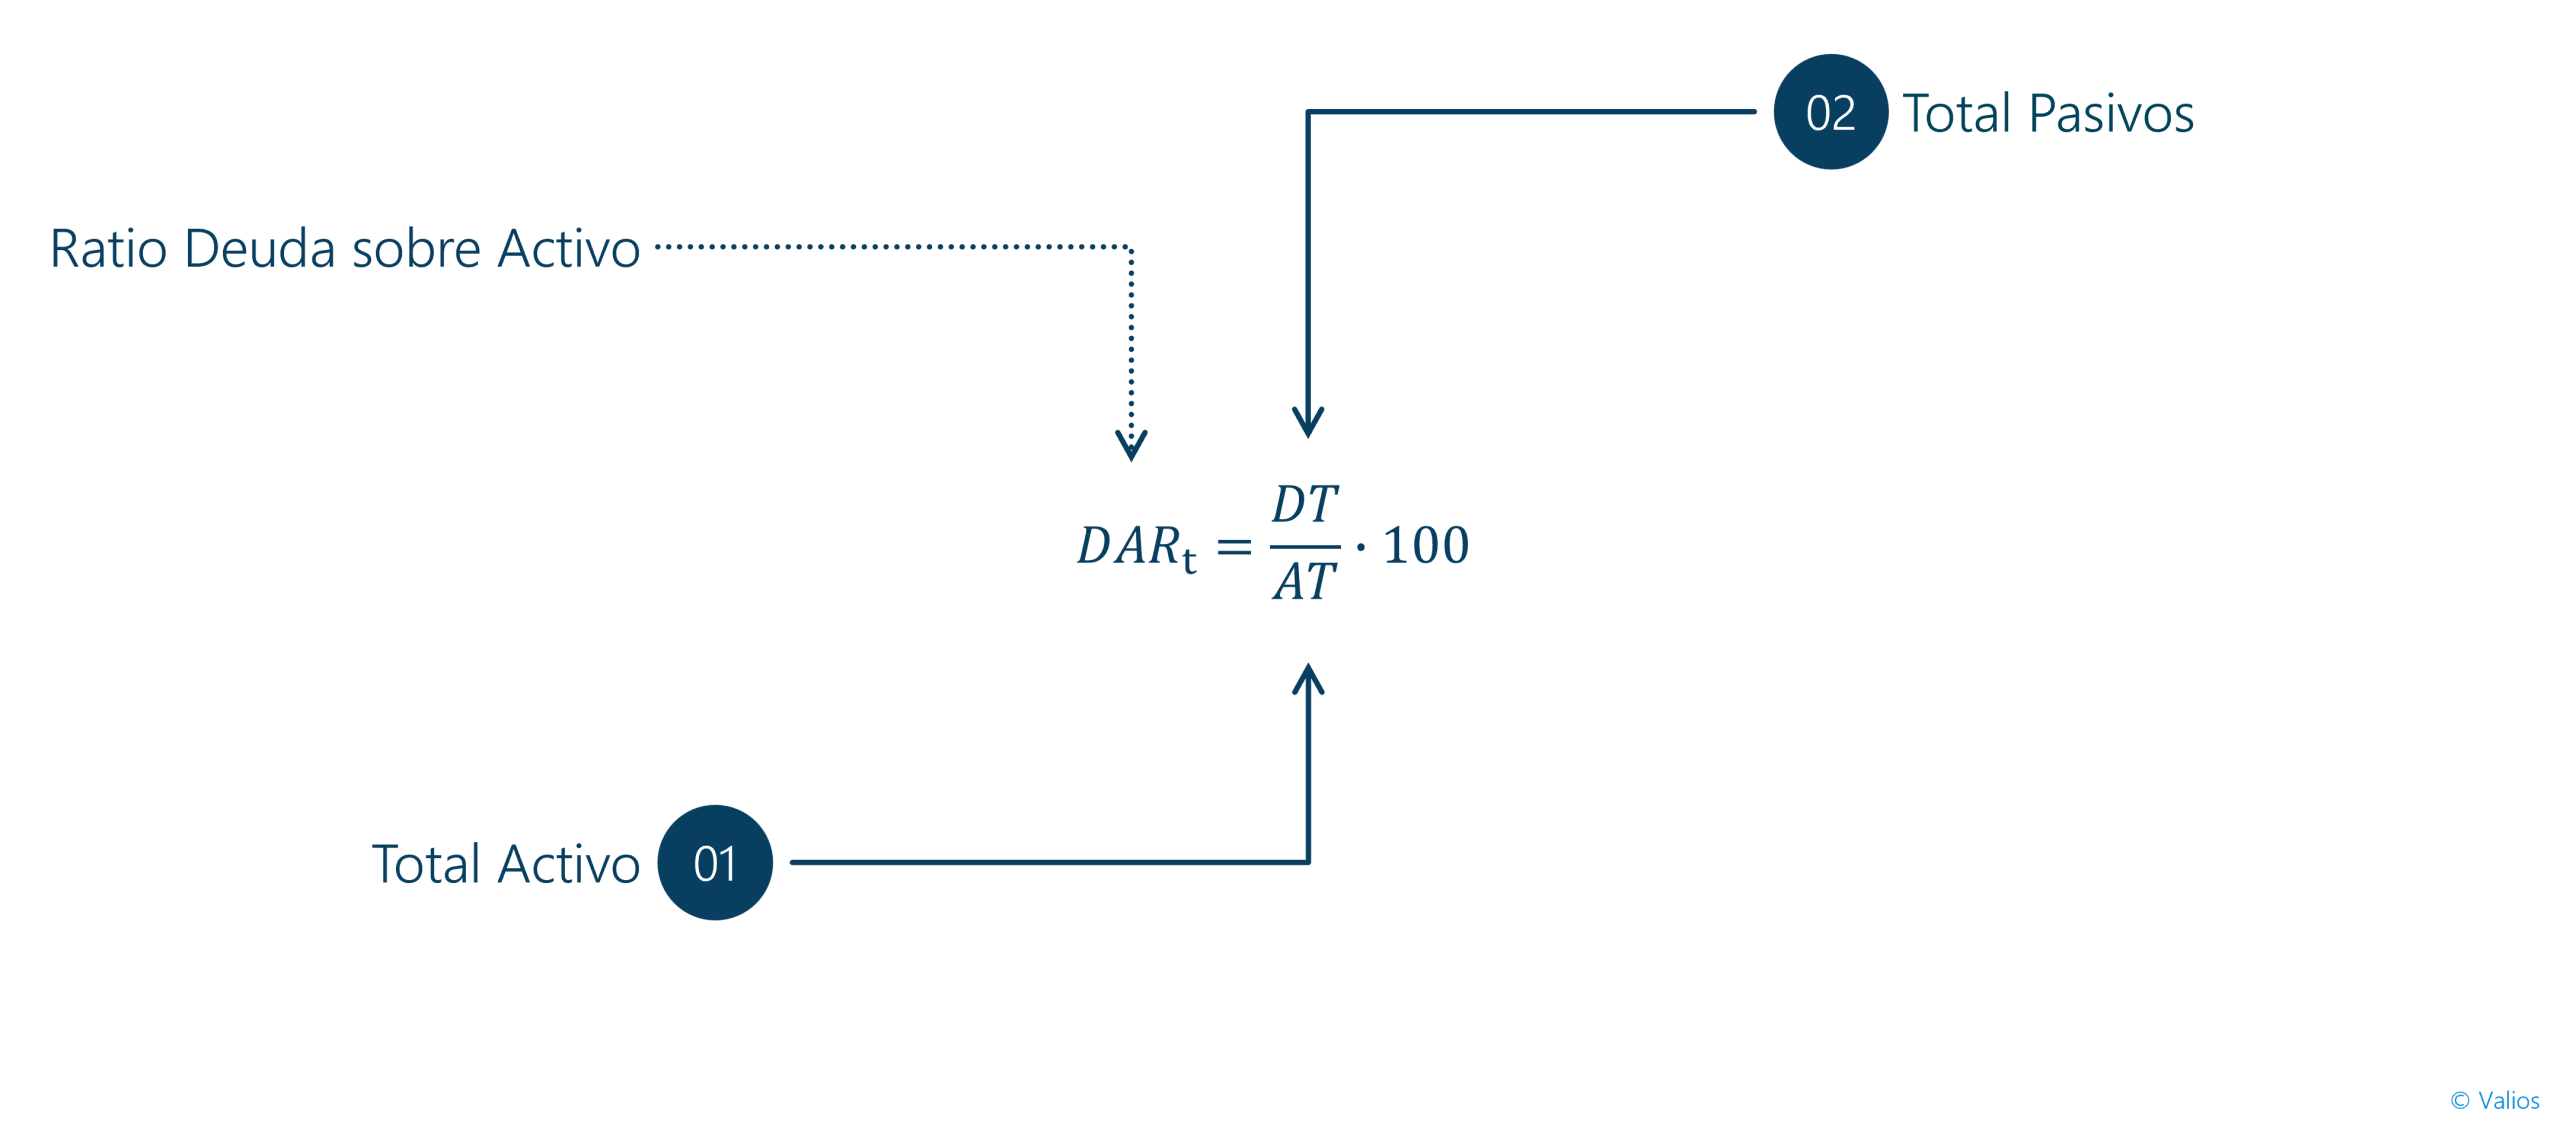
Donde:
- Deuda Total (Pasivo Total) = Deuda hipotecaria + créditos de vehículo + créditos de consumo + saldos de tarjetas + deuda educativa + sobregiros + impuestos por pagar + otras obligaciones exigibles.
- Activo Total = Efectivo y equivalentes + cuentas bancarias + inversiones (renta fija/variable) + cuentas por cobrar + vivienda principal + otros inmuebles + vehículos + activos productivos/empresariales + activos destinados a renta + otros activos.
Relaciones útiles:
- Patrimonio / Activo Total = 1 − (Deuda Total / Activo Total)
- Si conoces el Ratio Deuda/Activo y el Activo Total, puedes estimar la Deuda Total:Deuda Total = (Deuda/Activo) × Activo Total.
Desagregación por naturaleza de deuda:
Para análisis fino conviene construir sub‑ratios por tipo de pasivo:
- Deuda hipotecaria / Activo Total
- Deuda de consumo / Activo Total (incluye tarjetas y créditos libres)
- Deuda educativa / Activo Total
- Otros pasivos / Activo Total (impuestos exigibles, obligaciones con terceros, etc.)
Esto permite distinguir endeudamiento productivo (p. ej., hipotecario con activo subyacente y potencial apreciación) del endeudamiento no productivo (consumo), que suele encarecer el costo financiero total y deteriorar la solvencia.
Ajustes de calidad de activo:
Es buena práctica ajustar el Activo Total por calidad y liquidez. Dos familias con el mismo ratio pueden tener riesgos distintos si una concentra activos ilíquidos o volátiles. Para mayor control, clasifica los activos en:
- Activos líquidos (efectivo, cuentas a la vista, fondos monetarios)
- Activos invertibles (bonos, fondos, acciones, planes de retiro)
- Activos reales (vivienda, inmuebles de renta, vehículos)
- Activos productivos/empresariales (negocios propios, maquinaria, participaciones)
- Activos intangibles valorizables (derechos de autor, patentes, licencias de negocio) cuando tengan mercado verificable.
Métrica, Umbrales de Referencia e Interpretación
Advertencia metodológica: ningún umbral sirve para todos por igual. La interpretación depende de ingresos, estabilidad laboral/empresarial, colchón de liquidez, naturaleza de la deuda y ciclo de vida. Aun así, el mercado profesional utiliza rangos orientativos para guiar decisiones.
Rangos orientativos (visión general)
- ≤ 0,30 (zona verde): apalancamiento conservador. Habitualmente compatible con objetivos de independencia financiera, resiliencia ante shocks y capacidad de inversión productiva futura.
- 0,31 – 0,50 (zona amarilla baja): apalancamiento moderado saludable si el ingreso es estable, la carga de servicio es razonable y el activo principal es vivienda u otros bienes con utilidad económica.
- 0,51 – 0,70 (zona amarilla alta): apalancamiento elevado; requiere plan de desapalancamiento (amortización priorizada, consolidación de deudas, conversión a tasa fija, etc.).
- > 0,70 (zona roja): apalancamiento crítico. Vulnerable a alzas de tasas, caídas de ingreso o descensos de valoración del activo. Exige intervención inmediata y gobierno financiero estricto.
Lectura por ciclo vital
- Inicio de vida laboral (20s–30s): ratios más altos pueden ser temporales (vivienda + estudios). La clave está en un ritmo claro de desapalancamiento y en evitar crédito de consumo recurrente. Complementa con creación temprana de fondo de emergencia.
- Consolidación (30s–40s): objetivo razonable: converger hacia ≤ 0,50, con refuerzo del fondo de emergencia, mejora del margen de ahorro y diversificación patrimonial.
- Madurez (40s–50s): tender a ≤ 0,35; canalizar excedentes a amortizaciones estratégicas y a activos de retiro. La prioridad pasa a blindar el flujo y proteger el capital humano.
- Pre‑retiro y retiro: ideal ≤ 0,20 o cero, priorizando estabilidad de flujo, baja sensibilidad a tasas y mayor liquidez disponible.
Naturaleza del pasivo y su lectura
- Hipotecario: admite ratios algo mayores si la vivienda representa alto porcentaje del activo y el crédito está a tasa fija, plazo sano, y pago dentro del 25–30 % del ingreso neto.
- Consumo/Tarjetas: incluso con un Deuda/Activo bajo, la presencia de deudas de consumo a tasa alta eleva el riesgo. Prioridad: amortizar y eliminar hábitos de financiamiento recurrente.
- Educativo: aceptable si mejora el capital humano y la relación servicio/ingreso es sostenible. Requiere planificación de calendario de pagos y beneficios fiscales.
Sensibilidad a valoraciones
- Si el activo está muy concentrado en inmuebles o en activos volátiles, el denominador puede fluctuar. Un descenso del 10–20 % en valor de vivienda o portafolio puede empeorar el ratio sin que aumente la deuda. Por eso es esencial revaluar activos clave al menos anual y mantener márgenes de seguridad.

Ejemplo y Caso Práctico (Paso a Paso)
A continuación, un caso ilustrativo que podrás replicar con tus Estados Financieros Personales. El ejercicio indica dónde encontrar cada cifra en tus reportes estándar.
Perfil del hogar
- Hogar de dos adultos y un dependiente.
- Ingresos laborales estables, con pequeño negocio secundario.
- Vivienda propia con hipoteca.
Localización de la información en tus EFP
- Estado de Situación Patrimonial (Balance Personal) a fecha 31 de diciembre del año X:
- Activos:
- Efectivo y cuentas bancarias (cuentas a la vista, ahorros).
- Inversiones financieras (bonos, fondos, acciones, planes de retiro, certificados a plazo).
- Cuentas por cobrar (préstamos a familiares/terceros documentados, saldos a favor).
- Vivienda principal y otros inmuebles (valor estimado de mercado prudente).
- Vehículos (valor razonable de venta).
- Activos productivos/empresariales (equipos, participaciones, maquinaria del negocio propio) con valoración conservadora.
- Pasivos:
- Hipoteca vivienda (saldo insoluto a la fecha; verifica en el estado del banco o extracto mensual).
- Crédito de vehículo (saldo a fecha de corte; estado del banco/financiera).
- Créditos de consumo (saldo total; revisa extractos de banco/financiera).
- Tarjetas de crédito (saldo diferido a cuotas y saldo rotativo; extractos mensuales).
- Créditos educativos (saldo a fecha de corte; extractos de la entidad).
- Sobregiros y otros pasivos (obligaciones tributarias exigibles, cuotas de administración en mora, préstamos con terceros documentados).
- Activos:
- Notas de apoyo o anexos: si llevas valoraciones de inmuebles o tasaciones recientes, consérvalas y registra la fecha para sustentar el valor de activo.
Datos (supuestos cerrados)
Activos:
- Efectivo y cuentas: 12.000
- Inversiones financieras (bonos/fondos): 50.000
- Portafolio de acciones: 18.000
- Vivienda principal (valor prudente de mercado): 180.000
- Vehículos (valor de venta): 20.000
- Activos del pequeño negocio (equipos y existencias): 15.000
- Cuentas por cobrar: 5.000
Total Activo = 300.000
Pasivos:
- Hipoteca vivienda (saldo): 120.000
- Crédito de vehículo (saldo): 8.000
- Tarjetas de crédito (saldo rotativo/diferidos): 6.500
- Crédito de consumo: 10.500
- Préstamo educativo: 12.000
- Impuestos por pagar (exigibles a corto plazo): 3.000
Total Pasivo (Deuda Total) = 160.000
Cálculo del ratio
Deuda Total / Activo Total = 160.000 / 300.000 = 0,533
Lectura inicial: 0,533 ubica al hogar en zona amarilla alta. El apalancamiento existe y requiere plan de acción para reducirlo hacia ≤ 0,50 en 12–18 meses y ≤ 0,40 en 24–36 meses, sujeto a capacidad de ahorro y refinanciación.
Análisis cualitativo complementario
- La mayor parte de la deuda es hipotecaria (120.000), considerada deuda con activo subyacente útil y usualmente a menor tasa. Aun así, hay consumo y tarjetas (17.000), que deben priorizarse en amortización.
- El activo muestra concentración en vivienda (60 %), una señal de posible iliquidez y sensibilidad a valoración. Se recomienda reforzar activos líquidos e invertibles para equilibrar.
- El negocio propio tiene activos por 15.000; evaluar su retorno y estabilidad para decidir si conviene reintegrar capital o vender equipos ociosos.
Plan de mejora (quick wins)
- Consolidación y amortización acelerada de deuda de consumo/tarjetas: meta 0 en 9–12 meses.
- Refinanciación de la hipoteca si está a tasa variable; buscar tasa fija competitiva.
- Aumentar margen de ahorro 5–10 pp mediante ajustes de gasto recurrente y renegociación de servicios.
- Construir/fortalecer fondo de emergencia a 6–12 meses (para evitar recurrir a crédito caro).
- Rebalanceo de activos: monetizar vehículo secundario si aporta poco valor y destinar recursos a amortización o a liquidez.
Sensibilidades
- Caída del 10 % en la valoración de vivienda (–18.000) ⇒ Activo Total 282.000; Ratio = 160.000 / 282.000 = 0,567 (empeora).
- Amortizar consumo/tarjetas por 17.000 ⇒ Deuda Total 143.000; Ratio = 143.000 / 300.000 = 0,477 (mejora a zona amarilla baja).
- Venta de vehículo secundario por 10.000 y uso íntegro a amortizar consumo ⇒ Activo –10.000, Deuda –10.000 ⇒ Ratio: (150.000)/(290.000) = 0,517 (ligera mejora y mejor estructura de pasivo).

Análisis de Impulsores, Riesgos y Sensibilidades
Impulsores principales
- Estructura del pasivo: proporción de hipotecario vs. consumo. A igual ratio, más seguro el que concentra deuda respaldada por activo esencial y a tasa baja.
- Costo de la deuda y plazo remanente: tasas más altas y plazos cortos incrementan presión de caja y riesgo de rollover.
- Calidad y liquidez del activo: activos líquidos y diversificados reducen vulnerabilidad; activos ilíquidos/volátiles la elevan.
- Estabilidad de ingresos y capital humano: ingresos estables y asegurados (seguros de vida, incapacidad, desempleo) sostienen el servicio de deuda y permiten desapalancar sostenidamente.
- Gobierno financiero familiar: disciplina presupuestaria, control de gastos recurrentes y cultura de ahorro determinan la velocidad de mejora.
Riesgos clave
- Riesgo de tasa: créditos a tasa variable expuestos a ciclos de alza; prioridad: convertir a fija o crear coberturas.
- Riesgo de refinanciación: vencimientos concentrados; prioridad: escalonar y consolidar.
- Riesgo de valoración: sobrevaloración de inmuebles/activos. Usar tasaciones prudentes y actualizaciones periódicas.
- Riesgo de liquidez: activo concentrado en vivienda y bajo colchón de efectivo; construir fondo de emergencia.
- Riesgo de ingreso: empleo frágil o negocio cíclico; diversificar fuentes de ingreso, crear reservas.
Sensibilidad macro
- Inflación: erosiona poder adquisitivo y puede elevar tasas; revisar tasa fija vs. variable, y ajustar proyecciones.
- Ciclo inmobiliario: afecta denominador; margen de seguridad en valoraciones.
- Mercados financieros: volatilidad en portafolios; evita sobre-optimismo al valuar.
Evaluación Crítica y Limitaciones
- Carácter estático: captura una fotografía, no la película. Complementar con tendencias trimestrales/anuales.
- Dependencia de valoraciones: un denominador inflado disfraza apalancamiento. Usa valores prudentes y verificables.
- No mide flujo de caja: puede verse bien con alto servicio mensual de deuda. Complementar con carga de deuda/ingreso.
- Heterogeneidad de activos: no distingue entre activos líquidos e ilíquidos, ni entre productivos y de consumo. Llevar sub-tablas.
- No captura garantías cruzadas ni covenants: si existen, documentar y gestionar.
- No refleja riesgo legal/fiscal: contingencias pueden emerger. Mantener cumplimiento fiscal y legal al día.
Buenas prácticas:
- Revaluar activos relevantes anualmente y cuando existan eventos de mercado significativos.
- Validar pasivos contra extractos y cartas de saldo.
- Mantener política de valorización prudente: escenarios con descuentos (–10 %, –20 %).
- Reportar tanto el ratio total como sub-ratios por tipo de deuda y por clase de activo.
Gestión y Estrategias para Mejorar el Ratio
Desapalancamiento priorizado (algoritmo práctico)
- Eliminar deuda de consumo y tarjetas (tasa efectiva alta) antes que amortizar hipotecario a tasa baja.
- Consolidar saldos dispersos en un crédito a menor tasa y plazo compatible.
- Refinanciar a tasa fija en contextos de alza de tasas; si ya están altas, evaluar plazos mixtos o prepago parcial.
- Amortizaciones extraordinarias tras construir fondo de emergencia (6–12 meses) para no recaer en deuda cara.
- Regla del 70/20/10 (orientativa): 70 % del ahorro libre a cancelar deuda cara; 20 % a fondo de emergencia e inversiones líquidas; 10 % a inversiones de largo plazo.
Optimización del activo
- Liquidez estratégica: elevar el porcentaje de activos líquidos/invertibles para resiliencia y oportunidades.
- Racionalizar activos ociosos: vender vehículos secundarios o bienes subutilizados para reducir deuda cara.
- Activos productivos: priorizar inversiones con flujo estable que, tras impuestos, superen el costo de la deuda.
- Protecciones patrimoniales: seguros adecuados (vida, incapacidad, salud, vivienda) para blindar el balance.
Gobierno financiero familiar
- Presupuesto maestro familiar: separar gastos esenciales, variables y discrecionales; definir techos.
- Tablero mensual con 5 KPIs: Deuda/Activo, Servicio de deuda/Ingreso, Fondo de emergencia (meses), Margen de ahorro, Tasa de liquidez personal.
- Reunión financiera mensual: revisar variaciones y acordar acciones.
Estrategias por perfil de deuda
- Hipotecaria predominante: mantener ratio total en descenso, priorizar amortizaciones cuando la tasa hipotecaria supere el rendimiento seguro de alternativas de inversión.
- Consumo predominante: plan intensivo de recorte de gasto y consolidación; prohibición temporal de nuevas deudas.
- Mixta con componente educativo: estructurar calendario de pagos con descuentos por pronto pago y beneficios fiscales cuando existan.
Integración con Otros Ratios y Tablero de Contro
- Patrimonio/Activo (Equidad): complemento directo (1 − Deuda/Activo). Meta de mediano plazo: ≥ 0,60 para hogares en consolidación.
- Servicio de deuda/Ingreso: mide presión de flujo. Si > 30–35 %, incluso un Deuda/Activo moderado es riesgoso.
- Fondo de Emergencia (meses): amortiguador. Valores 6–12 meses reducen probabilidad de recurrir a deuda cara.
- Tasa de liquidez personal: activos líquidos/pasivos totales; apoya resiliencia.
- Margen de ahorro: combustible del desapalancamiento.
Lectura integrada: un Deuda/Activo de 0,50 puede ser aceptable si Servicio/Ingreso ≤ 25 %, Fondo de Emergencia ≥ 6 meses y Margen de Ahorro ≥ 20 %. Si cualquiera de esos cae, la tolerancia al apalancamiento se reduce.
Buenas Prácticas de Reporte, Auditoría Personal y Seguimiento
- Periodicidad: actualizar el balance mensualmente (extractos), con cierre trimestral para valoración de activos y análisis de tendencias.
- Evidencias: respaldar cifras con estados bancarios, cartas de saldo, certificados de depósitos, tasaciones recientes.
- Metodología de valoración: aplicar criterios prudentes y homogéneos a lo largo del tiempo (evita cambiar método para “mejorar” el número).
- Tablero visual: mantener un gráfico de tendencia 12–24 meses del Deuda/Activo y su desagregación por tipo de deuda.
- Alertas tempranas: define umbrales que disparen acciones (p. ej., si Deuda/Activo > 0,55, activar plan de choque de gastos y amortización).
- Gobierno y roles: asignar responsabilidades (quién consolida, quién revisa, quién ejecuta pagos). Documentar decisiones clave.
Conclusiones
- El Ratio Deuda Total / Activo Total ofrece una lectura estructural de tu solvencia y apalancamiento. Es el punto de partida para un plan de desapalancamiento eficaz y sostenible.
- Interpretación contextual: el número aislado engaña. Léelo con flujo (servicio/ingreso), liquidez (fondo de emergencia), y calidad de activos.
- Gestión proactiva: elimina deuda cara, refuerza liquidez, racionaliza activos, y blinda el balance con seguros.
- Disciplina y gobierno: tablero mensual, reglas claras y consistencia. La mejora del ratio es la consecuencia natural de una gestión profesional del balance familiar.

Demás Términos Relacionado con Fundamentos y Educación Financiera


Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero