
Ratio Deuda Total / Patrimonio (D/E)
Sinónimos y términos equivalentes
Ratio Deuda–Capital
Coeficiente de Endeudamiento Patrimonial
Índice de Apalancamiento Personal
Relación Pasivo–Patrimonio
Debt-to-Equity Ratio (D/E) (anglicismo habitual en finanzas)
Introducción
El Ratio de Endeudamiento Bruto es uno de los indicadores más utilizados en planificación financiera personal y análisis de riesgo crediticio. Este ratio mide la proporción entre el total de pagos mensuales de deuda y los ingresos mensuales brutos del individuo o del hogar. Su análisis permite entender si el nivel de deuda asumido es sostenible o si está comprometiendo de manera excesiva el ingreso disponible.
Una lectura sistemática de este indicador facilita anticipar crisis de liquidez, evaluar la posibilidad de asumir nuevos compromisos financieros y establecer estrategias de control del endeudamiento. Dado que muchas decisiones importantes —como acceder a una hipoteca, un crédito para educación o consumo, o incluso emprender— dependen del equilibrio entre ingresos y obligaciones, este ratio se convierte en una herramienta clave para la toma de decisiones financieras responsables.

Definición del Ratio
El ratio Deuda Total / Patrimonio (D/E) mide el grado de apalancamiento de una persona o familia: cuántas unidades de deuda sostienen cada unidad de patrimonio neto. Es, en términos simples, la palanca que amplifica resultados: bien manejada acelera la construcción de activos productivos; mal diseñada amplifica riesgos y volatilidad de la riqueza.
Por qué importa:
- Gobierno del riesgo: un D/E elevado expone a choques de tasas, pérdida de ingresos o caídas de valor de los activos.
- Capacidad de maniobra: un D/E sano abre acceso a crédito estratégico (hipotecario, educativo, empresarial) a tasas más competitivas.
- Velocidad de creación de valor: con apalancamiento prudente, el retorno sobre patrimonio (RoE financiero personal) puede mejorar.
Este lienzo entrega definiciones operativas, fórmulas, umbrales orientativos y un caso práctico paso a paso sobre cómo localizar los datos en sus estados financieros personales para calcular, interpretar y accionar.
Definición
Ratio D/E (Deuda Total / Patrimonio): relación entre el pasivo total (todas las obligaciones vigentes, financieras y no financieras) y el patrimonio (valor neto) de la persona/familia.
- Deuda total (Pasivo total): suma de obligaciones de corto y largo plazo. Incluye, entre otras, tarjetas de crédito, créditos de libre inversión/consumo, vehículos, hipoteca, líneas rotativas, sobregiros, préstamos estudiantiles, impuestos por pagar, deudas con terceros, obligaciones por servicios y otras cuentas por pagar.
- Patrimonio (Valor neto): diferencia entre activos totales y pasivos totales. Es la riqueza neta: vivienda neta de deuda, inversiones, efectivo, activos productivos o empresariales, menos todas las obligaciones.
Nota técnica: Algunas prácticas distinguen D/E financiero (solo pasivos con costo financiero) frente a D/E total (todo el pasivo). En este lienzo trabajamos el indicador Total, y cuando corresponda, mostraremos el análogo Financiero como métrica complementaria.
Interpretación base:
- D/E = 0,5: por cada 1 de patrimonio, hay 0,5 de deuda.
- D/E = 1,0: deuda equivale al patrimonio; la riqueza neta y el endeudamiento están en paridad.
- D/E > 1,0: el pasivo supera al patrimonio; sensibilidad elevada a choques.
Casos límite:
- Patrimonio = 0 → D/E tiende a infinito (no interpretable; riesgo crítico).
- Patrimonio < 0 → D/E negativo (situación patrimonial deficitaria; prioridad absoluta: plan de saneamiento).

Formula
Fórmula estándar
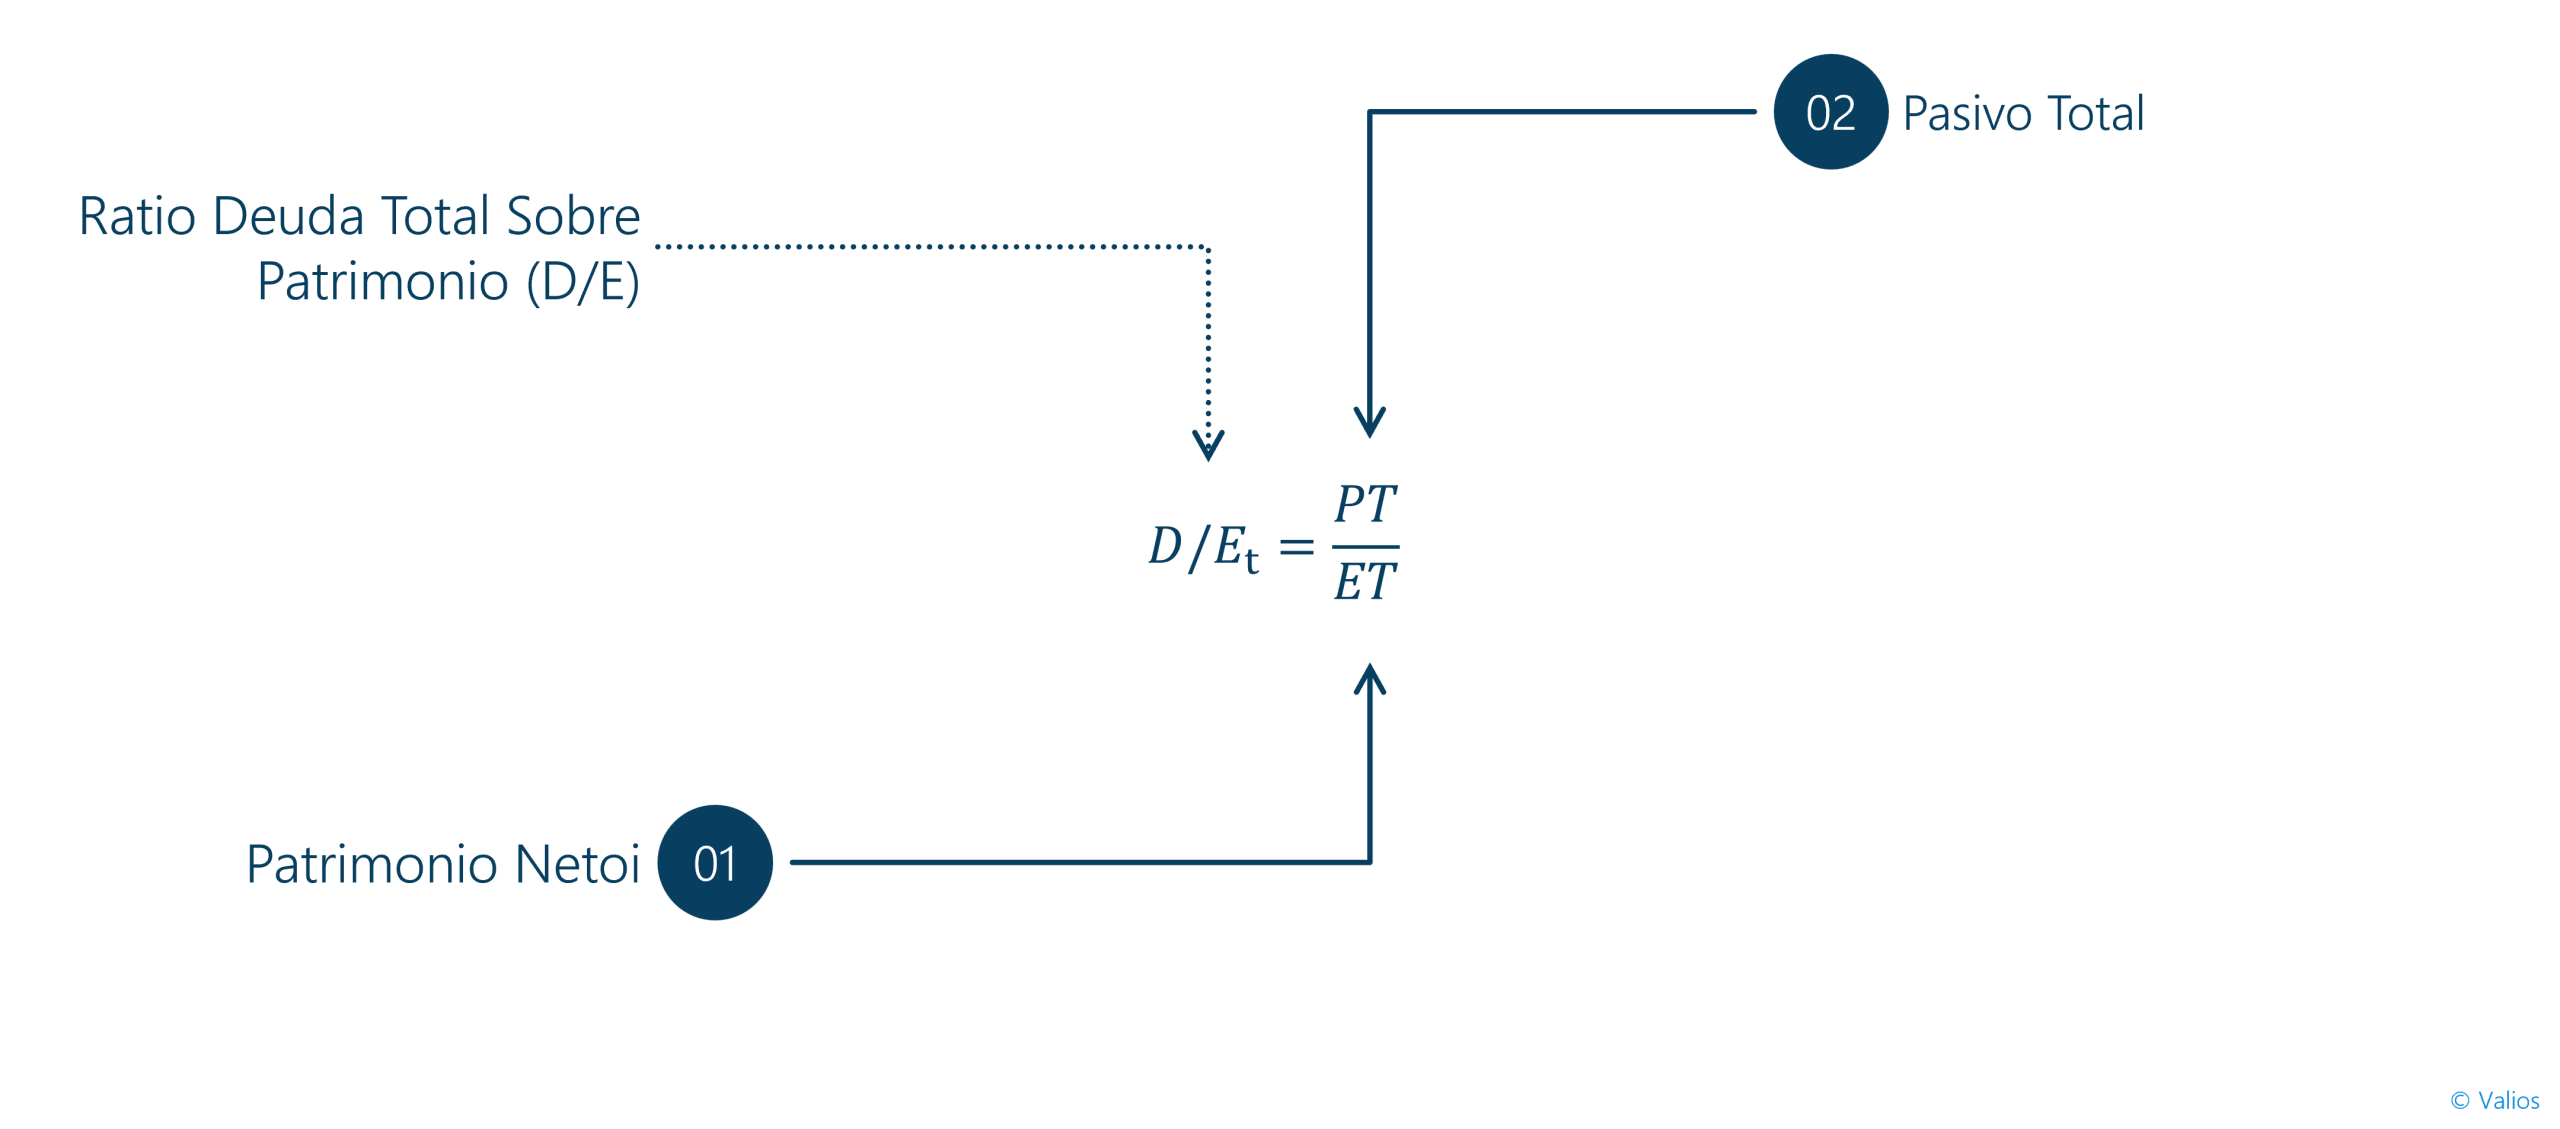
Donde:
- Pasivo Total = Pasivo corriente (corto plazo) + Pasivo no corriente (mediano y largo plazo).
- Patrimonio = Activos Totales − Pasivos Totales.
Variante: D/E Financiero

Deuda financiera con costo: créditos hipotecarios, vehiculares, personales/consumo, rotativos, tarjetas de crédito, préstamos estudiantiles; excluye pasivos operativos sin costo explícito (p. ej., servicios por pagar si no generan intereses).
Ajustes de calidad (recomendados)
- Valoración de activos a valor razonable prudente (cuando exista evidencia: avalúos recientes, precios de mercado líquidos). Evitar inflar el patrimonio.
- Separar deudas contingentes (co‑deudor/aval): monitorear y, si es probable, incluir en escenarios.
- Homogeneizar monedas: convertir todas las partidas a una misma moneda base, aplicando tipo de cambio de cierre. Evaluar riesgos cambiarios.
- Clasificar por plazos: distinguir corto (≤12 meses) y largo (>12 meses) para visibilizar presiones de caja.
- Identificar tasa y modalidad: fija vs. variable, indexación (UVR/UVA/IPC/SOFR), amortización y garantías.
Métrica, Umbrales de Referencia e Interpretación Estratégica
No existen “mandatos universales” válidos para todos los hogares. Aun así, proponemos rangos de referencia con criterio prudencial, que deben ajustarse por: estabilidad del ingreso, liquidez, calidad de activos, horizonte vital y tolerancia al riesgo.
Rangos orientativos (D/E Total)
- Excelente / Conservador: ≤ 0,50
Sólido margen de seguridad. Alta resiliencia ante choques. Acceso competitivo a crédito. - Razonable / Prudente: 0,51 – 1,00
Apalancamiento moderado. Gestionar bien tasas y plazos. Oportunidad para optimización. - Tensión / Elevado: 1,01 – 1,50
Riesgo creciente. Se requieren controles, mejora de flujo de caja y plan de desapalancamiento dirigido. - Crítico: > 1,50
Vulnerabilidad alta. Prioridad: liquidez, reestructuración y plan intensivo de fortalecimiento patrimonial.
Contextualice:
- Ingresos muy estables (asalariados con contrato indefinido, con seguro de desempleo): el rango prudente puede tolerar el límite superior.
- Independientes/emprendedores: prefiera D/E más bajo por mayor volatilidad de ingresos.
- Edad y ciclo vital: hogares jóvenes con hipoteca pueden exhibir D/E transitoriamente alto si el activo subyacente es de alta calidad y líquidez; el ratio debe programarse a la baja.
Sensibilidades clave
- Tasa de interés: un alza de tasas encarece el servicio de deuda y puede exigir desapalancamiento más acelerado.
- Precio de activos: caídas en inmuebles/acciones reducen patrimonio → D/E sube aunque la deuda no cambie.
- Ingreso: shocks negativos elevan el riesgo de iliquidez y de ventas forzadas de activos.
Métricas complementarias (para diagnóstico integral)
- Carga del servicio de la deuda (DSR): pagos mensuales de deuda / ingreso mensual.
- Cobertura de flujo de efectivo: flujo operativo disponible / servicio total de deuda.
- Liquidez: meses de fondo de emergencia; índice de liquidez rápida; caja/inversiones líquidas.
- Calidad del activo: proporción de activos productivos/empresariales, liquidez del activo hipotecado, diversificación.

Ejemplo y Caso Práctico (Paso a Paso)
Objetivo: calcular D/E con datos reales de sus estados financieros personales y extraer decisiones.
Dónde encontrar la información en sus Estados Financieros Personales
- Estado de Situación (Balance Personal)
- Activos: efectivo y equivalentes; inversiones líquidas y de portafolio; cuentas por cobrar; bienes raíces (vivienda, inversión); vehículos; activos productivos o empresariales; activos intangibles con valor comprobable.
- Pasivos:
- Corto plazo: tarjetas de crédito, rotativos, sobregiros, cuotas de créditos, servicios/impuestos por pagar.
- Largo plazo: hipoteca, crédito vehicular, préstamos estudiantiles, préstamos empresariales personales, otros.
- Patrimonio: cálculo automático = Activos Totales − Pasivos Totales.
- Notas o Anexos
- Tasas de interés, modalidad (fija/variable), indexación, plazo remanente, garantía, moneda.
Si lleva un registro patrimonial mensual o trimestral, utilice el último corte para “foto de cierre”, y, si es posible, un promedio móvil trimestral para mitigar estacionalidades.
Datos del caso (familia tipo)
- Activos:
Efectivo e inversiones líquidas: 25.000
Portafolio (fondos/acciones): 45.000
Vivienda (avalúo prudente): 180.000
Vehículo: 15.000
Activos productivos/empresariales: 35.000
Activos Totales = 300.000 - Pasivos:
Tarjetas y rotativos: 8.000
Crédito de consumo: 12.000
Hipoteca: 120.000
Vehicular: 6.000
Impuestos/servicios por pagar: 2.000
Pasivos Totales = 148.000 - Patrimonio (Valor neto) = 300.000 − 148.000 = 152.000
Cálculo
- D/E (Total) = 148.000 / 152.000 = 0,97
- D/E (Financiero) (solo con costo) = (8.000 + 12.000 + 120.000 + 6.000) / 152.000 = 146.000 / 152.000 = 0,96
Lectura ejecutiva
- El apalancamiento total está en el límite superior del rango prudente.
- Las partidas de mayor peso son hipoteca (activo de calidad), seguidas por consumo y tarjetas (costo alto).
- Liquidez razonable (70.000 líquidos/semilíquidos), pero con riesgo de tasa si hay exposición variable.
Plan de acción (12 meses)
- Rebalanceo de deuda cara: amortizar primero tarjetas/consumo (efecto inmediato en D/E y en flujo mensual).
- Refinanciación selectiva: explorar consolidación a tasa menor y plazo coherente con vida útil del activo.
- Contribuciones al patrimonio: ahorro mensual dirigido (p. ej., 15% del ingreso) a: i) fondo de emergencia, ii) prepagos programados.
- Blindaje de liquidez: mantener 6–12 meses de gastos esenciales; para independientes/emprendedores, preferir el extremo superior.
- Objetivo de D/E: reducir de 0,97 a ≤0,75 en 12 meses, y a ≤0,50 en 24–36 meses, sujeto a estabilidad de ingresos.

Análisis en Profundidad
Interacción con otras métricas
- DSR (carga de deuda): si el pago mensual total supera umbrales prudentes, la fragilidad de caja contrarresta un D/E “aceptable”.
- Liquidez: D/E bajo con caja escasa sigue siendo peligroso. El vector de liquidez es condición de gobernabilidad.
- Diversificación de activos: un D/E dado es menos riesgoso si respalda activos líquidos y productivos frente a bienes ilíquidos o devaluables.
Impulsores del ratio
- Precio de activos (vivienda/mercado): sube el patrimonio → baja D/E (y viceversa).
- Amortización de capital: baja el pasivo y, por doble vía, baja D/E.
- Aportes de ahorro/inyección de capital: incrementa patrimonio, acelerando la caída de D/E.
- Variación del tipo de cambio: si hay deuda en moneda dura y patrimonio en moneda local, una depreciación puede subir D/E.
Políticas financieras personales
- Política de endeudamiento responsable: límite interno de D/E por perfil (p. ej., ≤0,75 para independientes; ≤1,0 para asalariados estables).
- Política de plazos: plazo de la deuda no debe exceder la vida útil del activo financiado; idealmente, menor.
- Política de tasas: preferencia por tasa fija o coberturas cuando la tasa real se proyecta al alza.
- Política de garantías: evitar apalancar activos volátiles o devaluables; priorizar crédito respaldado por activos de calidad.
Ajustes contables y calidad de datos
- No capitalizar expectativas: no registre “valores emocionales” o sobrevaloraciones.
- Actualice avalúos con prudencia (bandas de ajuste).
- Uniforme criterios de reconocimiento de pasivos (incluya deudas con familiares si son exigibles).
- Documente tasas, vencimientos, indexaciones y si aplica, cláusulas de aceleración.
Evaluación Crítica y Limitaciones
- D/E no incluye la dimensión de flujos: puede ser bajo con servicio de deuda alto (por tasa o plazo). Contrástelo con métricas de cobertura/DSR.
- Sensibilidad a la valoración de activos: un pequeño error en el valor de la vivienda puede alterar significativamente el patrimonio y el D/E.
- Ignora capital humano: la estabilidad/volatilidad de ingresos no se refleja directamente, aunque determina la sostenibilidad del apalancamiento.
Mitigaciones: acompañe D/E con escenarios (tasas, ingreso, precios de activos) y use bandas objetivo dinámicas.
Buenas Prácticas
- Gobernanza del apalancamiento: defina un límite de D/E y un rango de alerta.
- Ruta de desapalancamiento: priorice deuda cara (tarjetas/consumo), luego vehicular, por último hipoteca si la tasa es competitiva.
- Aumente patrimonio: ahorro automático (preahorro), aportes extraordinarios, capitalización de excedentes, adquisición de activos productivos con prudencia.
- Gestión de tasa: monitoree entorno y considere refinanciación o coberturas cuando convenga.
- Liquidez primero: fondo de emergencia antes de prepagos agresivos, salvo tasas usurarias.
Errores Comunes y Sesgos
- Triunfalismo patrimonial: confiarse en valorizaciones nominales de activos ilíquidos.
- Miopía de tasa: ignorar el costo efectivo total y la indexación.
- Sesgo de presente: posponer prepagos de deuda cara por consumo inmediato.
- Anclaje a plazos: aceptar plazos excesivos que erosionan valor.
- Contabilidad creativa casera: omitir deudas “informales” o contingentes.
Implementación y Seguimiento (Tablero de Control)
Periodicidad: mensual (flujo), trimestral (patrimonio), anual (estrategia).
Indicadores clave: D/E total y financiero, DSR, cobertura de flujo, meses de reserva, costo medio ponderado de deuda.
Semáforos D/E:
- Verde: ≤0,75
- Amarillo: 0,76–1,00
- Naranja: 1,01–1,50
- Rojo: >1,50
Hitos tácticos:
- Consolidación de deuda cara completada.
- Fondo de emergencia al umbral objetivo.
- Revisión anual de avalúos y política de tasas.
- D/E en tendencia decreciente sostenida.
Conclusiones
El D/E personal es un instrumento de poder cuando se gobierna con disciplina. Su rol no es prohibir el crédito, sino encuadrarlo dentro de una estrategia de creación de valor financiero personal. Una trayectoria decreciente de D/E, apoyada por liquidez robusta y activos de calidad, es señal de salud patrimonial y de libertad de decisión. La consigna para cualquiera que aspire a robustecer su patrimonio: liquidez primero, deuda cara bajo control, apalancamiento alineado al ciclo vital y a la estabilidad de ingresos.

Demás Términos Relacionado con Fundamentos y Educación Financiera


Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero