
Ratio de Endeudamiento Bruto
Términos Equivalentes
- Ratio de Deuda Bruta
- Relación Deuda Total / Ingreso Bruto Mensual
- Porcentaje de Deuda sobre Ingreso Bruto
- Gross Debt Service Ratio (GDS Ratio)
Introducción
El Ratio de Endeudamiento Bruto es uno de los indicadores más utilizados en planificación financiera personal y análisis de riesgo crediticio. Este ratio mide la proporción entre el total de pagos mensuales de deuda y los ingresos mensuales brutos del individuo o del hogar. Su análisis permite entender si el nivel de deuda asumido es sostenible o si está comprometiendo de manera excesiva el ingreso disponible.
Una lectura sistemática de este indicador facilita anticipar crisis de liquidez, evaluar la posibilidad de asumir nuevos compromisos financieros y establecer estrategias de control del endeudamiento. Dado que muchas decisiones importantes —como acceder a una hipoteca, un crédito para educación o consumo, o incluso emprender— dependen del equilibrio entre ingresos y obligaciones, este ratio se convierte en una herramienta clave para la toma de decisiones financieras responsables.

Definición del Ratio
El Ratio de Endeudamiento Bruto cuantifica qué proporción del ingreso bruto mensual se destina a pagar las obligaciones financieras existentes. Estas incluyen hipotecas o alquileres, préstamos personales, créditos estudiantiles, pagos de vehículos, tarjetas de crédito y cualquier otra forma de deuda registrada formalmente.
El indicador se expresa como porcentaje y su utilidad radica en ofrecer una medida clara de la carga de deuda en relación con la capacidad de ingreso. Este ratio es ampliamente utilizado por bancos, entidades crediticias y asesores financieros para determinar la elegibilidad crediticia y el nivel de riesgo de impago, pero también es una poderosa herramienta de autodiagnóstico financiero para las personas.

Fórmula del Ratio
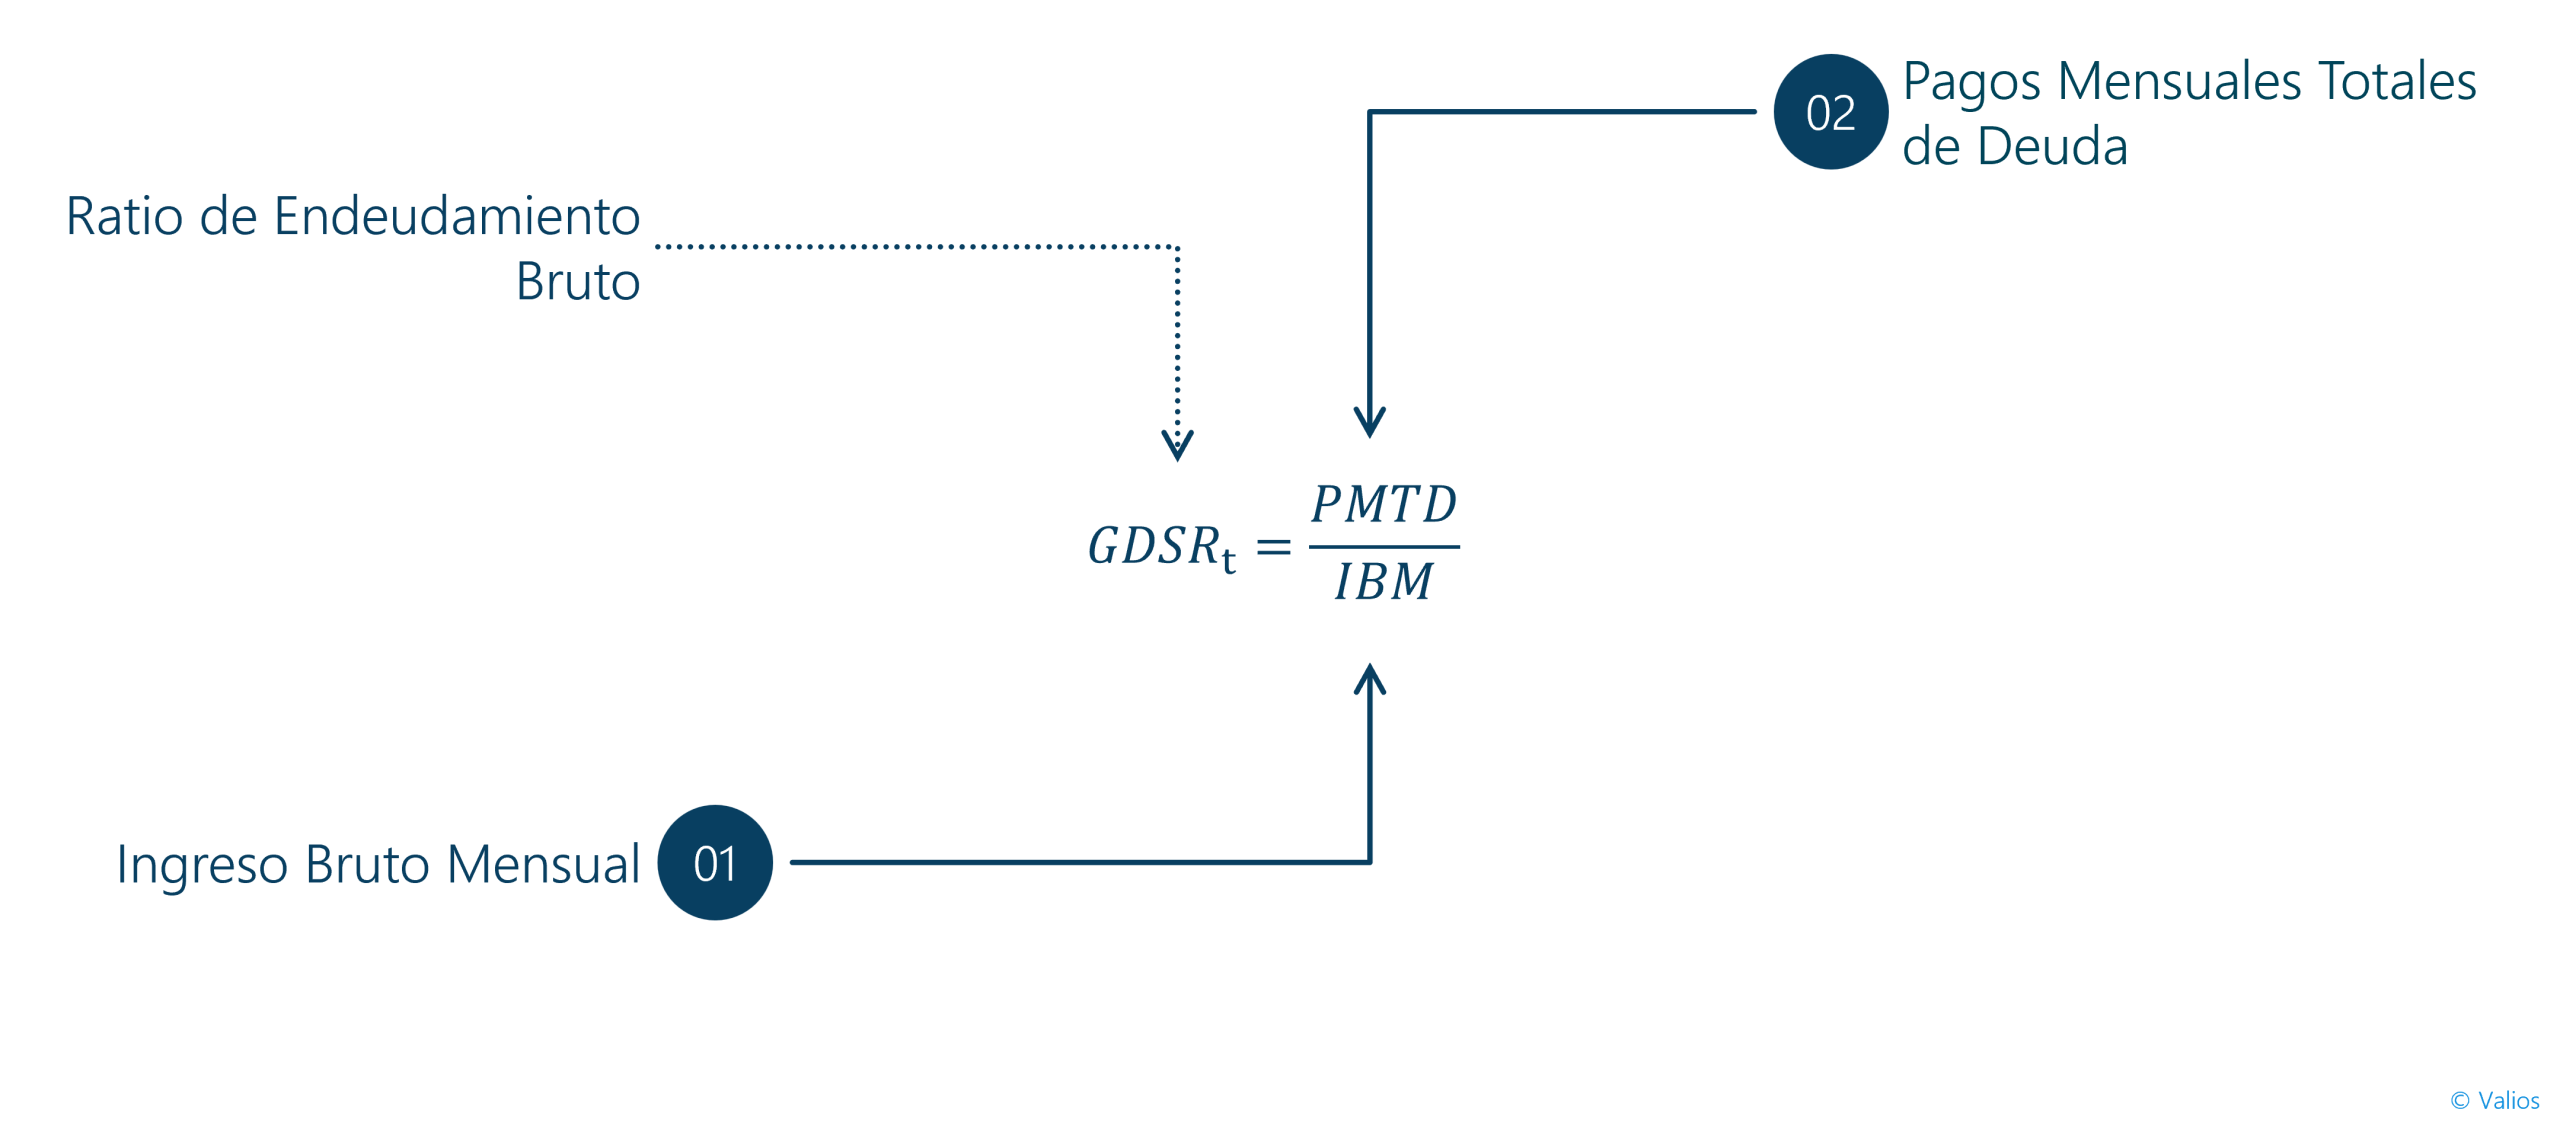
Donde:
- Pagos Mensuales Totales de Deuda: suma de todas las cuotas mensuales que debe cubrir el individuo, incluyendo hipoteca o alquiler, préstamos personales, pagos mínimos de tarjetas de crédito, créditos estudiantiles, préstamos para automóviles, entre otros.
- Ingreso Bruto Mensual: total de ingresos percibidos antes de impuestos, aportes a seguridad social, descuentos laborales u otras deducciones.

Interpretación y Umbrales de Referencia
Este ratio debe analizarse con detenimiento y adaptarse al perfil financiero del individuo:
- Menor a 20%: excelente salud financiera. La persona o familia tiene amplio margen de maniobra y bajo nivel de exposición.
- Entre 20% y 35%: nivel moderado de endeudamiento. Aceptable, pero conviene hacer seguimiento regular.
- Mayor a 35%: indica una carga elevada de deuda que podría afectar otras áreas de la economía personal. Requiere intervención estratégica inmediata.
Diversos organismos, como el CFP Board y entidades financieras internacionales, recomiendan que este ratio no supere el 28% para mantener una planificación financiera saludable, aunque algunos criterios de aprobación crediticia elevan el umbral a 30–36% dependiendo del tipo de préstamo y perfil del solicitante.
Ejemplo Práctico
upongamos una persona con los siguientes datos financieros mensuales:
- Ingreso bruto mensual: $3,000
- Hipoteca: $600
- Crédito personal: $200
- Pago mínimo de tarjeta de crédito: $100
Total de pagos mensuales de deuda = $900
Ratio = (900 / 3,000) x 100 = 30%
Interpretación: este individuo tiene un nivel de endeudamiento medio, dentro del rango aceptable, pero cercano a la zona de alerta. Sería recomendable evitar nuevos compromisos y fortalecer el ahorro.

Aplicación Estratégica
Este ratio es útil para múltiples finalidades:
- Determinar si es financieramente prudente asumir nuevas deudas, como una hipoteca o préstamo vehicular.
- Diseñar un plan de consolidación o reestructuración de deudas existentes.
- Identificar margen disponible para ahorrar o invertir.
- Establecer políticas familiares de gasto más sostenibles.
- Negociar con entidades crediticias mejores condiciones si se demuestra un ratio favorable.

Limitaciones y Consideraciones
Aunque es una herramienta muy útil, el Ratio de Endeudamiento Bruto presenta algunas limitaciones:
- No contempla los impuestos personales, lo cual puede distorsionar la percepción del flujo disponible.
- No incluye gastos de manutención (como alimentación, transporte, salud o educación), por lo tanto, puede sobreestimar la capacidad real de pago.
- Es sensible a variaciones de ingreso si se trabaja por cuenta propia o en condiciones contractuales irregulares.
- No refleja la calidad del gasto de deuda (ej. si se está financiando consumo o inversión).
Herramientas de Seguimiento
Para aplicar y monitorear este ratio:
- Utiliza hojas de cálculo personales con registro mensual de ingresos y deudas.
- Emplea aplicaciones de gestión financiera que alertan cuando se supera cierto umbral.
- Revisa el ratio cada vez que cambien tus ingresos o adquieras nuevas obligaciones.
- Incorpóralo a tu revisión financiera mensual junto con otros indicadores clave (ahorro, liquidez, patrimonio neto).
Relación con Otros Ratios
Este ratio debe interpretarse en conjunto con otros indicadores para una visión holística:
- Se complementa con el Ratio de Carga de la Deuda (DSR), que puede incluir más gastos fijos.
- Contrasta con el Ratio Deuda / Ingreso Anual, que evalúa el endeudamiento desde una perspectiva de largo plazo.
- Dialoga con el Ratio de Liquidez y el Margen de Ahorro para entender la resiliencia financiera del hogar.
Recomendaciones Prácticas
- Mantén el ratio por debajo del 30% si es posible, especialmente si tienes ingresos variables.
- Prioriza el pago anticipado de deudas de consumo, como tarjetas de crédito o préstamos con altas tasas.
- Aumenta tu ingreso bruto para mejorar la proporción si es posible.
- No tomes decisiones de endeudamiento sin calcular previamente este indicador.
- Evalúa este ratio dentro de un análisis de presupuesto completo y personalizado.
Conclusiones
El Ratio de Endeudamiento Bruto es uno de los pilares de un análisis de salud financiera personal. Su utilidad radica en su simplicidad y su capacidad de alertar sobre un posible desequilibrio entre ingresos y obligaciones. Integrarlo como una herramienta habitual de diagnóstico y planificación permite evitar situaciones de sobreendeudamiento, tomar decisiones informadas y avanzar hacia una gestión responsable del crédito y del presupuesto del hogar.
Referencias
- CFP Board. (2021). Financial Planning Competency Handbook. John Wiley & Sons.
- Dalton Education. (2018). Fundamentals of Financial Planning.
- Kitces, M. (2020). «How Much Debt Is Too Much?» Kitces.com.
- CFA Institute. (2022). Refresher Readings: Household Finance.

Demás Términos Relacionado con Fundamentos y Educación Financiera


Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero