
Aversión a la Pérdida
Sinónimos y términos equivalentes
pérdida aversiva,
loss aversion (en inglés),
sesgo de aversión a la pérdida,
preferencia por evitar pérdidas,
sesgo de pérdida,
inclinación a evitar pérdidas.
Introducción
La aversión a la pérdida es uno de los sesgos conductuales más estudiados en finanzas y psicología económica. Fue identificada por Daniel Kahneman y Amos Tversky (1979) dentro de la Teoría de la Perspectiva (Prospect Theory), la cual revolucionó la comprensión de cómo los individuos toman decisiones bajo incertidumbre.
El principio central sostiene que las personas experimentan más intensamente el dolor de una pérdida que el placer de una ganancia equivalente. En otras palabras, perder 100 dólares provoca aproximadamente el doble de malestar que la satisfacción generada por ganar la misma cantidad.
Este hallazgo ayuda a explicar conductas irracionales en los mercados financieros, tales como liquidar carteras en momentos de pánico o rehusarse a vender activos en pérdida. Debido a su influencia, la aversión a la pérdida se considera un factor determinante tanto en decisiones individuales como en fenómenos colectivos de mercado.

Definición
La aversión a la pérdida se define como la tendencia sistemática a preferir evitar pérdidas antes que obtener ganancias del mismo tamaño. Este sesgo genera un desequilibrio psicológico y altera la percepción de riesgo. Según Kahneman y Tversky (1979), el dolor asociado a una pérdida es entre 1.5 y 2.5 veces más intenso que el placer derivado de una ganancia.
En el terreno financiero, esta predisposición se traduce en varias prácticas nocivas: inclinación a sobreproteger el capital sacrificando retornos, tendencia a vender activos ganadores antes de tiempo para “asegurar” beneficios modestos y propensión a mantener activos en pérdida durante demasiado tiempo con la esperanza de que se recuperen.
La aversión a la pérdida también alimenta la búsqueda de productos financieros percibidos como “seguros”, incluso cuando su rentabilidad real a largo plazo es insuficiente para cubrir la inflación.
Manifestaciones en las finanzas personales y de inversión
- Venta rápida de activos ganadores: El inversionista asegura ganancias mínimas por temor a perderlas, aunque el activo tenga potencial de crecimiento.
- Mantenimiento de activos perdedores: El miedo a materializar una pérdida genera parálisis y justificación irracional, posponiendo decisiones necesarias.
- Evitación de inversiones volátiles: Se descartan oportunidades atractivas porque la volatilidad, aunque necesaria para obtener retornos, se percibe como una amenaza insuperable.
- Reacción exagerada a caídas temporales: Ante correcciones naturales del mercado, muchos liquidan posiciones en el peor momento, consolidando pérdidas.
- Preferencia por productos garantizados: Inclinación a concentrar recursos en depósitos a plazo o bonos de bajo riesgo, aunque los retornos no alcancen objetivos de largo plazo.
Ejemplo práctico
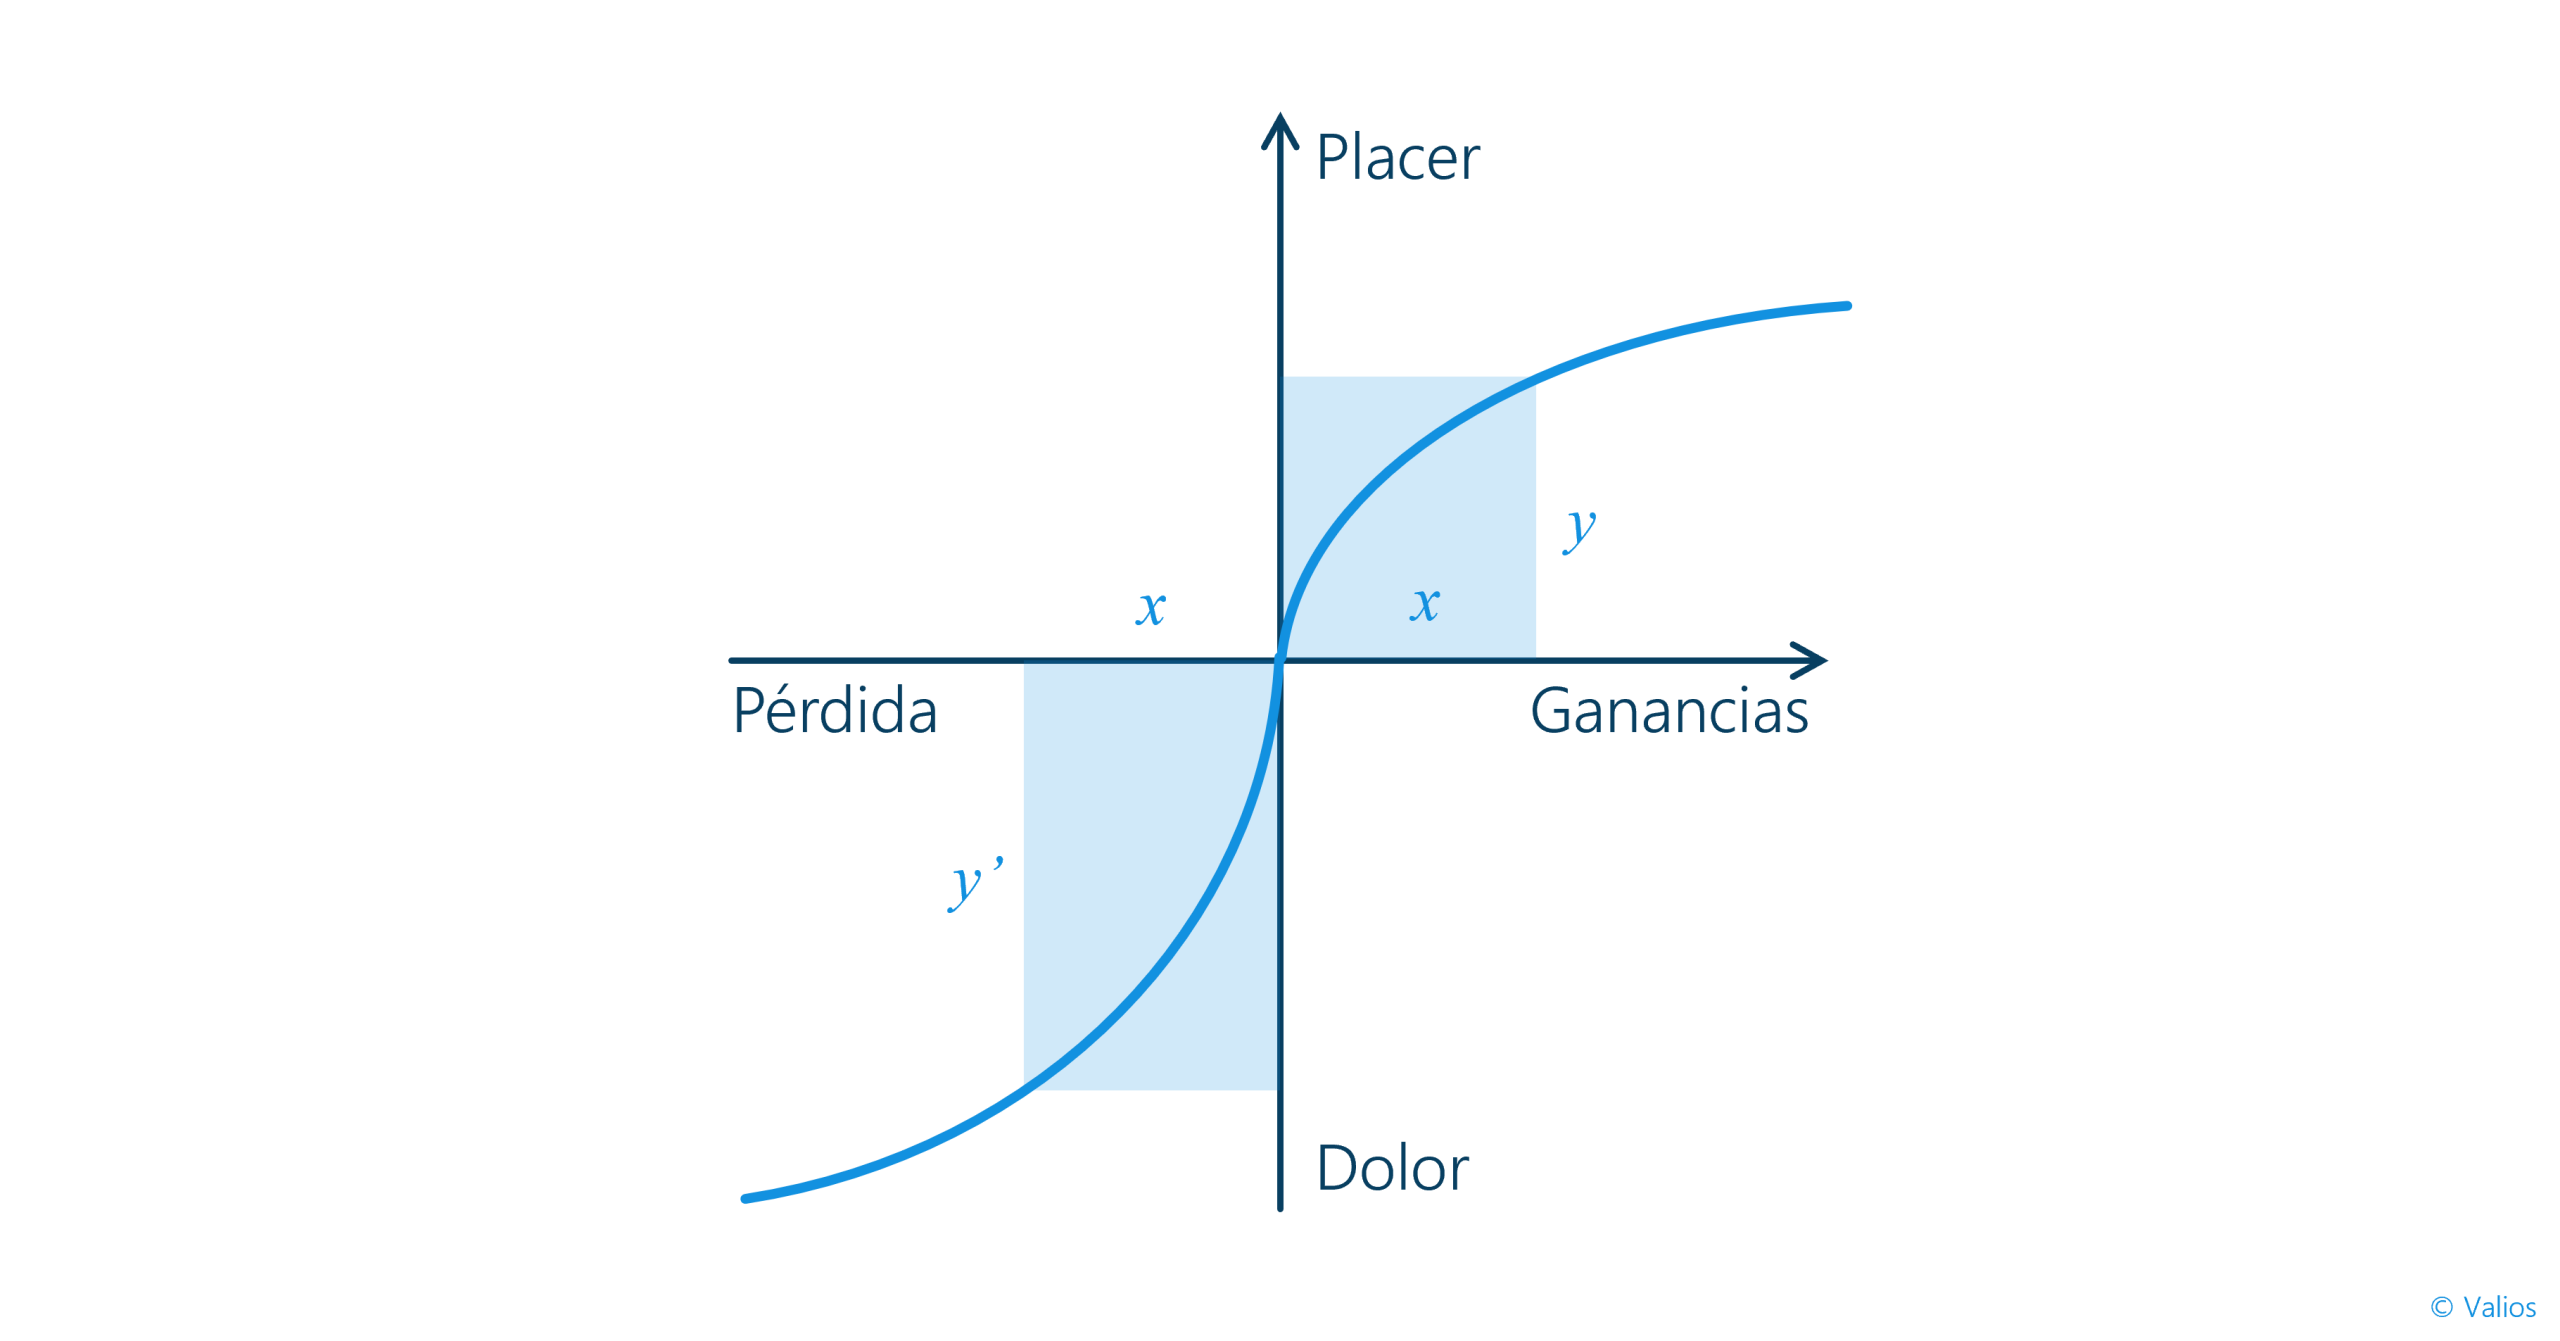
La figura anterior ilustra la función de valor propuesta por Kahneman y Tversky en la Teoría de la Perspectiva. En el eje horizontal se representan las ganancias y las pérdidas; en el eje vertical, el valor psicológico o la utilidad percibida por el individuo. La curva es más inclinada en la zona de pérdidas que en la de ganancias, lo que refleja que una pérdida genera un dolor psicológico más intenso que la satisfacción equivalente producida por una ganancia.
Así, un cambio negativo de X a X’ genera una disminución del valor subjetivo mayor (Y’) que la ganancia simétrica de X a Y. Esta asimetría es la esencia de la aversión a la pérdida y explica por qué los inversionistas suelen reaccionar con más fuerza ante caídas de mercado que frente a subidas de la misma magnitud.
Supongamos un inversionista que adquiere acciones por $10,000. Al poco tiempo, estas suben a $12,000. El inversionista decide vender rápidamente para asegurar esa ganancia del 20 %. Sin embargo, en los meses siguientes, las acciones alcanzan un valor de $20,000.
Al mismo tiempo, mantiene otra inversión que cae de $10,000 a $7,000, convencido de que “eventualmente” se recuperará, pero la empresa entra en quiebra. Resultado final: aseguró una ganancia pequeña en una inversión exitosa y consolidó una pérdida significativa en la otra. Este patrón, ampliamente documentado, refleja la fuerza de la aversión a la pérdida.
Evidencia académica
Diversos estudios han profundizado en el papel de la aversión a la pérdida en los mercados financieros. Barberis y Huang (2001) mostraron que explica la prima por riesgo de las acciones y los movimientos excesivos de precios. Shefrin y Statman (1985) documentaron el «efecto disposición», en el cual los inversionistas venden ganadores demasiado pronto y retienen perdedores excesivamente.
Además, Camerer (2000) encontró que este sesgo afecta incluso a profesionales en contextos experimentales, lo que demuestra que no es exclusivo de inversionistas minoristas. Estas evidencias consolidan la aversión a la pérdida como uno de los pilares de las finanzas conductuales y como explicación clave de ineficiencias de mercado.
Estrategias para mitigar la aversión a la pérdida
- Definir políticas de inversión claras (IPS): Un documento escrito con reglas de asignación y protocolos de salida reduce decisiones improvisadas.
- Revisar portafolios por calendario y no por precio: Evitar consultas constantes de precios ayuda a mantener el foco en objetivos de largo plazo.
- Aplicar reglas de rebalanceo: Las bandas predefinidas obligan a vender activos sobrevalorados y a comprar infravalorados, contrarrestando sesgos.
- Practicar el premortem: Imaginar escenarios de pérdida y preparar respuestas anticipadas fortalece la resiliencia.
- Educación financiera continua: Comprender los sesgos y conocer evidencia académica aumenta la capacidad de autocontrol.
- Uso de diversificación: Una cartera diversificada reduce la volatilidad percibida y la intensidad emocional asociada a pérdidas puntuales.
Conclusiones
La aversión a la pérdida es un sesgo poderoso que condiciona la toma de decisiones y restringe el crecimiento del capital. Al reconocerlo, analizarlo y mitigarlo mediante estrategias disciplinadas, los inversionistas pueden mejorar significativamente sus resultados financieros. La psicología de la inversión no pretende erradicar emociones, sino transformarlas en aliadas de un proceso racional y sostenible. Un inversionista consciente de este sesgo está en mejor posición para resistir presiones del mercado y mantener un rumbo consistente hacia sus metas.
Referencias
- Kahneman, D., & Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291.
- Shefrin, H., & Statman, M. (1985). The Disposition to Sell Winners Too Early and Ride Losers Too Long. The Journal of Finance, 40(3), 777–790.
- Barberis, N., & Huang, M. (2001). Mental Accounting, Loss Aversion, and Individual Stock Returns. The Journal of Finance, 56(4), 1247–1292.
- Camerer, C. (2000). Prospect Theory in the Wild: Evidence from the Field. In Choices, Values, and Frames, Cambridge University Press.
- Statman, M. (2019). Behavioral Finance: The Second Generation. CFA Institute Research Foundation.

Demás Términos Relacionado con Gestión de Capital

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero