
Regla del 72
Sinónimos y términos equivalentes
- Regla del Doble
- Fórmula de duplicación del capital
- Método del 72
- Atajo del 72
- Regla financiera de crecimiento exponencial
Introducción
La Regla del 72 es una de las herramientas más didácticas, accesibles y utilizadas en la educación financiera personal y empresarial. Se trata de una fórmula aproximada que permite estimar, con rapidez, en cuántos años se duplicará una inversión o un capital dado, a partir de una tasa de interés o rendimiento anual. Su atractivo radica en la simplicidad, el poder pedagógico y la capacidad de ilustrar cómo pequeñas variaciones en la tasa de interés o en el horizonte temporal producen cambios significativos en la acumulación de riqueza.
En contextos académicos y profesionales, la Regla del 72 se utiliza como punto de partida para explicar el interés compuesto, antes de abordar modelos más sofisticados como el CAPM, el cálculo de TIR, o simulaciones estocásticas. Su valor no reside en la exactitud matemática, sino en la capacidad de comunicar de manera clara el impacto del tiempo y la tasa sobre el capital. Instituciones como el CFA Institute y publicaciones como el Journal of Financial Planning han resaltado la utilidad de este tipo de heurísticas para fines educativos, aunque recomiendan complementarlas con herramientas analíticas más precisas.
Esta guía desarrolla la definición, la fórmula, ejemplos empíricos y pedagógicos, aplicaciones estratégicas, limitaciones y fundamentos matemáticos de la Regla del 72, con un enfoque alineado a estándares internacionales y prácticas profesionales en finanzas personales y de inversión.

Definición
La Regla del 72 es un atajo matemático que aproxima el tiempo necesario para duplicar una inversión bajo una tasa de interés compuesta constante. El método consiste en dividir el número 72 entre la tasa de rendimiento anual expresada en porcentaje. El resultado ofrece un número de años aproximado en el que el capital inicial se duplicará. Aunque no es exacta, es suficientemente precisa en un rango común de tasas de interés y, sobre todo, es muy útil como primera aproximación y como recurso de comunicación entre asesores y clientes.
Su utilidad se refuerza en educación financiera, ya que permite demostrar con un simple cálculo cómo el capital crece de manera exponencial, algo que no resulta intuitivo para la mayoría de las personas.
Fórmula
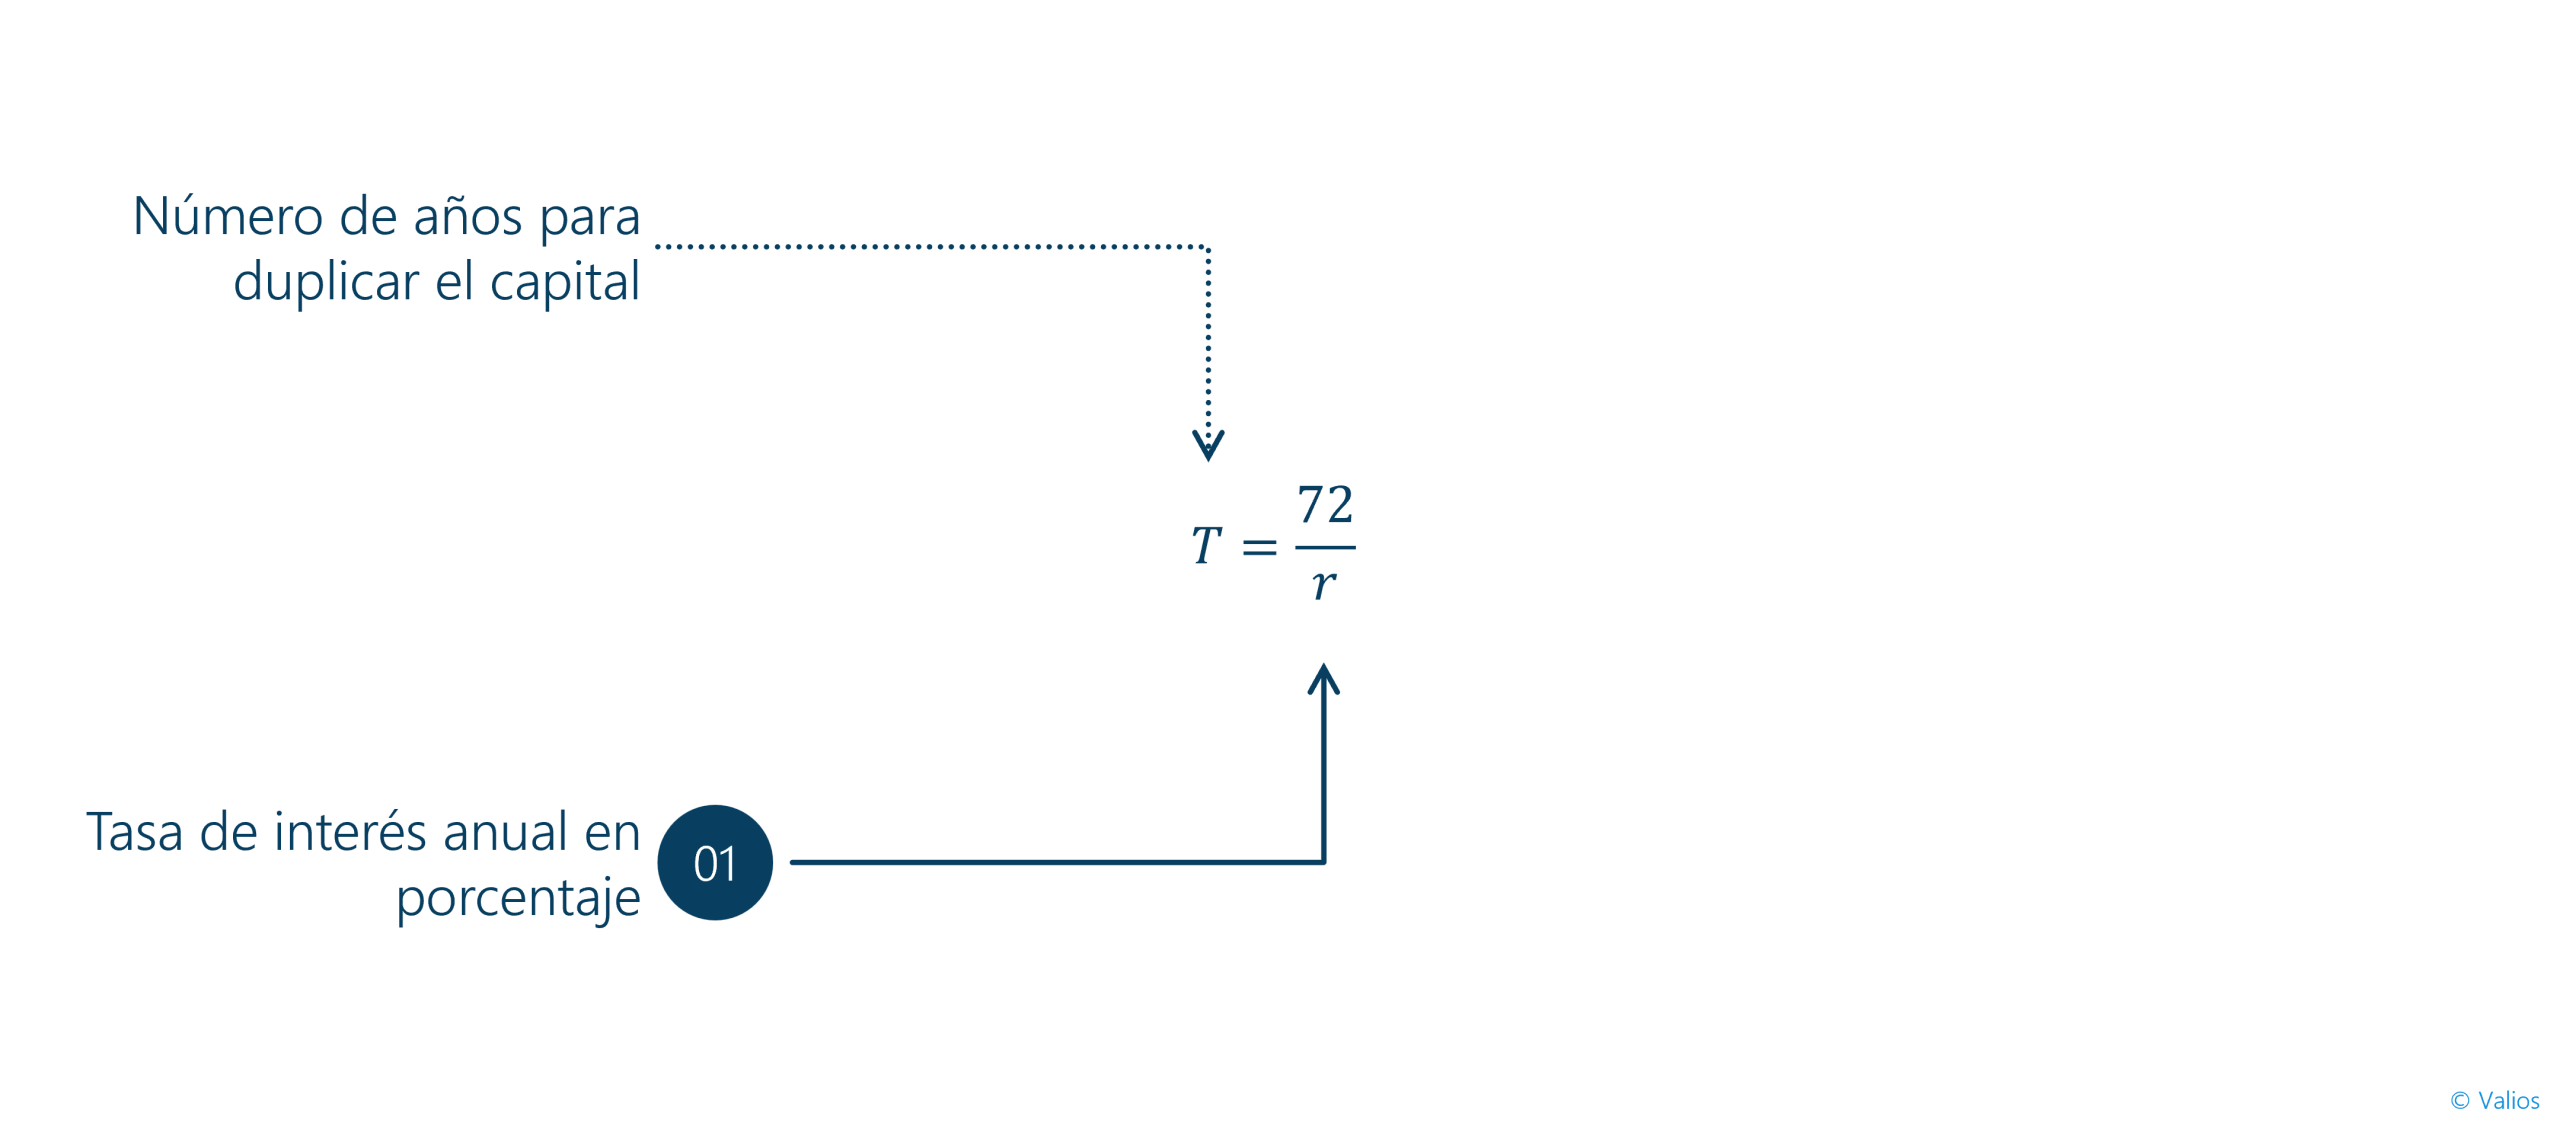
Donde:
r = tasa de interés anual en porcentaje (por ejemplo, 8 significa 8 %, no 0.08).
Este cálculo rápido permite evaluar y comparar oportunidades de inversión, planes de ahorro o incluso dimensionar el efecto de la inflación.
Características Clave
- Simplicidad: no requiere calculadoras financieras ni software especializado, lo que permite que cualquier persona, con conocimientos básicos, pueda utilizarla de inmediato.
- Rapidez: facilita la toma de decisiones inmediatas y la comparación entre diferentes instrumentos financieros, ahorrando tiempo en cálculos más complejos.
- Orientación pedagógica: convierte un concepto complejo como el interés compuesto en una herramienta intuitiva, que ha demostrado ser eficaz en programas de educación financiera (Journal of Financial Literacy and Wellbeing, 2021).
- Versatilidad: puede aplicarse a múltiples contextos, desde inversiones en renta fija y variable, hasta deudas de consumo o inflación acumulada.
- Rango óptimo de uso: es más precisa entre tasas del 5% al 10%; fuera de este rango la estimación puede desviarse significativamente.
- Capacidad comparativa: ayuda a evaluar rápidamente diferentes escenarios de crecimiento o deterioro del capital y a sensibilizar al inversionista frente a horizontes de largo plazo.
- Aplicabilidad intergeneracional: puede usarse como herramienta de comunicación financiera en contextos familiares, empresariales y de asesoría patrimonial, fomentando la comprensión del valor del tiempo y del interés compuesto.
Marco Conceptual
Caso 1: Crecimiento de una inversión
Un inversionista deposita $10,000 en un instrumento financiero que paga 6% anual. La Regla del 72 indica que duplicará su capital en:
El valor aproximado al final será de $20,000, ilustrando cómo una tasa moderada puede, con tiempo suficiente, transformar un capital inicial.
Caso 2: Impacto de la inflación
Si la inflación anual promedio es del 3%:
Esto significa que el poder adquisitivo del dinero se reduce a la mitad en 24 años, evidenciando la importancia de invertir y no dejar el dinero improductivo.
Caso 3: Diferentes tasas de interés
- Al 4%:
- Al 9%:
- Al 12%:
Caso 4: Deudas de alto interés
Una deuda con tasa del 24% anual se duplicará en:
Esto ilustra con contundencia el efecto devastador de las deudas de consumo a tasas elevadas.
Usos de la Regla del 72
- Educación financiera básica: introducir de forma intuitiva el interés compuesto en cursos, talleres y programas de alfabetización financiera.
- Planificación personal y patrimonial: estimar tiempos de ahorro y metas de retiro, proyectando escenarios de acumulación con base en tasas promedio históricas.
- Análisis de deudas: mostrar cómo crecen las deudas si no se pagan a tiempo, concientizando sobre el riesgo del crédito de consumo.
- Evaluación de inflación: ilustrar la erosión del poder adquisitivo en horizontes de mediano y largo plazo, fomentando la necesidad de invertir.
- Comunicación profesional: simplificar conceptos financieros complejos para clientes y estudiantes, facilitando la labor de asesores financieros y docentes.
- Comparación de activos: ofrecer una referencia rápida para contrastar diferentes productos financieros, desde depósitos bancarios hasta fondos de inversión.
- Gestión patrimonial intergeneracional: servir como herramienta de diálogo entre generaciones para explicar la importancia de la disciplina y el tiempo en la creación de riqueza.
Relevancia Estratégica
Más allá de ser un cálculo aproximado, la Regla del 72 cumple un rol estratégico en la formación, la asesoría y la toma de decisiones financieras de corto, mediano y largo plazo. Su relevancia se extiende a varios ámbitos:
- Motiva el ahorro temprano: demuestra de forma simple cómo comenzar pronto multiplica resultados, reforzando la necesidad de inculcar la disciplina financiera desde edades tempranas.
- Explica el impacto de costos e impuestos: ayuda a los inversionistas a visualizar que comisiones, gastos de administración o impuestos reducen la tasa neta y alargan el tiempo de duplicación del capital.
- Facilita comparaciones rápidas: permite analizar distintos productos financieros de manera preliminar, identificando oportunidades de inversión más atractivas y descartando alternativas menos eficientes.
- Advierte sobre riesgos de deuda e inflación: muestra de forma inmediata cómo el endeudamiento a tasas elevadas y la inflación persistente deterioran el patrimonio.
- Recurso estratégico en asesoría: los profesionales de finanzas personales, incluidos planificadores certificados (CFP) y analistas CFA, la utilizan como herramienta de comunicación inicial antes de pasar a modelos más complejos de proyección.
- Perspectiva intergeneracional: en el ámbito de los family offices y la gestión patrimonial familiar, se emplea para sensibilizar a herederos y nuevas generaciones sobre el valor del tiempo y la importancia de políticas de inversión sostenidas.
- Base para estudios avanzados: aunque se trata de una heurística, sirve como punto de partida para introducir técnicas más precisas como el cálculo de la Tasa Interna de Retorno (TIR), el Valor Presente Neto (VPN) o simulaciones de Montecarlo.
El CFA Institute y la Financial Planning Association recomiendan su uso en contextos educativos y de divulgación, pero insisten en no sustituir herramientas de proyección más sofisticadas y cuantitativas, como modelos estocásticos o series temporales. En suma, su relevancia estratégica radica en ser un puente entre la simplicidad pedagógica y la rigurosidad académica.
Factores que Afectan su Aplicación
La utilidad de la Regla del 72 se ve modulada por múltiples factores que influyen en su precisión y aplicabilidad. Estos factores no solo provienen de la matemática financiera, sino también de las condiciones reales de mercado y de la situación particular del inversionista. Entre los más relevantes se encuentran:
- Tasas variables: reducen la precisión de la estimación.
- Costos y comisiones: disminuyen el rendimiento real.
- Impuestos: afectan la tasa neta efectiva.
- Horizonte temporal: más confiable en plazos medios y largos.
- Capitalización continua: se aproxima mejor con la Regla de 69.3.
Limitaciones y Riesgos
Las limitaciones de la Regla del 72 se manifiestan tanto en el plano matemático como en su aplicación práctica en mercados financieros reales. Entre los principales riesgos y debilidades que deben considerarse se destacan:
- Aproximación y no exactitud: al ser una heurística derivada de una expansión logarítmica, simplifica la realidad y no sustituye cálculos financieros completos.
- Rango de precisión restringido: su exactitud disminuye significativamente fuera del intervalo de tasas de 5% a 10%, donde puede presentar errores de hasta dos dígitos porcentuales.
- No contempla la volatilidad: en entornos de tasas variables, crisis de mercado o cambios abruptos en la política monetaria, su utilidad se reduce drásticamente.
- Riesgo de sobreconfianza: puede generar confianza excesiva en principiantes, que la interpretan como regla exacta en lugar de como aproximación.
- Ignora elementos adicionales: aportes periódicos, retiros de capital, inflación cambiante, costos de transacción y efectos fiscales no son considerados, lo cual limita su aplicabilidad en la planificación real.
- Horizontes temporales distintos: su simplicidad no permite capturar escenarios en los que las tasas cambian año a año o cuando se utilizan proyecciones estocásticas.
La literatura profesional (Financial Analysts Journal, 2017; Journal of Financial Planning, varios años) enfatiza que heurísticas como la Regla del 72 deben ser acompañadas por modelos cuantitativos rigurosos, como simulaciones de Montecarlo, análisis de series temporales o modelos de valor presente neto, cuando se trata de decisiones críticas de inversión y planificación patrimonial.
Nota técnica sobre deducción y precisión
La deducción de la Regla del 72 comienza a partir de la fórmula general del valor futuro (FV) y valor presente (PV) bajo interés compuesto:
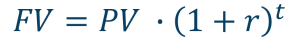
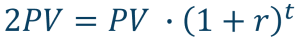
En el caso especial donde se busca el tiempo para duplicar el capital, se cumple que FV = 2 PV. Sustituyendo en la fórmula se obtiene:
Dividiendo ambos lados por PV:
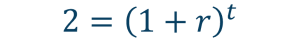
Aplicando logaritmos naturales:
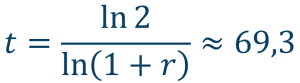
Origen del número 72
El valor teórico más exacto sería 69.3. Sin embargo, se adopta el 72 porque es divisible entre muchos números (2, 3, 4, 6, 8, 9, 12), lo que simplifica el cálculo mental.
Precisión
- Alta exactitud: entre 5% y 10% de tasa anual, con errores menores al 5%.
- Menor exactitud: con tasas muy bajas o muy altas, donde el error puede superar el 10%.
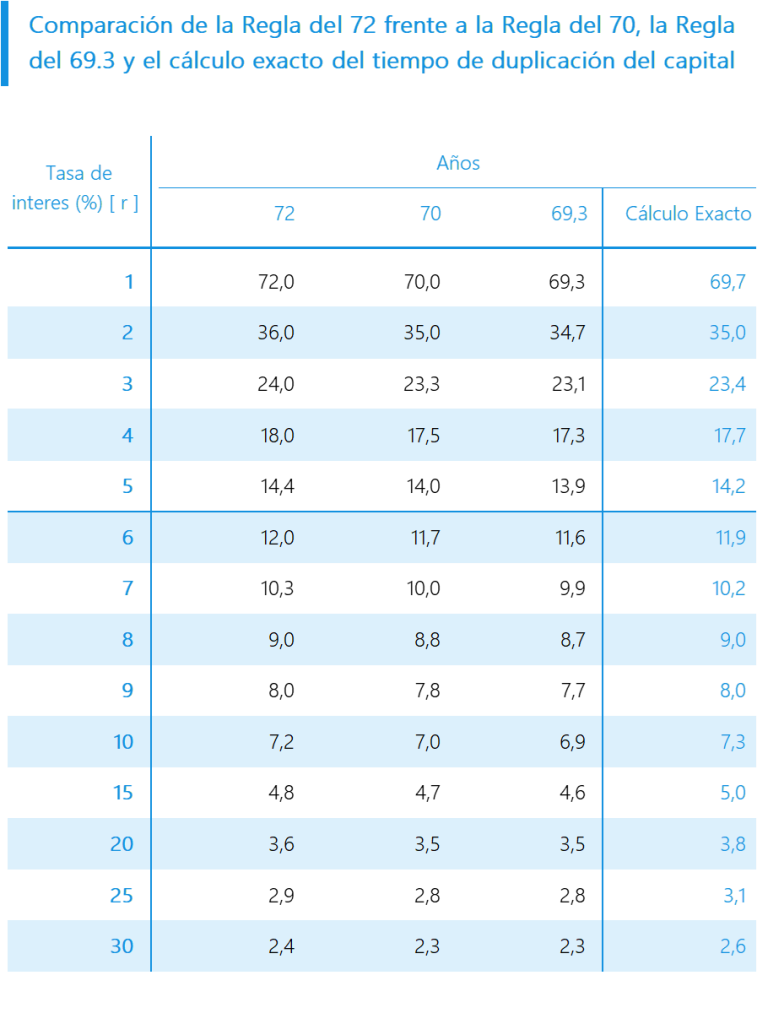
- Ejemplo comparativo: al 8%, la regla da 9 años, mientras la fórmula exacta arroja 9.01 años. Al 24%, la regla da 3 años, mientras que el cálculo exacto muestra 3.17 años.
Recomendación
La Regla del 72 debe usarse como herramienta pedagógica y práctica. Para la planificación patrimonial rigurosa o decisiones estratégicas, es indispensable recurrir a la fórmula exacta o a simuladores financieros.
Comparación con otras reglas
- Regla de 69.3: más precisa en contextos de capitalización continua.
- Regla del 70: alternativa usada en economía como simplificación.
- Estas variantes demuestran que la Regla del 72 es sobre todo un atajo pedagógico, no un sustituto de cálculos detallados.

Conclusiones
La Regla del 72 constituye una herramienta de gran valor para la educación financiera y la planificación preliminar. Si bien no reemplaza las fórmulas exactas, cumple un rol esencial al hacer comprensible y tangible el concepto de interés compuesto. Utilizada con criterio, ayuda a individuos, familias y empresas a visualizar la importancia de ahorrar, invertir y evitar deudas con tasas elevadas. Su utilidad radica tanto en la sencillez como en la capacidad de provocar conciencia financiera.
Referencia
- Bodie, Z., Kane, A., & Marcus, A. J. (2018). Investments. McGraw-Hill Education.
- CFA Institute. (2020). CFA Program Curriculum. CFA Institute Research Foundation.
- Malkiel, B. G. (2019). A Random Walk Down Wall Street. W. W. Norton & Company.
- Journal of Financial Planning. (varios años). Financial Planning Association.
- Thaler, R. H. (2015). Misbehaving: The Making of Behavioral Economics. W. W. Norton & Company.
- Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux.

Demás Términos Relacionado con Gestión de Capital

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero