
Interés Compuesto
Sinónimos y términos equivalentes
- Efecto compuesto
- Efecto multiplicador del capital
- Crecimiento exponencial financiero
- Capitalización compuesta
- Interés acumulativo
Introducción
El interés compuesto es uno de los conceptos más poderosos, transformadores y fundamentales en las finanzas personales, la inversión y la planificación patrimonial de largo plazo. Albert Einstein lo describió como “la fuerza más poderosa del universo” por su capacidad de convertir pequeñas cantidades de dinero en grandes patrimonios con el paso de los años. Comprenderlo y aplicarlo con disciplina permite a individuos, familias y organizaciones planificar con realismo su independencia financiera, establecer objetivos de largo plazo y tomar decisiones sustentadas en la evidencia matemática del crecimiento exponencial.
La literatura académica y profesional (Bodie, Kane & Marcus, 2018; CFA Institute, 2020; Journal of Financial Planning, varios años) destaca que el interés compuesto constituye el eje central de la acumulación patrimonial sostenible. El poder del interés compuesto radica en tres elementos interdependientes: el capital inicial, la tasa de interés y el tiempo. Entre ellos, el factor más decisivo es el tiempo, ya que incluso pequeñas aportaciones sostenidas durante décadas pueden superar aportaciones grandes realizadas tardíamente. Este principio constituye una lección estratégica que la mayoría de los asesores financieros recalcan a los jóvenes inversionistas: comenzar pronto marca la diferencia. De hecho, la evidencia empírica confirma que el inicio temprano, combinado con la reinversión disciplinada, explica gran parte de la acumulación patrimonial a nivel global (Financial Analysts Journal, 2017).

Definición
El interés compuesto también suele denominarse en la literatura especializada como efecto compuesto o efecto multiplicador del capital en el tiempo. Ambos términos hacen referencia al mismo fenómeno: la capacidad de los rendimientos generados de reinvertirse y producir nuevos rendimientos sobre sí mismos, lo que genera un crecimiento de carácter exponencial. En contextos académicos y profesionales se prefiere el término «interés compuesto» para mantener precisión matemática, mientras que «efecto compuesto» se utiliza más como recurso pedagógico para resaltar el impacto acumulativo del tiempo sobre el capital.
El interés compuesto se define como el proceso mediante el cual los rendimientos generados por una inversión —sean intereses, dividendos o plusvalías— se reinvierten de manera sistemática, para que en los siguientes períodos produzcan a su vez nuevos rendimientos. A diferencia del interés simple, que se calcula únicamente sobre el capital inicial, el interés compuesto suma los intereses ya obtenidos al capital en cada nuevo cálculo, lo que genera un crecimiento de carácter exponencial y no lineal. Esta dinámica es la base de la mayoría de los planes de acumulación de riqueza a largo plazo y ha sido objeto de análisis tanto en publicaciones académicas (Journal of Financial Literacy and Wellbeing, 2021) como en reportes de consultoras internacionales (McKinsey, 2020).
Fórmula
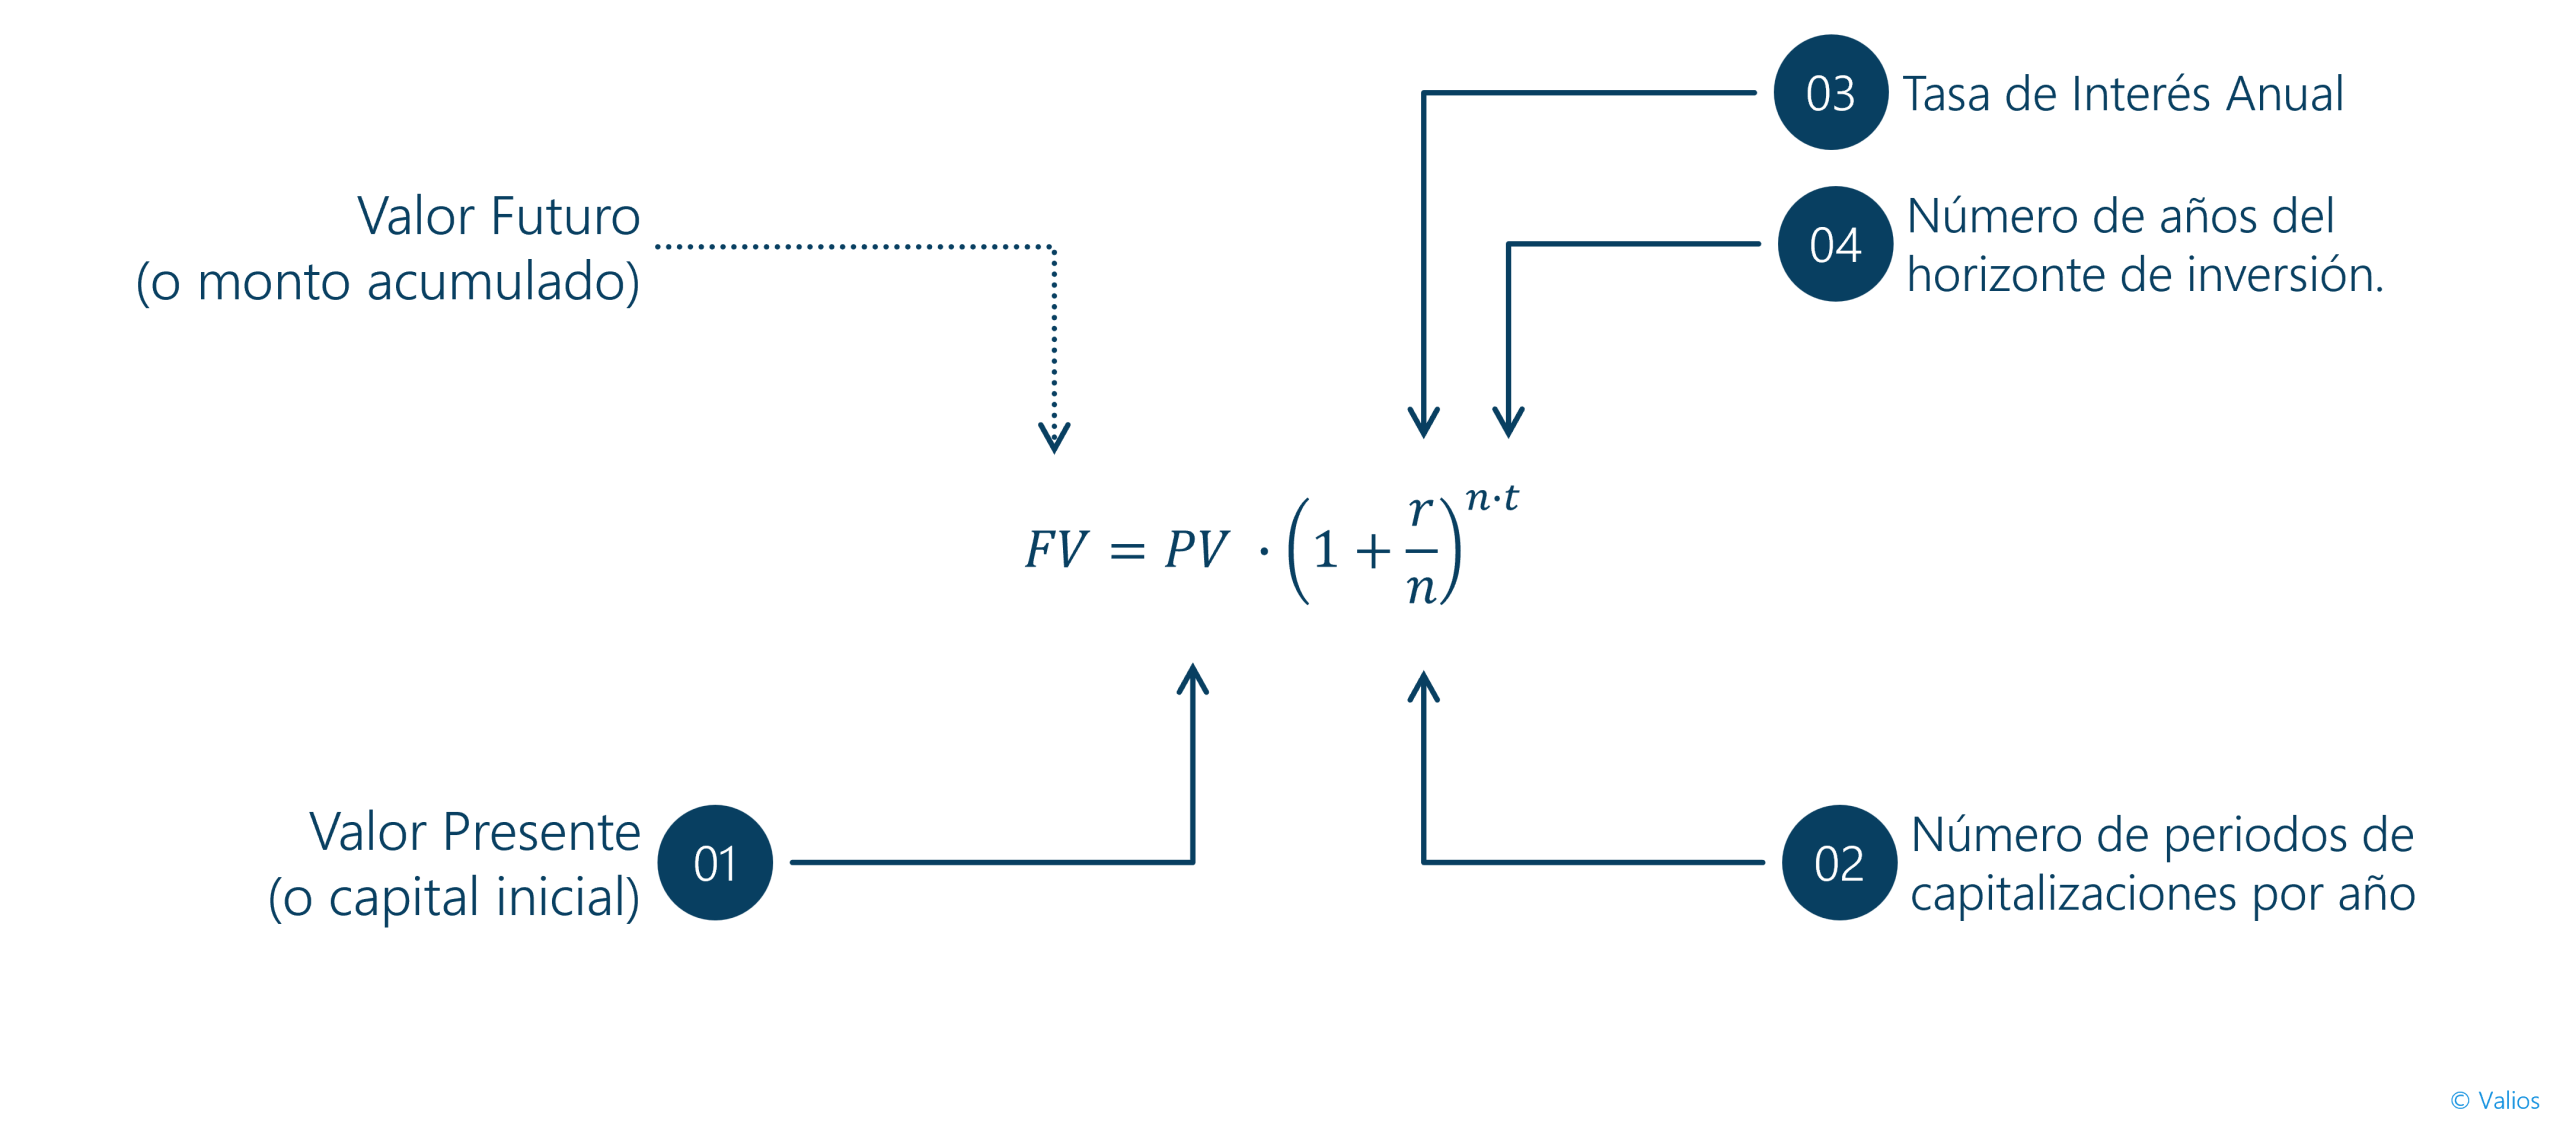
Donde:
- FV = Valor futuro o monto acumulado.
- PV = Valor presente o capital inicial.
- r = Tasa de interés anual. Puede expresarse como tasa nominal anual si se utiliza junto con el número de períodos de capitalización (n), o como tasa efectiva anual cuando n = 1.
- n = Número de períodos de capitalización por año.
- t = Número de años del horizonte de inversión.
El entendimiento de esta fórmula no debe quedarse en lo abstracto; su verdadera fuerza se aprecia al aplicarla en simulaciones prácticas, pues ilustra cómo las decisiones de hoy se amplifican con el paso de los años. La literatura técnica (Bodie et al., 2018) recomienda utilizarla como base en modelos de proyección y en la enseñanza de fundamentos de finanzas.
Diferencia entre Interés Simple y Compuesto
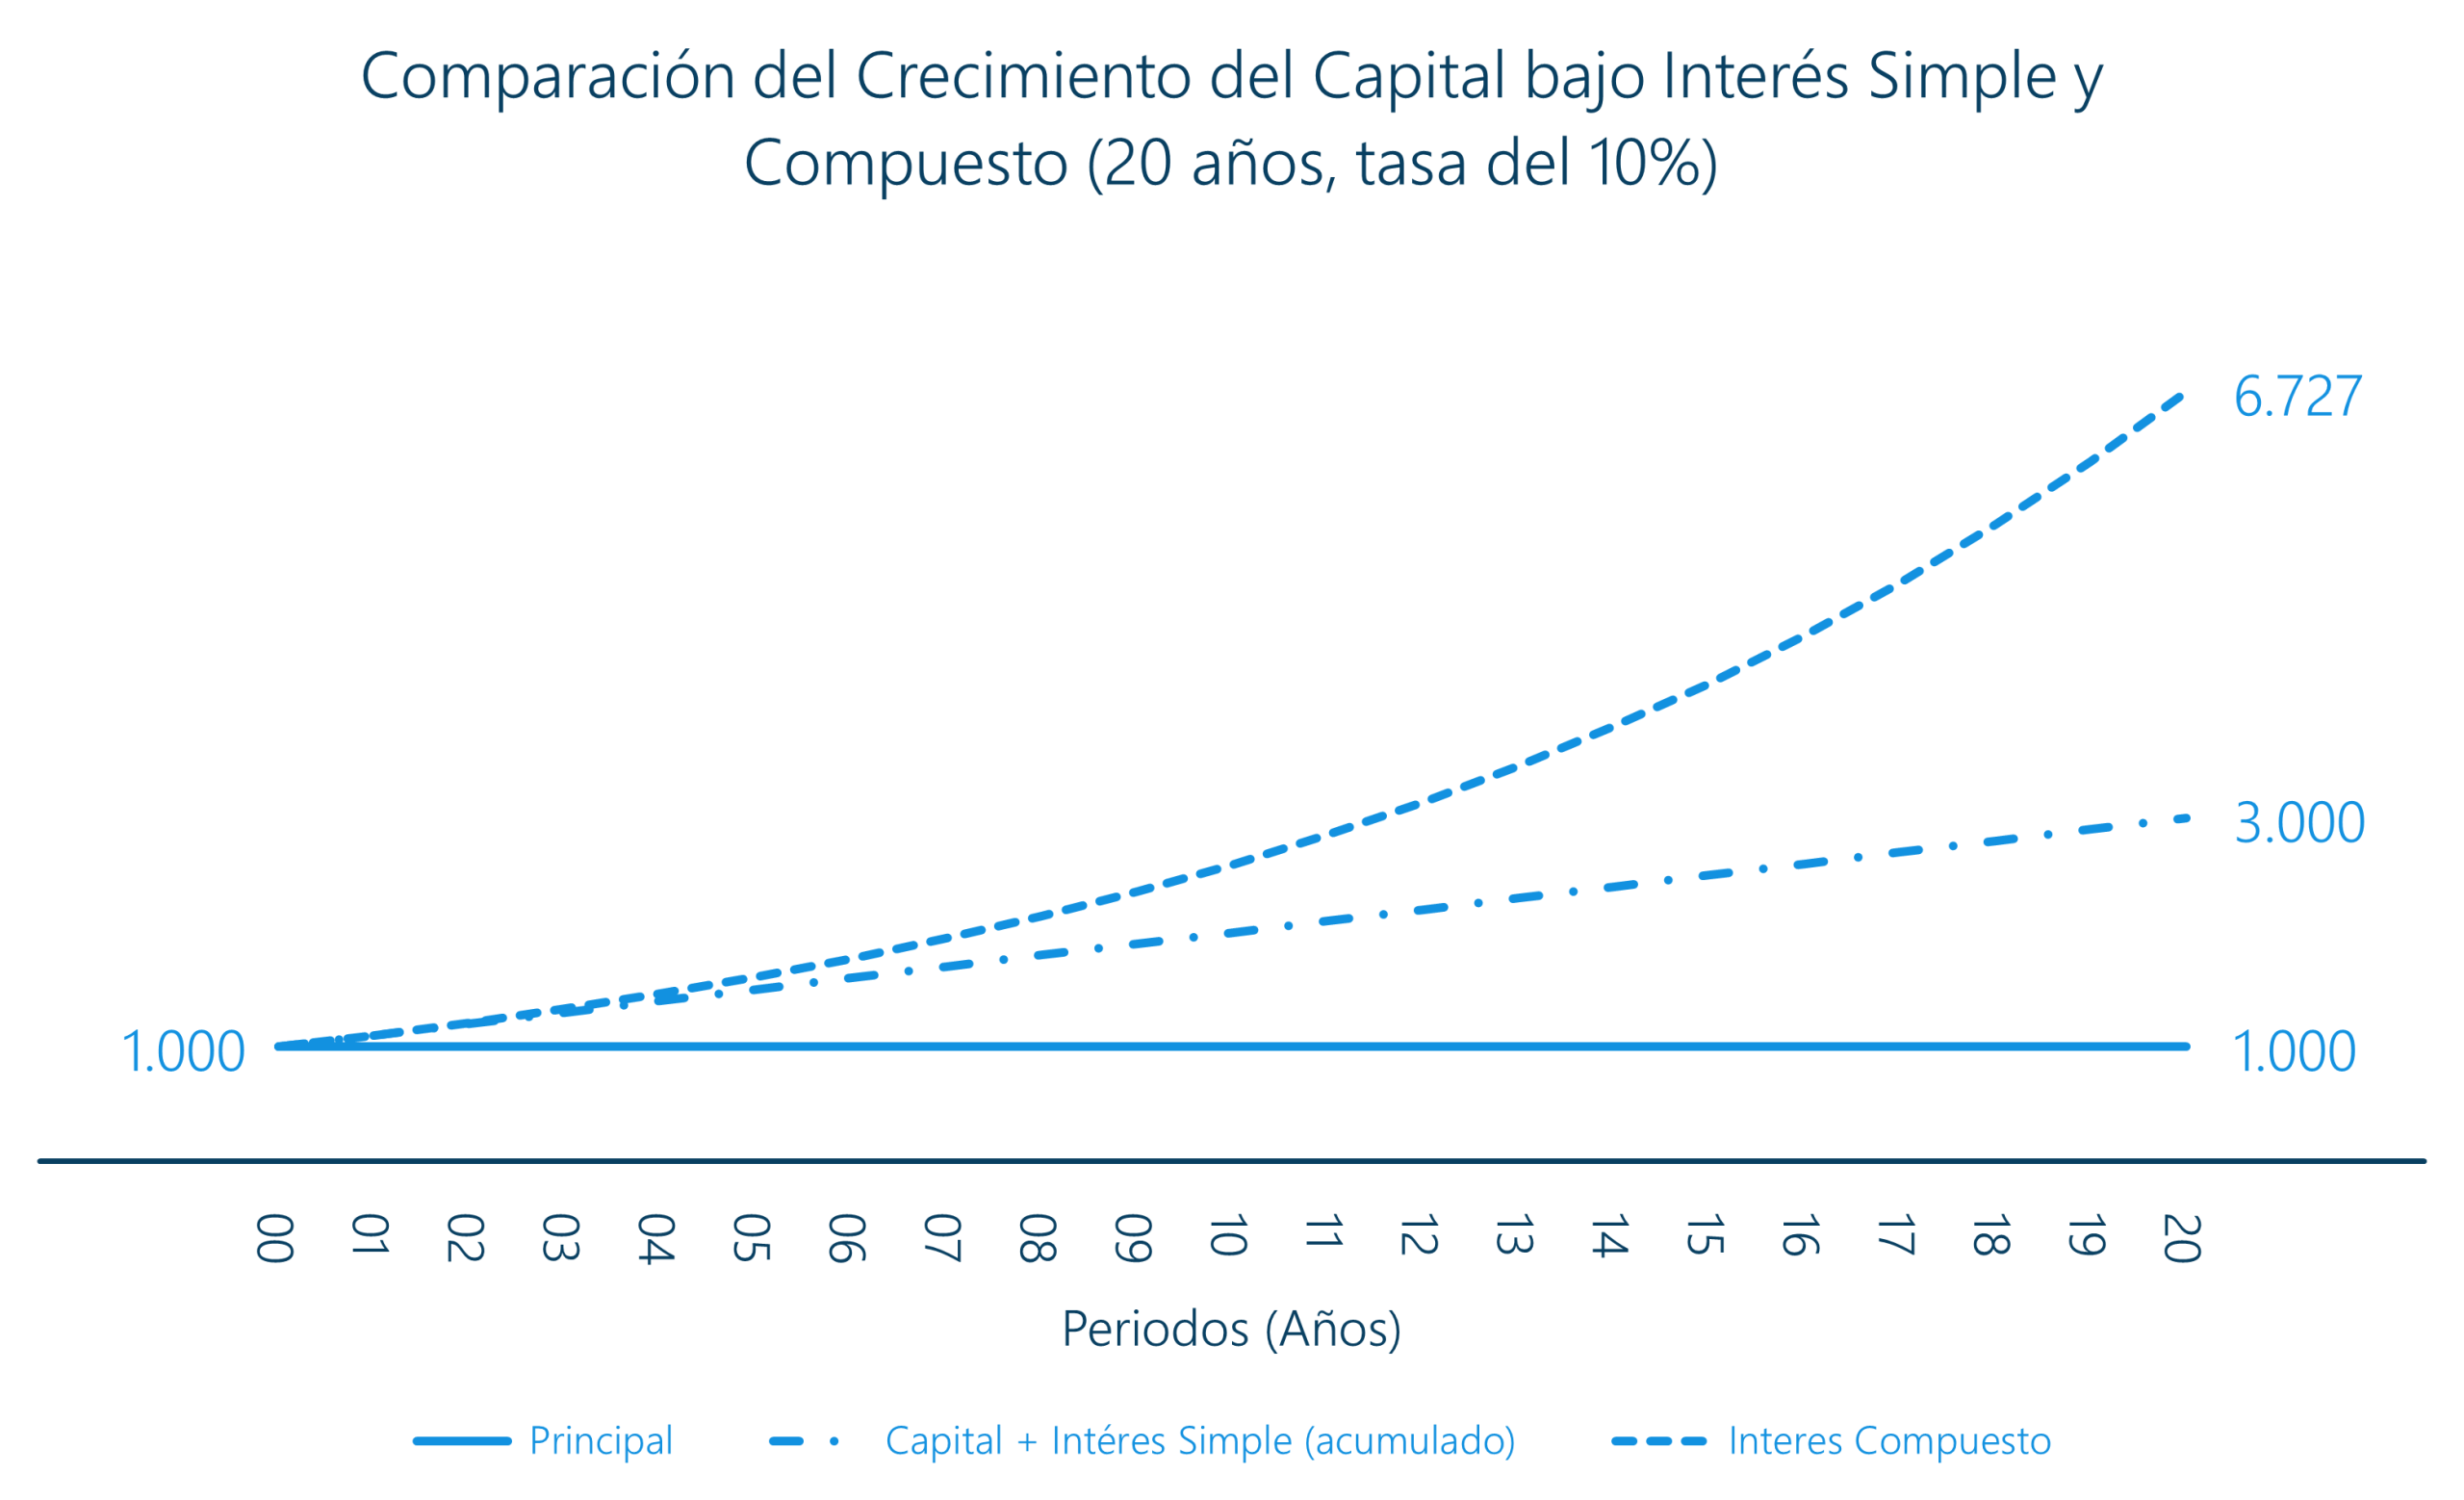
La siguiente imagen ilustra visualmente la diferencia entre el crecimiento bajo interés simple y el interés compuesto. Ambas curvas parten de un mismo capital inicial y una misma tasa, pero mientras la línea del interés simple crece de forma lineal, la del interés compuesto se curva hacia arriba mostrando crecimiento exponencial. Esta representación gráfica refuerza la idea de que el tiempo es el factor más poderoso y que reinvertir los intereses genera resultados exponenciales.
Características Clave
- Efecto multiplicador en el tiempo: cuanto más se prolonga el horizonte de inversión, más pronunciada es la curva de crecimiento.
- Frecuencia de capitalización: la capitalización mensual o trimestral acelera el crecimiento frente a la anual.
- Disciplina de reinversión: dejar trabajar al capital sin interrumpir el ciclo es la clave del éxito financiero.
- Neutralidad en montos iniciales: incluso pequeños ahorros, si se mantienen en el tiempo, logran resultados extraordinarios.
- Sensibilidad a factores externos: la inflación, la fiscalidad y los costos pueden alterar significativamente los resultados proyectados.
- Universalidad: aplica tanto a cuentas de ahorro modestas como a grandes portafolios institucionales.
- Carácter estratégico: es la base sobre la cual se construyen estrategias de retiro, fondos patrimoniales y gestión intergeneracional de la riqueza.
Factores que Afectan el Interés Compuesto
El desempeño del interés compuesto no depende solo de la fórmula matemática, sino de una serie de factores interrelacionados que determinan su magnitud y efectividad. Estos factores han sido discutidos ampliamente en publicaciones como el Financial Services Review y el Journal of Financial Counseling and Planning.
Capital inicial
Mientras mayor sea el capital de partida, mayor será la base sobre la cual se generarán los intereses. Sin embargo, el capital inicial no es tan determinante como el tiempo; cantidades pequeñas con horizontes largos superan a capitales mayores con horizontes cortos.
Tasa de interés
La rentabilidad de la inversión define la velocidad de crecimiento. Tasas más altas generan mayor capital acumulado, aunque suelen implicar más riesgo. La clave es encontrar un equilibrio entre rendimiento y tolerancia al riesgo.
Tiempo de inversión
El factor más decisivo. Cuanto antes se comience y más se prolongue el horizonte, mayor será la magnitud del crecimiento. Aquí radica la esencia del ejemplo clásico de los dos hermanos, frecuentemente utilizado en literatura financiera.
Frecuencia de capitalización
La fórmula considera el número de veces que se capitalizan los intereses en un año. Mientras más frecuente sea la capitalización (mensual frente a anual), más acelerado será el crecimiento.
Reaportes periódicos
Aunque el interés compuesto puede operar sin aportes adicionales, realizar contribuciones periódicas potencia aún más su efecto. El hábito de invertir cada mes amplifica los resultados y crea disciplina.
Inflación
La inflación reduce el valor real del dinero en el tiempo. Un 8% de interés compuesto puede verse disminuido a un 5% real si la inflación anual es del 3%. Por eso, siempre se debe analizar en términos reales.
Costos y comisiones
Gastos administrativos, comisiones de fondos y costos de intermediación erosionan la rentabilidad. En horizontes largos, una diferencia de 1% anual en costos puede reducir el capital final en más de 25% (BCG, 2021).
Fiscalidad
Los impuestos sobre intereses, dividendos y plusvalías afectan la acumulación. La eficiencia fiscal es esencial para maximizar el interés compuesto, como recomienda la Financial Planning Association.
Comportamiento del inversionista
La disciplina de reinvertir y no retirar los rendimientos es fundamental. La falta de constancia interrumpe el ciclo del compuesto. La economía conductual (Kahneman, 2011; Thaler, 2015) demuestra que sesgos como la impaciencia y la aversión a la pérdida pueden reducir su efectividad.
Contexto macroeconómico
Factores como recesiones, crisis financieras, cambios regulatorios y políticas monetarias influyen en las tasas de retorno y, por ende, en la fuerza del interés compuesto. Estos elementos hacen que la teoría deba complementarse con un análisis práctico de coyuntura.
Ejemplo
Supongamos dos hermanos, Ana y Luis. Ana comienza a invertir a los 25 años, aportando $200 mensuales durante 10 años en un fondo al 8% anual. A los 35 deja de aportar pero mantiene la inversión hasta los 65. Luis, en cambio, empieza a invertir recién a los 35 años, también $200 mensuales, pero lo hace durante 30 años hasta los 65.
- Ana: Aporta $24,000 en total. A los 65 años, su portafolio alcanza alrededor de $315,000 gracias al poder del interés compuesto.
- Luis: Aporta $72,000 en total. A los 65 años, su portafolio es de aproximadamente $296,000.
El resultado sorprende: Ana aporta mucho menos dinero que su hermano, pero termina con más capital acumulado, únicamente por haber comenzado antes y dejar trabajar al tiempo. Este ejemplo clásico, frecuentemente citado en el Journal of Financial Planning, demuestra que el momento de inicio es más importante que la magnitud del aporte.
Usos del Interés Compuesto
- Planes de jubilación: la acumulación a largo plazo en fondos de pensiones y planes privados de retiro.
- Fondos de inversión: reinversión automática de dividendos como estrategia de crecimiento.
- Seguros con componente de ahorro: productos que capitalizan intereses en el tiempo.
- Educación financiera: transmitir a jóvenes y adultos la urgencia de empezar temprano y mantener disciplina.
- Proyecciones financieras personales y empresariales: estimar patrimonio futuro bajo distintos escenarios de ahorro e inversión.
- Gestión patrimonial intergeneracional: asegurar que el capital se preserve y crezca de generación en generación.
- Aplicación profesional: asesores financieros certificados (CFP, CFA) lo utilizan como argumento inicial antes de aplicar modelos de TIR, VPN o Montecarlo.
Relevancia Estratégica
El interés compuesto no se limita a un cálculo numérico, es un principio estratégico que debe guiar la toma de decisiones financieras y patrimoniales:
- Motiva el ahorro temprano y disciplinado.
- Incentiva horizontes largos y desalienta el cortoplacismo.
- Fomenta la reinversión de utilidades en lugar del consumo inmediato.
- Ayuda a visualizar cómo pequeñas decisiones hoy tienen consecuencias desproporcionadas en el futuro.
- Sirve como pilar metodológico en las políticas de family offices y planes de legado patrimonial.
El ejemplo de los hermanos ilustra cómo iniciar pronto puede ser la diferencia entre depender del salario toda la vida o alcanzar la independencia financiera. Además, consultoras como McKinsey o BCG han documentado que la disciplina de reinversión sostenida es uno de los factores más relevantes en la creación de valor empresarial y familiar.
Limitaciones y Riesgos
- Tasas variables: en la práctica, las tasas de retorno fluctúan y no siempre son constantes, lo que reduce la precisión de las proyecciones.
- Inflación: puede disminuir el poder adquisitivo real de los montos proyectados y alterar la capacidad de alcanzar metas.
- Liquidez restringida: los recursos reinvertidos no suelen estar disponibles de inmediato, lo que exige planificación.
- Comisiones y costos de gestión: erosionan el rendimiento compuesto si no se controlan de manera proactiva.
- Horizonte insuficiente: querer resultados rápidos lleva a frustración o riesgos excesivos, algo que contraviene la naturaleza del compuesto.
- Riesgo conductual: la tentación de retirar antes de tiempo o la aversión a la pérdida interrumpen el ciclo.
La literatura profesional (Financial Analysts Journal, 2017; Journal of Financial Planning, varios años) enfatiza que, aunque el interés compuesto es fundamental, debe analizarse dentro de contextos más amplios que incluyan volatilidad, riesgo sistémico y escenarios macroeconómicos.
Comparación con otras reglas
- Simulaciones dinámicas: incorporar tasas variables, inflación, volatilidad y escenarios de estrés para proyecciones realistas. Estas simulaciones permiten evaluar la sostenibilidad de estrategias de ahorro e inversión bajo distintos supuestos macroeconómicos y de mercado.
- Aplicación en portafolios diversificados: distintos activos capitalizan de manera diferente, por lo que su integración mejora el resultado global. La literatura académica (Journal of Portfolio Management, 2019) recomienda usar diversificación con capitalización compuesta para mitigar riesgo y potenciar retornos.
- Integración con fiscalidad: considerar el impacto de impuestos sobre dividendos y plusvalías en la acumulación patrimonial. Asociaciones profesionales como la Financial Planning Association resaltan la importancia de optimizar la tasa efectiva neta.
- Interés compuesto negativo: las deudas también crecen bajo este mismo principio, lo que explica por qué los créditos de consumo a tasas altas son destructores de riqueza. Estudios empíricos (Financial Services Review, 2018) demuestran que la falta de control en deudas revolventes genera trayectorias financieras insostenibles.
- Relación con la Regla del 72: herramienta práctica derivada del interés compuesto para estimar rápidamente el tiempo de duplicación. Aunque es una aproximación, resulta valiosa como puente pedagógico hacia cálculos más rigurosos.
- Modelos estocásticos y métricas de riesgo: su análisis puede integrarse con simulaciones de Montecarlo, VaR y CVaR para proyecciones más sofisticadas. Estas herramientas son recomendadas por el CFA Institute y journals como el Financial Analysts Journal para integrar incertidumbre y medir riesgos extremos.
- Extensión hacia planificación intergeneracional: el interés compuesto es clave en family offices y estrategias de legado patrimonial, donde horizontes de varias décadas potencian el efecto multiplicador.
- Uso en políticas públicas y educación: gobiernos y organismos multilaterales lo utilizan en programas de educación financiera y de pensiones para sensibilizar a la población sobre la importancia de la acumulación a largo plazo.
Conclusiones
El interés compuesto es la piedra angular de la acumulación patrimonial y uno de los conceptos centrales de la educación financiera. Su eficacia depende menos del capital inicial que de la disciplina y la constancia en el tiempo. Quien comprende este principio entiende que el tiempo es su principal aliado y que posponer la inversión significa renunciar a los beneficios más potentes del crecimiento exponencial.
Para inversionistas disciplinados, el interés compuesto representa la diferencia entre vivir siempre del ingreso laboral y construir una verdadera independencia financiera a lo largo de la vida. Su comprensión es, por tanto, un factor decisivo en la planificación financiera estratégica, la gestión empresarial y la educación económica de las futuras generaciones.
Referencia
- Bodie, Z., Kane, A., & Marcus, A. J. (2018). Investments. McGraw-Hill Education.
- CFA Institute. (2020). CFA Program Curriculum. CFA Institute Research Foundation.
- Malkiel, B. G. (2019). A Random Walk Down Wall Street. W. W. Norton & Company.
- Journal of Financial Planning. (varios años). Financial Planning Association.
- Journal of Financial Literacy and Wellbeing. (2021). Stanford University Press.
- Financial Analysts Journal. (2017). CFA Institute.
- Financial Services Review. (2018). Academy of Financial Services.
- Journal of Financial Counseling and Planning. (2019). Association for Financial Counseling & Planning Education.
- Thaler, R. H. (2015). Misbehaving: The Making of Behavioral Economics. W. W. Norton & Company.
- Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux.
- McKinsey & Company. (2020). Value Creation in Financial Strategy.
- Boston Consulting Group. (2021). Global Wealth Report.

Demás Términos Relacionado con Gestión de Capital

Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero