
Ratio de Endeudamiento Neto
(Net Debt Ratio)
Términos Equivalentes
- Relación Deuda / Ingreso Disponible
- Net Debt-to-Income Ratio (NDIR)
- Ratio de Apalancamiento Neto
- Carga Neta de la Deuda
Introducción
El Ratio de Endeudamiento Neto estima qué proporción del ingreso disponible (después de necesidades básicas) se destina al servicio de la deuda. Aporta una visión más realista que el endeudamiento bruto porque descuenta primero los gastos esenciales del hogar, revelando el espacio financiero «real» para atender obligaciones crediticias sin deteriorar el nivel de vida mínimo.
Su utilidad es doble: (i) como señal temprana de estrés de caja —al detectar cuándo la deuda compite con gastos imprescindibles—, y (ii) como criterio de decisión antes de contraer nuevos compromisos (hipotecas, vehículos, educación) o al diseñar un plan de desendeudamiento. En contextos de ingresos variables o economías con alta inflación, este indicador cobra particular relevancia al obligar a presupuestar con prudencia y a priorizar liquidez.
Definición del Ratio
Mide la relación entre los pagos mensuales de deuda y el ingreso disponible, entendido como el ingreso neto (después de impuestos y deducciones legales) menos los gastos esenciales del mes. Estos gastos suelen incluir: vivienda básica (alquiler/hipoteca y servicios), alimentación, transporte, salud y medicamentos, educación obligatoria, cuidado de dependientes, seguros obligatorios e impuestos recurrentes.
El objetivo es evaluar si la carga de deuda puede sostenerse sin comprometer ese umbral de consumo indispensable. Por su enfoque en el flujo de efectivo «después de lo esencial», el ratio es especialmente útil para autónomos, hogares con dependientes o ingresos estacionales.
Fórmula del Ratio
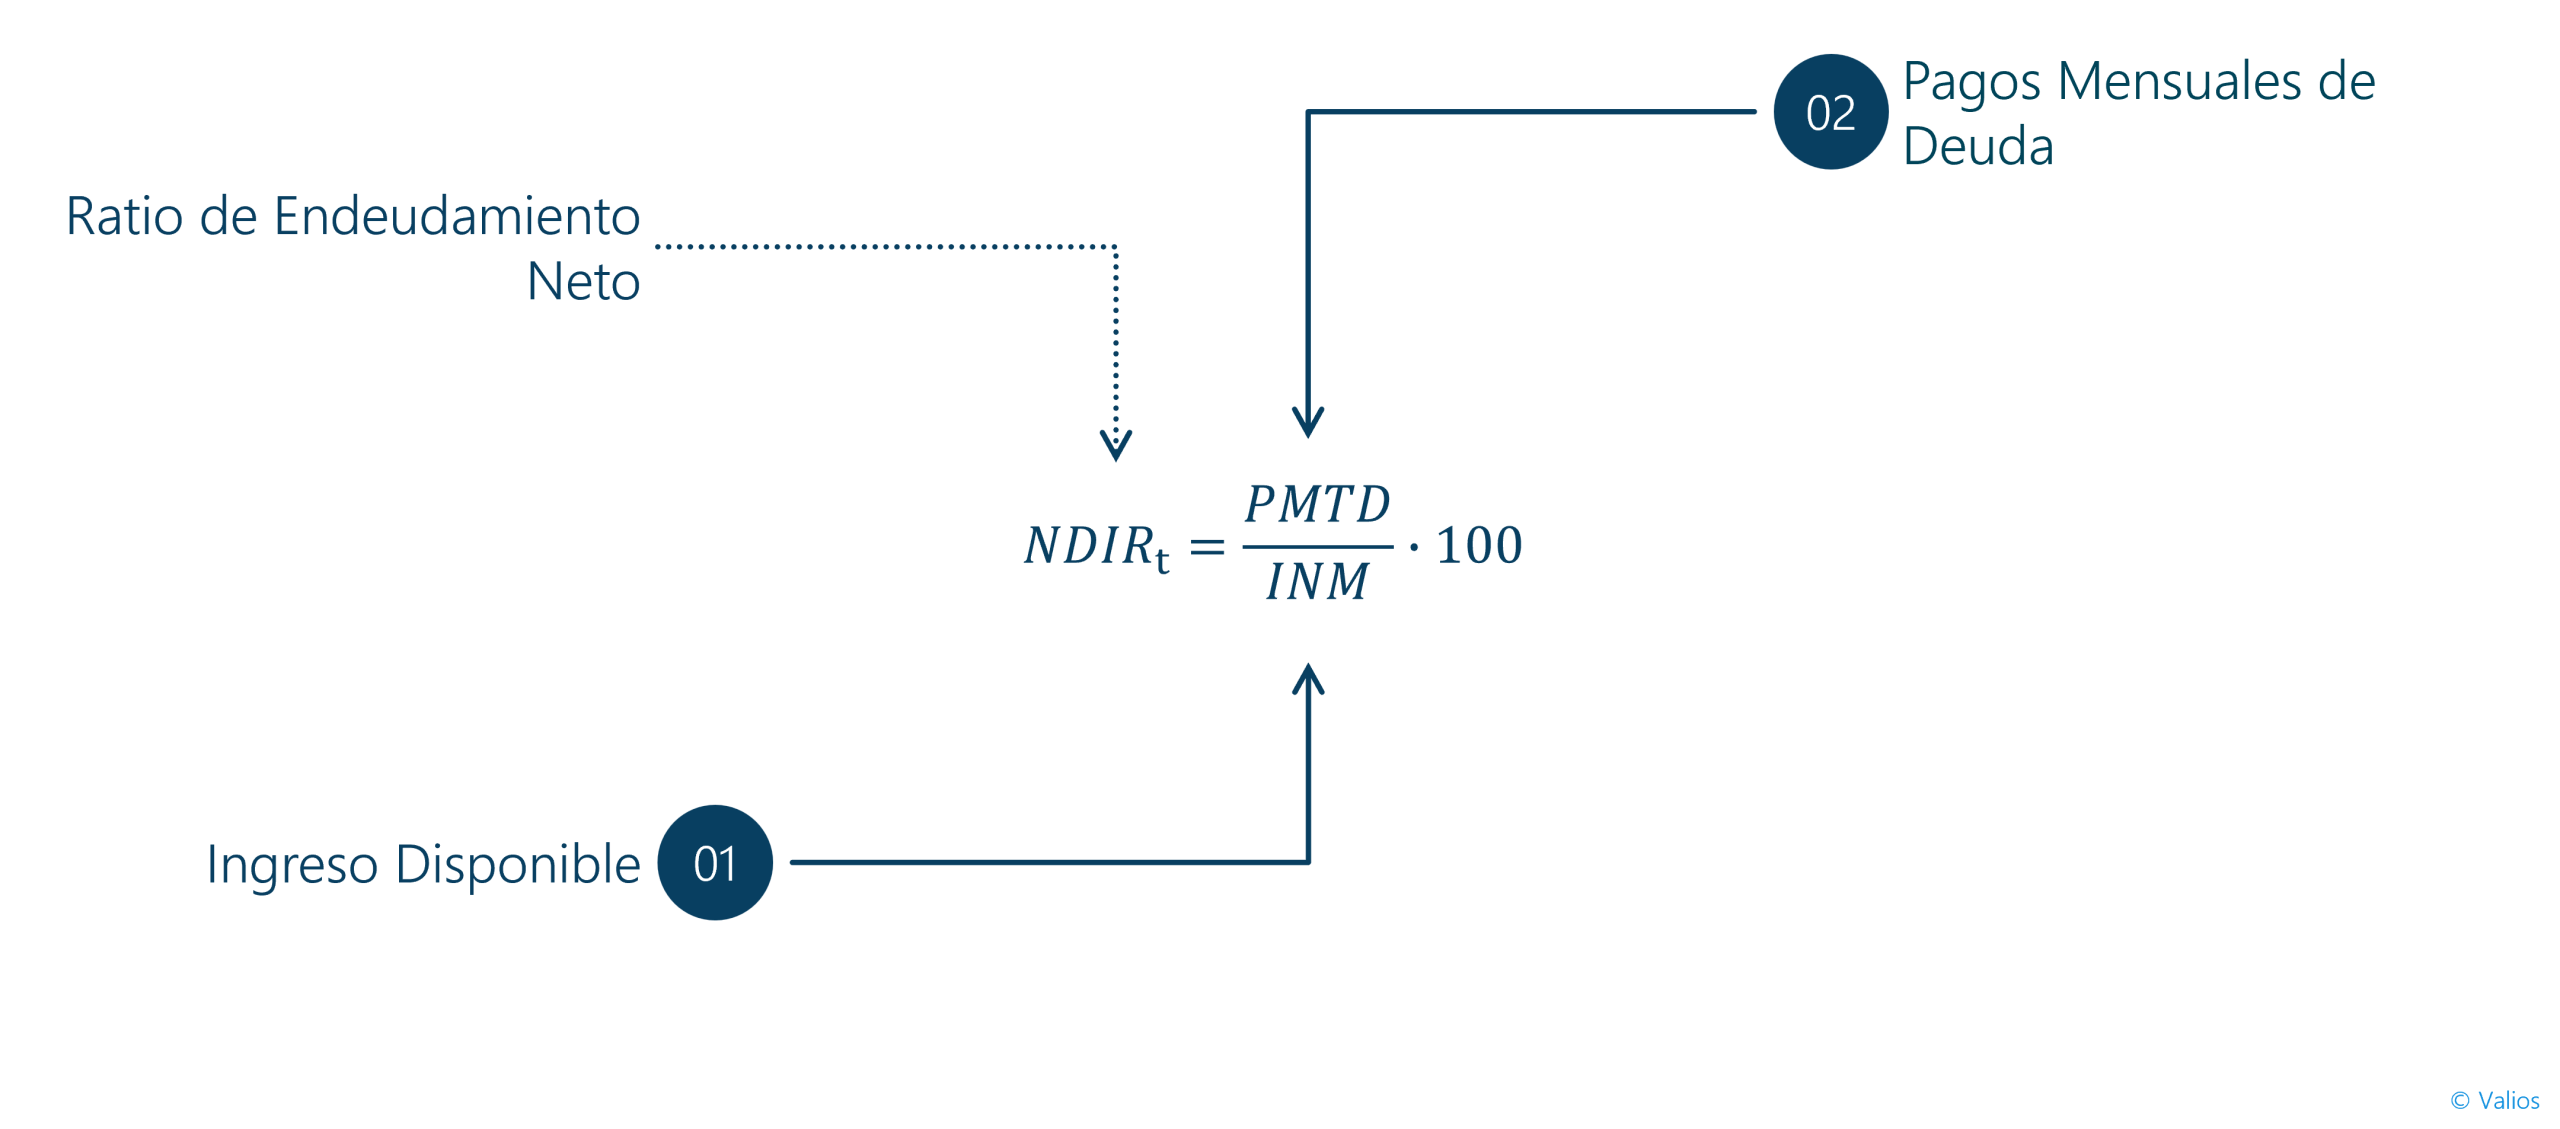
Donde:
- Pagos Mensuales de Deuda: suma de todas las cuotas u obligaciones de crédito exigibles en el mes (hipoteca, préstamos personales, estudiantiles, vehículo, tarjetas de crédito, BNPL/“compra ahora y paga después”, etc.).
- Ingreso Disponible = Ingreso Neto Mensual − Gastos Esenciales.
Variación sugerida (ingreso disponible ajustado): en hogares con ciclos irregulares o gastos estacionales (matrículas, seguros anuales), utilice un promedio móvil de 3–6 meses y prorratee pagos anuales para suavizar el denominador.
Interpretación y Umbrales de Referencia
- 20 %: capacidad holgada; alta resiliencia ante imprevistos.
- 20–25 %: zona prudente; monitoreo periódico y prevención.
- 25–35 %: tensión moderada; requiere plan de ajuste.
- > 35 %: vulnerabilidad; riesgo de comprometer el nivel de vida mínimo.
Matices por perfil
- Ingresos estables (asalariado): objetivo conservador ≤ 25 %.
- Ingresos variables (autónomos/comisionistas): objetivo ≤ 20 % usando promedios móviles.
- Hogares con dependientes: preferir umbrales más bajos (entre 15–22 %).
Ejemplo Práctico
Caso A (ingreso estable)
Ingreso neto: $2,500
Gastos esenciales: $1,500
Ingreso disponible: $1,000
Pagos de deuda: $300
Ratio = 300 / 1,000 × 100 = 30 % → tensión moderada; conviene reducir deuda o gastos esenciales y evitar nuevas obligaciones.
Caso B (ingreso variable con promedio móvil)
Promedio neto 6 meses: $3,200
Gastos esenciales prorrateados: $2,100
Ingreso disponible ajustado: $1,100
Pagos de deuda: $220
Ratio = 220 / 1,100 × 100 = 20 % → zona prudente; mantener disciplina y fondo de emergencia.
Aplicación Estratégica
- Decidir nuevas deudas: simular el impacto del nuevo pago sobre el ratio y exigir que el resultado final permanezca bajo el umbral objetivo.
- Priorizar pagos: orientar la estrategia avalancha (por tasa) o bola de nieve (por saldo) según la rapidez para llevar el ratio a la zona segura.
- Reestructuración: evaluar consolidación, extensión de plazo o renegociación de tasa para alinear el ratio con la meta.
- Presupuesto 50/30/20 (adaptado): asegurar que el 20 % para ahorro/inversión no sea absorbido por deuda.
- Gestión de riesgos: en economías volátiles, construir colchones de liquidez más amplios antes de asumir pagos fijos adicionales.
Limitaciones y Consideraciones
- Clasificación de esenciales: una catalogación laxa infla el gasto básico y distorsiona el ratio.
- Estacionalidad: sin prorrateo, meses «caros» sobreestiman la tensión; usar promedios móviles.
- Ingresos irregulares: deben normalizarse (promedio 3–6 meses; excluir extraordinarios no recurrentes).
- No refleja tasa ni plazo: dos ratios iguales pueden implicar riesgos muy distintos según la estructura de la deuda.
- No captura shocks: aumentos repentinos de alquiler/servicios o caídas de ingreso degradan el indicador entre revisiones.
Herramientas de Seguimiento
- Frecuencia: revisar mensualmente y siempre antes de nuevas deudas o cambios laborales.
- Tablero de control: plantilla con ingresos netos, esenciales, disponible, pagos de deuda y evolución 12 meses.
- Automatización: categorizar gastos en la banca digital; programar alertas cuando el ratio supere el umbral definido.
Relación con Otros Ratios
- Endeudamiento Bruto/DSR: contrastan la carga sobre ingreso bruto; juntos aportan visión mensual completa.
- Fondo de Emergencia / Liquidez Neta: determinan resiliencia para soportar shocks sin incurrir en más deuda.
- Deuda/Ingreso Anual y Deuda/Patrimonio Neto: evalúan apalancamiento estructural y solvencia patrimonial.
- Pago Mínimo de Tarjetas/Ingreso: alerta sobre dependencia de crédito rotativo.
Recomendaciones Prácticas
- Establece un guardarraíl personal (p. ej., ≤ 25 %; ≤ 20 % si tus ingresos fluctúan).
- Si > 30 %, activa un plan de 90 días: recorte de gastos no esenciales, renegociación de tasas, y pagos acelerados de deuda cara.
- Evita financiar consumo recurrente con crédito rotativo; prioriza deudas de alta tasa.
- Compleméntalo con un fondo de emergencia de 3–6 meses para no recurrir a más deuda ante imprevistos.
Conclusiones
El Ratio de Endeudamiento Neto traduce el impacto de la deuda sobre el flujo de efectivo vital del hogar. Al centrarse en el ingreso que queda tras cubrir necesidades básicas, proporciona una medida operativa de sostenibilidad y resiliencia. Monitorearlo —junto con métricas de liquidez y patrimonio— permite prevenir espirales de endeudamiento, ordenar prioridades de pago y alinear decisiones de crédito con metas de ahorro e inversión.
Referencias
- CFP Board. (2021). Financial Planning Competency Handbook. John Wiley & Sons.
- Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy. Journal of Economic Literature, 52(1), 5–44.
- Lusardi, A., & Tufano, P. (2015). Debt literacy, financial experiences, and overindebtedness. Journal of Pension Economics and Finance, 14(4), 332–368.
- Kitces, M. (2019). Measuring real financial wellness. Kitces.com.
- Dalton Education. (2018). Fundamentals of Financial Planning.

Demás Términos Relacionado con Fundamentos y Educación Financiera


Demás Guías de Finanzas Personales

Asesoría y Consultoría en Finanzas Personales
En Valios ordenamos, planificamos y medimos sus finanzas con método. Diseñamos su Plan Financiero Vital, lo hacemos compatible con su vida y lo gobernamos con indicadores.
Descubre aquí otros servicios de asesoría que pueden ser clave para el éxito de tu empresa.

Diagnóstico Financiero
Conozca la situación actual de sus finanzas y tome acción


Plan Financiero Vital Patrimonial
Integre a su Plan Finanaciero Vital: Protección, Fiscalidad y Sucesiones.

Monitoreo del Plan Financiero Vital
Active su gobierno financiero y mida continuamente su progreso financiero